

ปิดช่องว่างนวัตกรรมไทย : “ระบบการเงินนวัตกรรม” คือ กุญแจยกระดับการเติบโตและความสามารถแข่งขันของประเทศ
หลังวิกฤต COVID-19 เศรษฐกิจไทยยังไม่สามารถกลับไปเติบโตได้เกิน 3% เช่นเดิม และจัดอยู่ในกลุ่มประเทศที่เติบโตต่ำสุดของภูมิภาคเอเชียตะวันออกเฉียงใต้ สถานการณ์นี้สะท้อนว่า ปัญหาเศรษฐกิจไทยไม่ได้เป็นเพียงวัฏจักรระยะสั้น แต่แสดงให้เห็นข้อจำกัดเชิงโครงสร้างที่สะสมมายาวนาน ทั้งการลงทุนอยู่ในระดับต่ำ การเข้าสู่สังคมสูงวัยอย่างรวดเร็ว การสูญเสียความสามารถในการแข่งขันของอุตสาหกรรมไทยเมื่อเทียบกับประเทศอาเซียน รวมถึงแผลเป็นทางเศรษฐกิจหลังวิกฤต COVID-19 ที่เห็นได้จากหนี้ครัวเรือนสูงใกล้ 90% ของ GDP รายได้แรงงานที่เติบโตช้า และธุรกิจขนาดกลางและขนาดย่อม (SMEs) จำนวนมากที่รายได้ยังไม่ฟื้นตัว
ขณะเดียวกัน ความไม่แน่นอนของเศรษฐกิจโลกยิ่งซ้ำเติมแรงกดดันต่อโครงสร้างเศรษฐกิจไทย ทั้งความขัดแย้งทางภูมิรัฐศาสตร์ ความผันผวนของห่วงโซ่อุปทานโลก และการแข่งขันด้านการท่องเที่ยวในเอเชียที่ทวีความรุนแรงขึ้น ในบริบทที่ภาครัฐเผชิญข้อจำกัดทางการคลังมากขึ้น พื้นที่นโยบายในการกระตุ้นเศรษฐกิจแบบเดิมมีจำกัด
ภายใต้บริบทที่เปลี่ยนไปนี้ เศรษฐกิจไทยมีแนวโน้มขยายตัวต่ำลงในระยะข้างหน้า และไม่สามารถพึ่งพาโมเดลการเติบโตเดิมที่ขับเคลื่อนด้วยแรงงานต้นทุนต่ำ และการแข่งขันด้านปริมาณได้อีกต่อไป ประเทศไทยจำเป็นต้องเร่งยกระดับศักยภาพการเติบโตใหม่สู่ “การเติบโตเชิงคุณภาพ” ที่เน้นการยกระดับผลิตภาพและการสร้างมูลค่าเพิ่มอย่างยั่งยืน ซึ่ง “นวัตกรรม” คือเครื่องยนต์สำคัญที่จะทำให้เกิดการเปลี่ยนผ่านครั้งนี้
“ระบบนวัตกรรมไทย” ยังไม่สามารถแปลงงานวิจัยไปสู่การใช้ประโยชน์เชิงพาณิชย์ได้จริง
การพัฒนางานวิจัยนวัตกรรมของไทยและการขยายผลเพื่อสร้างมูลค่าเพิ่มทางเศรษฐกิจยังเผชิญข้อจำกัดเชิงโครงสร้างหลายด้าน สะท้อนจาก
-
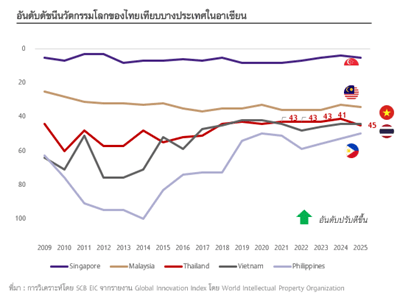
อันดับของไทยในดัชนีนวัตกรรมโลก (Global Innovation Index) โดย World Intellectual Property Organization (WIPO) ที่ปรับลดลงเป็นปีที่ 3 โดยในปี 2025 ไทยร่วงลง 4 อันดับ มาอยู่ที่อันดับ 45 จาก 139 ประเทศ ขณะที่ประเทศคู่แข่งสำคัญในภูมิภาค เช่น เวียดนาม สามารถพัฒนานวัตกรรมได้ต่อเนื่องและแซงไทยขึ้นมาได้ในปีเดียวกัน (รูปที่ 1)
-
สัดส่วนการลงทุนด้านวิจัยและพัฒนาของไทยอยู่ในระดับต่ำเพียง 92% ของ GDP ในปี 2025 (คาดการณ์โดยสำนักงานการวิจัยแห่งชาติ) ต่ำกว่าเป้าหมายระยะกลางปี 2023-2027 ของกระทรวงการอุดมศึกษา วิทยาศาสตร์ วิจัยและนวัตกรรม (อว.) ที่ 2% และต่ำกว่าค่าเฉลี่ยของกลุ่มประเทศสมาชิก
ในองค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (OECD) ที่ 2.7% มาก การพัฒนานวัตกรรมไทยที่ล่าช้าสะท้อนปัญหาเชิงระบบ ทั้งโครงสร้างสถาบันที่ยังไม่เอื้อต่อการลงทุนในนวัตกรรมใหม่ การขาดความเชื่อมโยงระหว่างงานวิจัยของภาครัฐ มหาวิทยาลัย และภาคธุรกิจในการต่อยอดนวัตกรรมเชิงพาณิชย์ รวมถึงนโยบายสนับสนุนนวัตกรรมภาคเอกชนที่ยังไม่ชัดเจนและขาดความต่อเนื่อง -
จำนวนบุคลากรด้านการวิจัยและพัฒนาของไทยเริ่มชะลอตัว จำนวนแบบเทียบเท่าทำงานเต็มเวลา (Full-Time Equivalent : FTE) ในปี 2023 ลดลงเหลือเพียง 23 คนต่อประชากร 10,000 คน ต่ำสุดตั้งแต่ปี 2018 ทำให้ศักยภาพในการสร้างองค์ความรู้ใหม่และพัฒนานวัตกรรมเชิงลึกมีข้อจำกัดมากขึ้น
-
การนำผลงานวิจัยไปต่อยอดเชิงพาณิชย์ ความร่วมมือระหว่างหน่วยวิจัยภาครัฐ มหาวิทยาลัย และภาคธุรกิจไทยยังมีน้อย แม้ปริมาณงานวิจัยนวัตกรรมของไทยจะเติบโตอย่างต่อเนื่อง สะท้อนจากสัดส่วนของผลงานวิจัยด้านวิทยาศาสตร์ที่ภาครัฐและเอกชนร่วมกันจัดทำมีเพียง 2% ของงานวิจัยที่ตีพิมพ์ทั้งหมด (ข้อมูลปี 2024) ส่งผลให้โครงการวิจัยนวัตกรรมจำนวนมากไม่สามารถต่อยอดไปสู่ผลิตภัณฑ์ บริการ หรือเทคโนโลยีใหม่ที่เพิ่มความสามารถการแข่งขันของภาคธุรกิจได้จริง นอกจากนี้ การยื่นขอสิทธิบัตรในไทยยังอยู่ในระดับต่ำเพียง 13 ฉบับต่อประชากร 1 ล้านคน เทียบกับเกาหลีใต้ที่สูงถึง 3.7 พันฉบับต่อประชากร 1 ล้านคน โดยไทยมีสิทธิบัตรที่มีผลบังคับใช้ในปัจจุบันเพียง 1,852 ฉบับ ขณะที่เกาหลีใต้และญี่ปุ่นที่มีมากกว่า 1 ล้านฉบับ (ข้อมูลปี 2024) สะท้อนช่องว่างสำคัญระหว่าง “จำนวนงานวิจัย” กับ “นวัตกรรมและทรัพย์สินทางปัญญาที่สามารถสร้างมูลค่าทางเศรษฐกิจได้จริงในไทย” (รูปที่ 2)
ปัญหาที่แท้จริงของการพัฒนานวัตกรรมไทยจึงอาจไม่ได้อยู่ที่การขาดแคลนงานวิจัยหรือไอเดียนวัตกรรม แต่คือการขาดกลไกที่สามารถแปลงงานวิจัยให้เป็นเครื่องมือสร้างมูลค่าเพิ่มทางเศรษฐกิจได้อย่างเป็นรูปธรรม ปัจจุบันระบบนวัตกรรมของไทยยังขาด “ตัวเชื่อมระบบนวัตกรรม” ที่ทำหน้าที่ถ่ายทอดองค์ความรู้ใหม่จากห้องปฏิบัติการ ไปสู่การพัฒนาต้นแบบผลิตภัณฑ์ การทดสอบทางการตลาด และการต่อยอดเชิงพาณิชย์ได้จริงในที่สุด[1]
รูปที่ 1 : อันดับดัชนีนวัตกรรมไทยลดลงอย่างต่อเนื่องในช่วงหลัง
รูปที่ 2 : จำนวนการยื่นขอสิทธิบัตรและสิทธิบัตรการประดิษฐ์ที่มีผลบังคับใช้ของไทยอยู่ในระดับต่ำ

ระบบการเงินยังไม่รองรับนวัตกรรม : “กลไกแบ่งปันความเสี่ยงภาครัฐ-ภาคการเงิน” คือกุญแจสำคัญ
SCB EIC มองว่า ตัวเชื่อมสำคัญของระบบนวัตกรรมไทยที่ยังขาดประสิทธิภาพคือ “ระบบการเงินนวัตกรรม” เนื่องจากกลไกทางการเงินเพื่อสนับสนุนนวัตกรรมเชิงพาณิชย์ยังไม่ทำงาน โดยเฉพาะกองทุนร่วมลงทุน เครื่องมือแบ่งปันความเสี่ยงจากภาครัฐ และระบบสินเชื่อที่ยังประเมินความเสี่ยงจากมูลค่าหลักประกันทางกายภาพ มากกว่าศักยภาพการสร้างรายได้ของนวัตกรรม ส่งผลให้ธุรกิจเทคโนโลยีและสตาร์ตอัปจำนวนมาก ซึ่งมีศักยภาพการเติบโตสูงแต่ขาดหลักประกันแบบดั้งเดิม ไม่สามารถเข้าถึงแหล่งทุนได้ แม้จะเป็นกลุ่มที่มีศักยภาพสร้างมูลค่าทางเศรษฐกิจให้ประเทศได้ในระยะยาว
บทเรียนจากประเทศผู้นำนวัตกรรมพบว่า แค่ผลิตงานวิจัยอย่างเดียวยังไม่เพียงพอ แต่ต้องมีระบบนิเวศที่ดีรองรับด้วย ประเทศที่ประสบความสำเร็จด้านนวัตกรรมไม่ได้โดดเด่นแค่การสร้างงานวิจัยหรือเทคโนโลยีใหม่ แต่ยังมีระบบนิเวศที่ช่วยให้นวัตกรรมสามารถต่อยอดเชิงพาณิชย์ได้จริง โดยมีปัจจัยความสำเร็จ 3 ประการ คือ
-
โครงสร้างพื้นฐานด้านความรู้และบุคลากร มีการลงทุนเพื่อการวิจัยและพัฒนาต่อ GDP ในสัดส่วนสูงและมีการเชื่อมโยงองค์ความรู้ระหว่างมหาวิทยาลัย สถาบันวิจัย และภาคธุรกิจอย่างเป็นระบบ
-
ตลาดแข่งขันได้และกฎระเบียบเอื้อต่อนวัตกรรม มีตลาดที่เปิดกว้าง และเอื้อต่อการเร่งพัฒนาเทคโนโลยีใหม่ของผู้ผลิตเพื่อรักษาความสามารถในการแข่งขัน ควบคู่กับกฎหมายคุ้มครองทรัพย์สินทางปัญญาและการบังคับใช้สัญญาที่มีประสิทธิภาพ เช่น สัญญาอนุญาตให้ใช้สิทธิ สัญญาความร่วมมือด้านการวิจัยและพัฒนา และสัญญาการถ่ายโอนเทคโนโลยี ซึ่งกำหนดสิทธิและผลประโยชน์ของคู่สัญญาอย่างชัดเจน ช่วยลดความไม่แน่นอนทางกฎหมาย และเพิ่มแรงจูงใจให้ภาคธุรกิจลงทุนพัฒนานวัตกรรม
-
ระบบการเงินที่รองรับธุรกิจนวัตกรรม เนื่องจากธุรกิจนวัตกรรมต้องใช้เงินลงทุนสูง ผลตอบแทนไม่แน่นอน และมีสินทรัพย์ไม่มีตัวตน (Intangible assets) ในสัดส่วนสูง เช่น ทรัพย์สินทางปัญญา (Intellectual Property : IP) ซอฟต์แวร์ และข้อมูล หากภาคการเงินยังยึดติดกับหลักประกันแบบดั้งเดิมและประเมินความเสี่ยงจากข้อมูลทางการเงินในอดีตหรือประวัติสินเชื่อเป็นหลัก ธุรกิจเหล่านี้จะเข้าถึงแหล่งเงินทุนได้จำกัด ประเทศผู้นำนวัตกรรมจึงพัฒนากลไกทางการเงินที่หลากหลายและยืดหยุ่น มีทางเลือกการระดมทุนทั้งตลาดเงิน ตลาดทุน กลไกค้ำประกันหรือแบ่งปันความเสี่ยง และการใช้ทรัพย์สินทางปัญญาเป็นหลักประกัน เพื่อให้ระบบการเงินมีบทบาทสนับสนุนนวัตกรรมได้จริง
World Intellectual Property Organization (WIPO) ประเมินว่าในช่วงปี 1995-2024 การลงทุนในสินทรัพย์ไม่มีตัวตนของ 27 กลุ่มประเทศหลักของโลกเติบโตสะสมกว่า 143% ขณะที่การลงทุนในสินทรัพย์มีตัวตน (Tangible assets) ขยายตัวสะสมเพียง 32% สอดคล้องกับโครงสร้างมูลค่ากิจการของบริษัทขนาดใหญ่ในตลาดหุ้นสหรัฐฯ ที่มีสัดส่วนสินทรัพย์ไม่มีตัวตนสูงถึงราว 90% ของมูลค่ากิจการทั้งหมด
ตัวเลขนี้สะท้อนบทบาทที่เพิ่มขึ้นของทรัพย์สินทางปัญญา เช่น สิทธิบัตร ลิขสิทธิ์ เครื่องหมายการค้า และองค์ความรู้ด้านการพัฒนาผลิตภัณฑ์ ต่อการสร้างมูลค่าทางเศรษฐกิจ อย่างไรก็ดี ภาคการเงินในหลายประเทศ รวมถึงไทย ยังปรับตัวไม่ทันต่อการเปลี่ยนแปลงนี้ ส่งผลให้สินทรัพย์เชิงนวัตกรรมและองค์ความรู้ไม่สามารถนำมาใช้เป็นหลักประกันเพื่อการเข้าถึงเงินทุนได้อย่างเต็มที่
การยกระดับบทบาทของภาคการเงินให้สามารถขับเคลื่อนนวัตกรรมสู่ระบบเศรษฐกิจได้จริงจึงเป็นความท้าทายสำคัญของประเทศไทย แม้ที่ผ่านมา จะมีความพยายามสนับสนุนนวัตกรรมผ่านเครื่องมือทางการเงินในหลายมิติ ทั้งกองทุนร่วมลงทุนภาครัฐเพื่อพัฒนาผู้ประกอบการเทคโนโลยีและนวัตกรรมภายใต้สำนักงานนวัตกรรมแห่งชาติ รวมถึงมาตรการยกเว้นภาษีเพื่อการวิจัยและพัฒนาภายใต้โครงการของ BOI แต่เครื่องมือเหล่านี้ส่วนใหญ่ยังมีบทบาทจำกัดอยู่ในช่วงเริ่มต้นของกระบวนการวิจัยและพัฒนานวัตกรรม และยังไม่สามารถเชื่อมต่อไปสู่การขยายผลเชิงพาณิชย์ในวงกว้างได้
ระบบการเงินไทยยังไม่ขับเคลื่อนนวัตกรรม
สำหรับประเทศไทย บทบาทของภาคการเงินในการจัดสรรเงินทุนให้แก่ธุรกิจนวัตกรรมยังมีข้อจำกัดทั้งฝั่งอุปทานและอุปสงค์ ส่งผลให้นวัตกรรมจำนวนมากไม่สามารถต่อยอดเชิงพาณิชย์และสร้างมูลค่าเพิ่มทางเศรษฐกิจได้อย่างเต็มศักยภาพ
ข้อจำกัดฝั่งอุปทานเงินทุน ประกอบด้วย
-
การขาดมาตรฐานการประเมินมูลค่าทรัพย์สินทางปัญญา (Intellectual Property : IP) โดยธรรมชาติของ IP มีมูลค่าที่เปลี่ยนแปลงรวดเร็ว ทำให้การประเมินมูลค่าทำได้ยาก ประกอบกับไทยยังขาดบุคลากรผู้เชี่ยวชาญ แนวปฏิบัติที่เป็นมาตรฐาน และตลาดรองสำหรับซื้อขาย IP ที่มีประสิทธิภาพ ส่งผลให้สถาบันการเงินส่วนใหญ่ยังไม่กล้ารับ IP เป็นหลักประกันในการให้สินเชื่อ
-
การยึดติดกับหลักประกันแบบดั้งเดิม สถาบันการเงินยังคงประเมินความเสี่ยงธุรกิจจากสินทรัพย์ที่จับต้องได้ เช่น รถยนต์ เครื่องจักร และอสังหาริมทรัพย์ ทำให้ธุรกิจนวัตกรรมระยะเริ่มต้น ซึ่งมีสินทรัพย์ส่วนใหญ่เป็น IP ไม่สามารถเข้าถึงสินเชื่อภายใต้กรอบการประเมินนี้ได้
-
ความเสี่ยงด้านกระแสรายได้และเกณฑ์การกำกับดูแลความเสี่ยงเครดิต ธุรกิจนวัตกรรมต้องใช้ระยะเวลาพัฒนาและทดสอบสินค้าก่อนเข้าสู่ตลาดเชิงพาณิชย์ ทำให้กระแสรายได้มีความไม่แน่นอนสูง สถาบันการเงินหรือผู้ให้ทุนจึงมักประเมินโอกาสผิดนัดชำระหนี้อยู่ในระดับสูง ขณะเดียวกัน มาตรฐานการกำกับดูแลความเสี่ยงยังกำหนดให้มูลค่าหลักประกันต้องสามารถบังคับขายได้ ซึ่ง IP ยังมีความไม่แน่นอนสูง โดยเฉพาะในกรณีที่ต้องบังคับขายทอดตลาดเมื่อธุรกิจไม่สามารถดำเนินต่อได้ ทำให้สถาบันการเงินมีแนวโน้มหลีกเลี่ยงการปล่อยสินเชื่อให้ธุรกิจนวัตกรรม
ข้อจำกัดฝั่งอุปสงค์เงินทุน
ธุรกิจไทยที่ต้องการลงทุนพัฒนานวัตกรรมใหม่และมีศักยภาพเชิงพาณิชย์ยังมีจำนวนจำกัด แม้จะมีการพัฒนานวัตกรรมอย่างต่อเนื่อง แต่การนำไปใช้จริงในภาคธุรกิจยังไม่แพร่หลาย เนื่องจากภาคธุรกิจส่วนใหญ่ยังให้ความสำคัญกับการดำเนินธุรกิจเพื่อรับมือความท้าทายในระยะสั้นและการรักษาสภาพคล่อง มากกว่าการลงทุนในนวัตกรรมที่มีความไม่แน่นอนสูง ขณะเดียวกัน มาตรการสนับสนุนของภาครัฐยังมุ่งเน้นการจดทะเบียนทรัพย์สินทางปัญญา (IP) มากกว่าการส่งเสริมการนำ IP ไปใช้ต่อยอดและขยายผลเชิงพาณิชย์ ส่งผลให้อุปสงค์เงินทุนเพื่อพัฒนานวัตกรรมยังอยู่ในระดับต่ำ
ข้อจำกัดดังกล่าวสะท้อนผ่านสัดส่วนการขอสินเชื่อโดยใช้ IP เป็นหลักประกันของไทย ซึ่งอยู่ที่เพียง 0.07% ของมูลค่าหลักประกันทั้งหมด (ข้อมูลกรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ ณ มิ.ย. 2025) ดังนั้น หากภาคการเงินสามารถเข้าใจธรรมชาติของธุรกิจนวัตกรรมและเปิดรับ IP เป็นหลักประกันที่มีมูลค่าในตัวได้ ควบคู่กับบทบาทของภาครัฐในการพัฒนามาตรฐานการประเมินมูลค่า IP ให้มีความน่าเชื่อถือ จะเป็นจุดเริ่มต้นสำคัญในการเปิดทางให้ผู้ประกอบการนวัตกรรมเข้าถึงสินเชื่อได้มากขึ้น และสามารถต่อยอดผลิตภัณฑ์นวัตกรรมสู่ตลาดได้อย่างมีประสิทธิภาพ
บทเรียนต่างประเทศชี้ “กลไกแบ่งปันความเสี่ยงรัฐ-ภาคการเงิน” คือหัวใจของการเงินเพื่อหนุนนวัตกรรม
SCB EIC สังเคราะห์บทเรียนจากต่างประเทศ พบว่า ปัจจัยความสำเร็จสำคัญของการเชื่อมโยงภาคการเงินกับระบบนวัตกรรม ไม่ได้อยู่ที่เครื่องมือทางการเงินเพียงอย่างเดียว แต่คือโครงสร้างระบบการเงินที่ยืดหยุ่น การทำงานร่วมกันอย่างเป็นระบบระหว่างภาครัฐ ภาคเอกชน และหน่วยงานวิจัย รวมถึงการมีกลไกแบ่งปันความเสี่ยงระหว่างภาครัฐและภาคการเงินอย่างชัดเจน
ประเทศในเอเชียที่มีความก้าวหน้าด้านนวัตกรรมมากกว่าไทย เช่น เกาหลีใต้, สิงคโปร์ และมาเลเซีย ซึ่งติดอันดับ 4, 5 และ 34 ของโลกด้านนวัตกรรมในปี 2025 ตามลำดับ ได้พัฒนาระบบนิเวศที่เชื่อมโยงงานวิจัย นวัตกรรม และระบบการเงินอย่างต่อเนื่องยาวนานกว่าทศวรรษ โดยออกแบบเครื่องมือทางการเงินให้สอดคล้องกับระดับความเสี่ยงและช่วงการเติบโตของธุรกิจนวัตกรรมในแต่ละระยะ เพื่อสนับสนุนการขยายผลเชิงพาณิชย์อย่างเป็นระบบ
สิงคโปร์ : สร้างระบบนิเวศทางการเงิน รัฐร่วมแบกรับความเสี่ยงให้ IP ใช้เป็นทุนได้จริง
สิงคโปร์จัดตั้งโครงการ Intellectual Property Financing Scheme (IPFS) ตั้งแต่ปี 2014 เพื่อพัฒนากลไกครบวงจร ตั้งแต่การประเมินมูลค่า IP ไปจนถึงการปล่อยสินเชื่อ โดยหน่วยงานทรัพย์สินทางปัญญาของรัฐทำหน้าที่ประเมินมูลค่าสิทธิบัตรเพื่อสร้างมาตรฐานเดียวกัน ขณะเดียวกัน ภาครัฐโดยกระทรวงการค้าและอุตสาหกรรม และกระทรวงการคลัง ร่วมแบ่งปันความเสี่ยงผ่านการค้ำประกันและรับภาระความเสียหายจากการผิดนัดชำระหนี้สูงสุดถึง 80% ของมูลค่าความเสียหาย ช่วยลดความเสี่ยงของสถาบันการเงิน และเปิดทางให้การปล่อยสินเชื่อโดยใช้ IP เกิดขึ้นได้จริง
นอกจากนี้ สิงคโปร์ยังพัฒนาโครงสร้างพื้นฐานด้านการจดทะเบียนและการประเมินมูลค่า IP ควบคู่กับยุทธศาสตร์ Singapore Intellectual Property Strategy 2030 เพื่อผลักดันประเทศสู่การเป็นศูนย์กลางการใช้ IP เชิงพาณิชย์ของเอเชีย ในปัจจุบันสิงคโปร์ดำเนินโครงการ Enterprise Financing Scheme – Venture Debt Loan โดยภาครัฐร่วมแบ่งปันความเสี่ยงกับสถาบันการเงินในสัดส่วน 50–70% ของยอดหนี้ที่ผิดนัด ขึ้นกับอายุของบริษัท เพื่อสนับสนุนธุรกิจนวัตกรรมและสตาร์ตอัปที่ขาดหลักประกันแบบดั้งเดิม
เกาหลีใต้ : รัฐเป็นผู้นำรับความเสี่ยงเป็นลำดับแรก
เกาหลีใต้เริ่มพัฒนาระบบการเงินเพื่อหนุนนวัตกรรมตั้งแต่ปี 2006 โดยมี Korea Technology Finance Corporation (KOTEC) เป็นกลไกหลักในการประเมินศักยภาพเชิงพาณิชย์ของเทคโนโลยีผ่าน Technology Rating System (TRS)
ซึ่งเป็นระบบวัดระดับความก้าวหน้าของนวัตกรรมในเกาหลีที่สามารถต่อยอดเชิงพาณิชย์ได้ โดยจัดอันดับตั้งแต่ AAA ถึง D ธุรกิจต่าง ๆ รวมถึง SMEs และสตาร์ตอัปด้านเทคโนโลยีที่ได้รับอันดับ TRS ตั้งแต่ B ขึ้นไปจะสามารถขอหนังสือค้ำประกันเพื่อนำไปใช้ขอสินเชื่อจากสถาบันการเงินได้ โดยภาครัฐรับความเสี่ยงจากการผิดนัดชำระหนี้มากกว่า 90% ของยอดความเสียหาย
จุดเด่นสำคัญของเกาหลีใต้ คือการติดตามผลหลังการปล่อยสินเชื่ออย่างต่อเนื่องโดย Korean Intellectual Property Office (KIPO) และการพัฒนาตลาดรองสำหรับ IP ในกรณีที่ธุรกิจผิดนัดชำระหนี้ กองทุนรับซื้อ IP ที่ได้รับการสนับสนุนจากกระทรวงการคลังสามารถเข้าซื้อ IP เพื่อนำเงินมาชดเชยความเสียหายให้ธนาคารได้ กรณีศึกษานี้สะท้อนว่า การที่รัฐพร้อมรับความเสี่ยงเป็นลำดับแรกในทุกขั้นตอน ช่วยสร้างความเชื่อมั่นให้ภาคการเงินในการสนับสนุนธุรกิจนวัตกรรมที่มีความเสี่ยงสูง
มาเลเซีย : เรียนรู้จากโครงการนำร่อง สู่การปรับระบบให้เป็นรูปธรรม
มาเลเซียเริ่มโครงการสินเชื่อนำร่อง โดยใช้ IP เป็นหลักประกันตั้งแต่ปี 2013 โดยร่วมมือกับ WIPO ในการพัฒนามาตรฐานการประเมินมูลค่า IP และมีมาตรการสนับสนุนจากภาครัฐในรูปแบบเงินอุดหนุนและการแบ่งปันความเสี่ยง ต่อมารัฐได้เพิ่มบทบาทการค้ำประกันความเสียหายจากการผิดนัดชำระหนี้สูงถึง 80% เพื่อจูงใจให้ธนาคารปล่อยสินเชื่อนวัตกรรมมากขึ้น
อย่างไรก็ดี ในระยะแรก มาเลเซียเผชิญข้อจำกัดด้านต้นทุนการประเมินมูลค่า IP การขาดตลาดรอง และประสบการณ์ของสถาบันการเงินในการปล่อยสินเชื่อแก่ธุรกิจนวัตกรรม ปัจจุบันรัฐบาลได้ปรับบทบาทไปสู่การสนับสนุนเชิงปฏิบัติผ่านโครงการนำร่องที่ใช้กรณีจริงของภาคธุรกิจ โดยสถาบันการเงินเพื่อการพัฒนา เช่น Malaysian Industrial Development Finance Berhad (MIDF) ได้นำพอร์ต IP ของภาคธุรกิจมาประเมินมูลค่าและออกแบบโครงสร้างสินเชื่อ เพื่อยกระดับระบบการเงินนวัตกรรมให้เกิดขึ้นได้อย่างเป็นรูปธรรม (รูปที่ 3)
รูปที่ 3 : ปัจจัยความสำเร็จของระบบนิเวศทรัพย์สินทางปัญญา (IP Ecosystem) ในต่างประเทศ

จากกรณีศึกษาต่างประเทศ แม้แต่ละประเทศจะมีแนวทางการพัฒนาระบบนิเวศทรัพย์สินทางปัญญา (IP Ecosystem) ที่แตกต่างกัน แต่มีองค์ประกอบร่วมของความสำเร็จที่ชัดเจน โดยเฉพาะการมีกลไกแบ่งปันความเสี่ยงระหว่างภาครัฐและภาคการเงินอย่างเป็นระบบ ซึ่งเป็นหัวใจสำคัญในการทำให้เงินทุนไหลเข้าสู่สินทรัพย์ที่มีความไม่แน่นอนสูงได้ นอกจากนี้ ประเทศที่ประสบความสำเร็จยังต้องมีการกำหนดเป้าหมายเชิงยุทธศาสตร์ที่ชัดเจน ควบคู่กับการพัฒนาโครงสร้างพื้นฐานด้านทรัพย์สินทางปัญญาและมาตรฐานการประเมินมูลค่าที่มีความน่าเชื่อถือ เพื่อสนับสนุนการนำ IP ไปใช้เชิงพาณิชย์อย่างเป็นรูปธรรม
ในบริบทที่เศรษฐกิจโลกกำลังก้าวสู่ยุคที่ขับเคลื่อนด้วย “สินทรัพย์ไม่มีตัวตน” มากขึ้น ภาคการเงินที่ยังยึดติดกับหลักประกันแบบดั้งเดิมจึงมีแนวโน้มกลายเป็นข้อจำกัดสำคัญต่อการยกระดับศักยภาพทางเศรษฐกิจ และการแปลงนวัตกรรมให้เป็นมูลค่าทางเศรษฐกิจได้อย่างแท้จริง
ไทยต้องออกแบบ “ระบบการเงินนวัตกรรม” ให้เป็นส่วนหนึ่งของระบบนิเวศนวัตกรรม
การผลักดันให้นวัตกรรมและทรัพย์สินทางปัญญาสร้างมูลค่าเพิ่มทางเศรษฐกิจได้จริง จำเป็นต้องยกระดับบทบาทของระบบการเงินให้เป็นส่วนหนึ่งของระบบนิเวศนวัตกรรม ไม่ใช่เพียงการจัดสรรเงินทุนเพิ่มเติม แต่คือการปรับโครงสร้างและกลไกของระบบการเงินให้สามารถรองรับลักษณะเฉพาะของธุรกิจนวัตกรรม ซึ่งมีความไม่แน่นอนสูงและมีรูปแบบการสร้างมูลค่าที่แตกต่างจากธุรกิจดั้งเดิม
SCB EIC มองว่าการออกแบบระบบการเงินนวัตกรรมของไทยต้องดำเนินไปอย่างเป็นระบบ ครอบคลุมทั้งฝั่งอุปทานและอุปสงค์เงินทุน ผ่านเสาหลักสำคัญ 4 ด้าน[2] ที่ต้องขับเคลื่อนไปพร้อมกัน ได้แก่
เสาหลักที่ 1 การปรับระบบการเงินให้รองรับ IP เป็นหลักประกัน และลดการยึดติดหลักประกันทางกายภาพแบบเดิม
ระบบการเงินจำเป็นต้องเปลี่ยนแนวคิดจากปัจจุบัน จากการพิจารณาสินเชื่อโดยอาศัยมูลค่าทรัพย์สินที่จับต้องได้ ไปสู่การประเมินศักยภาพที่แท้จริงของธุรกิจนวัตกรรม ทั้งในด้านเทคโนโลยี โมเดลธุรกิจ ความสามารถในการแข่งขัน และศักยภาพการเติบโตในอนาคต การเปิดทางให้ทรัพย์สินทางปัญญาและสินทรัพย์ไม่มีตัวตนสามารถมีบทบาทในการเข้าถึงแหล่งทุน จะช่วยลดข้อจำกัดสำคัญของธุรกิจนวัตกรรมในช่วงเริ่มต้นและช่วงขยายผลเชิงพาณิชย์ ควบคู่กับการพัฒนาเครื่องมือทางการเงินและผู้เล่นที่หลากหลาย ตั้งแต่เงินทุนในรูปแบบทุนไปจนถึงสินเชื่อเชิงพาณิชย์ เพื่อให้สอดคล้องกับวงจรการพัฒนานวัตกรรมในแต่ละระยะ
เสาหลักที่ 1 นี้ สามารถเริ่มต้นได้ผ่านความร่วมมือของกรมทรัพย์สินทางปัญญา สำนักงานคณะกรรมการส่งเสริมวิทยาศาสตร์ วิจัยและนวัตกรรม (สกสว.) และ WIPO ร่วมกันพัฒนาแนวทางและมาตรฐานการประเมินมูลค่า IP ที่ใช้ได้จริงในบริบทของนวัตกรรมไทย ขณะที่สถาบันการเงินสามารถเริ่มทดลองนำกรอบการพิจารณาสินเชื่อดังกล่าวนี้ไปใช้กับธุรกิจนวัตกรรมบางกลุ่มที่มีศักยภาพเชิงพาณิชย์ชัดเจน
เสาหลักที่ 2 การพัฒนากลไกแบ่งปันความเสี่ยงร่วมกันระหว่างภาครัฐกับภาคการเงินอย่างเป็นระบบ
เนื่องจากความเสี่ยงสูงเป็นอุปสรรคสำคัญที่ทำให้สถาบันการเงินยังไม่กล้าปล่อยสินเชื่อให้กับธุรกิจนวัตกรรม (IP Financing) ภาครัฐจึงควรมีบทบาทในการร่วมรับความเสี่ยงผ่านกลไกต่าง ๆ เช่น การค้ำประกันสินเชื่อ การสนับสนุนต้นทุนการประเมินมูลค่าทรัพย์สินทางปัญญา หรือการเปิดพื้นที่ทดลองการปล่อยสินเชื่อโดยใช้ IP เป็นหลักประกันภายใต้ Regulatory Sandbox
นอกจากนี้ การสนับสนุน IP Financing ควรถูกออกแบบให้ครบวงจร ตั้งแต่การประเมินมูลค่า IP ตามมาตรฐานที่เชื่อถือได้ การพิจารณาสินเชื่อบนข้อมูลที่สะท้อนศักยภาพธุรกิจจริง ไปจนถึงการมีกลไกรองรับกรณีผิดนัดชำระหนี้ เช่น หน่วยงานหรือกองทุนที่สามารถรับโอนและบริหารจัดการทรัพย์สินทางปัญญาได้อย่างมีประสิทธิภาพ เพื่อสร้างความเชื่อมั่นให้สถาบันการเงินในการปล่อยสินเชื่อเพื่อนวัตกรรมภายใต้กรอบการบริหารความเสี่ยงที่เหมาะสม
สำหรับเสาหลักที่ 2 กระทรวงการคลังจะมีบทบาทสำคัญในการออกแบบกลไกค้ำประกันร่วมรับความเสี่ยงสำหรับสินเชื่อนวัตกรรมที่เหมาะสมกับวงจรความเสี่ยง ขณะที่ธนาคารแห่งประเทศไทยจะมีบทบาทสำคัญผ่านการสร้างภูมิทัศน์ภาคการเงิน (Financial Landscape) ควบคู่กับการวางกรอบกำกับดูแลความเสี่ยงที่เอื้อต่อการทดลองปล่อยสินเชื่อเพื่อนวัตกรรม สนับสนุนให้ภาคการเงินมีพื้นที่เรียนรู้และพัฒนาแนวทางการประเมินและบริหารความเสี่ยงที่เชื่อมโยงกับระบบนิเวศนวัตกรรม
เสาหลักที่ 3 การพัฒนาระบบฐานข้อมูลกลางและมาตรฐานการประเมินมูลค่าทรัพย์สินทางปัญญาที่ใช้งานได้จริง
การลดความไม่แน่นอนของข้อมูลเป็นปัจจัยสำคัญในการทำให้เงินทุนไหลเข้าสู่ธุรกิจนวัตกรรมอย่างยั่งยืน SCB EIC เห็นว่าควรพิจารณาจัดตั้งหน่วยงานหรือแพลตฟอร์มกลางในลักษณะ Center of Excellence ด้าน Innovation Financing เพื่อทำหน้าที่รวบรวม เชื่อมโยง และวิเคราะห์ข้อมูลที่เกี่ยวข้องกับธุรกิจนวัตกรรมอย่างเป็นระบบ ควบคู่กับการพัฒนามาตรฐานการประเมินมูลค่า IP และกลไกรับรองผู้ประเมิน เพื่อยกระดับความน่าเชื่อถือของข้อมูล การเชื่อมโยง และแลกเปลี่ยนข้อมูลระหว่างภาครัฐ ภาคการเงิน และภาคเอกชนในรูปแบบที่เหมาะสม จะช่วยลดต้นทุนการประเมินความเสี่ยง สร้างความมั่นใจให้ผู้ให้ทุน และเอื้อให้การตัดสินใจสนับสนุนธุรกิจนวัตกรรมมีประสิทธิภาพมากขึ้นในระยะยาว
เสาหลักที่ 3 นี้จำเป็นต้องอาศัยกรมทรัพย์สินทางปัญญา สกสว. กระทรวงการคลัง ธนาคารแห่งประเทศไทย และสมาคมธนาคารไทยร่วมวางระบบฐานข้อมูลกลางด้านมูลค่าหลักประกัน IP และการใช้ประโยชน์นวัตกรรมเชิงพาณิชย์ เพื่อให้ธนาคารพาณิชย์หรือสถาบันการเงินและภาคธุรกิจ สามารถใช้เป็นฐานอ้างอิงร่วมกัน ทดลองใช้ และพัฒนาต่อยอดไปสู่มาตรฐานกลางที่ใช้งานได้จริง
เสาหลักที่ 4 การสร้างแรงจูงใจด้านอุปสงค์ เพื่อกระตุ้นให้เกิดการลงทุนพัฒนานวัตกรรมที่สามารถต่อยอดสู่โอกาสทางธุรกิจได้จริง
เนื่องจากมูลค่าของทรัพย์สินทางปัญญาจะเกิดขึ้นได้ก็ต่อเมื่อถูกนำไปใช้เชิงพาณิชย์ หากภาคธุรกิจยังไม่เห็นโอกาสในการสร้างรายได้จากนวัตกรรม การพัฒนาทรัพย์สินทางปัญญาก็จะไม่สามารถขยายผลสู่ระบบเศรษฐกิจได้อย่างแท้จริงในเสาหลักที่ 4 นี้ ภาครัฐจำเป็นต้องออกแบบแรงจูงใจเพื่อสร้างอุปสงค์ด้านนวัตกรรมอย่างเป็นระบบ เช่น การให้สิทธิประโยชน์ทางภาษีแก่บริษัทที่มีแผนลงทุนในเทคโนโลยีหรือการวิจัยและพัฒนา ควบคู่กับการจัดตั้งกลไก Co-funding ที่ภาครัฐร่วมลงทุนกับภาคธุรกิจในโครงการนวัตกรรม โดยอาจเริ่มจากบริษัทขนาดใหญ่ที่มีศักยภาพในการขยายผลก่อนขยายไปสู่ SMEs แนวทางดังกล่าวจะช่วยสร้างกระแสรายได้ที่ชัดเจนให้กับทรัพย์สินทางปัญญา ทำให้ภาคธุรกิจเห็นประโยชน์เชิงเศรษฐกิจอย่างเป็นรูปธรรม และเพิ่มความเชื่อมั่นในการลงทุนด้านนวัตกรรมในระยะยาว (รูปที่ 4)
ทั้งสี่เสาหลักจำเป็นต้องขับเคลื่อนโดย Stakeholders หลักที่เกี่ยวข้องไปพร้อมกัน เพื่อให้ระบบการเงินสามารถทำหน้าที่เป็น “ตัวเชื่อม” ระหว่างนวัตกรรม เงินทุน และการยกระดับศักยภาพการเติบโตของเศรษฐกิจไทยในระยะยาวได้อย่างแท้จริง
รูปที่ 4 : สี่เสาหลักการออกแบบ “ระบบการเงินนวัตกรรม” ของไทยที่ต้องขับเคลื่อนพร้อมกัน

ท้ายที่สุด การพัฒนา “ระบบการเงินนวัตกรรม” เป็นการปรับโครงสร้างเชิงระบบที่ต้องอาศัยความร่วมมือทุกภาคส่วน ภาครัฐในฐานะผู้ออกแบบระบบและร่วมแบ่งปันความเสี่ยง ภาคการเงินในฐานะผู้พัฒนาเครื่องมือและกรอบประเมินความเสี่ยงรูปแบบใหม่ และภาคธุรกิจในฐานะผู้สร้างอุปสงค์และขับเคลื่อนนวัตกรรมสู่ตลาดจริง แม้ในช่วงปีที่ผ่านมา จะเริ่มมีความพยายามเชื่อมโยงการใช้ทรัพย์สินทางปัญญาเข้ากับการเข้าถึงแหล่งเงินทุนมากขึ้น แต่ความพยายามดังกล่าวยังจำเป็นต้องถูกยกระดับให้เชื่อมโยงกันเป็น “ระบบนิเวศนวัตกรรม” อย่างแท้จริง
หากไทยไม่เร่งปฏิรูประบบการเงินให้รองรับนวัตกรรมในช่วง 3–5 ปีข้างหน้า ช่องว่างด้านผลิตภาพและความสามารถในการแข่งขันกับประเทศในภูมิภาคจะยิ่งขยาย และอาจกลายเป็นข้อจำกัดเชิงโครงสร้างของเศรษฐกิจไทยในระยะยาว
ในทางกลับกัน หากไทยสามารถขับเคลื่อนการเปลี่ยนผ่านนี้ได้อย่างต่อเนื่อง และเชื่อมองค์ความรู้ งานวิจัย ทรัพย์สินทางปัญญา และแหล่งเงินทุนเข้าด้วยกันตั้งแต่ต้นทางถึงปลายทาง ระบบการเงินเพื่อสนับสนุนนวัตกรรมจะไม่ใช่เพียงแนวคิดเชิงนโยบาย แต่จะกลายเป็นเครื่องยนต์ใหม่ของการเติบโตเชิงคุณภาพ ช่วยเพิ่มผลิตภาพและยกระดับความสามารถในการแข่งขันของประเทศ อย่างไรก็ดี ในโลกเศรษฐกิจที่ขับเคลื่อนด้วยสินทรัพย์ไม่มีตัวตน การปรับตัวที่ล่าช้าอาจทำให้ไทยไม่เพียง “พลาดโอกาส” แต่เสี่ยงที่จะ “ตามไม่ทัน” การเปลี่ยนแปลงเชิงโครงสร้างของเศรษฐกิจโลกในระยะยาว
บทวิเคราะห์โดย... https://www.scbeic.com/th/detail/product/Innovation-090426
[1] กฤษณ์ จันทโนทก และศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ (SCB EIC). (2025). บทบาทของเทคโนโลยีและนวัตกรรมในการขับเคลื่อนเศรษฐกิจไทย [คำบรรยายในงานสัมมนา “กระตุก GDP ไทย” ด้วยกองทุน ววน.]. กรุงเทพมหานคร, ประเทศไทย
[2] กฤษณ์ จันทโนทก และ ศนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ (SCB EIC). (2025). พลิกโฉมเศรษฐกิจไทยด้วยระบบนวัตกรรมใหม่ [คำบรรยายในงานสัมมนา]. The Standard Economic Forum 2025, กรุงเทพมหานคร, ประเทศไทย