เงินเฟ้อที่ยังสูงหนุนสหรัฐฯ และญี่ปุ่นขึ้นดอกเบี้ยปลายปี ขณะที่แนวโน้มเศรษฐกิจไทยปรับดีขึ้นจากแรงส่งการเตินโตที่แข็งแกร่งขึ้นและการปรับปรุงข้อมูลสถิติ
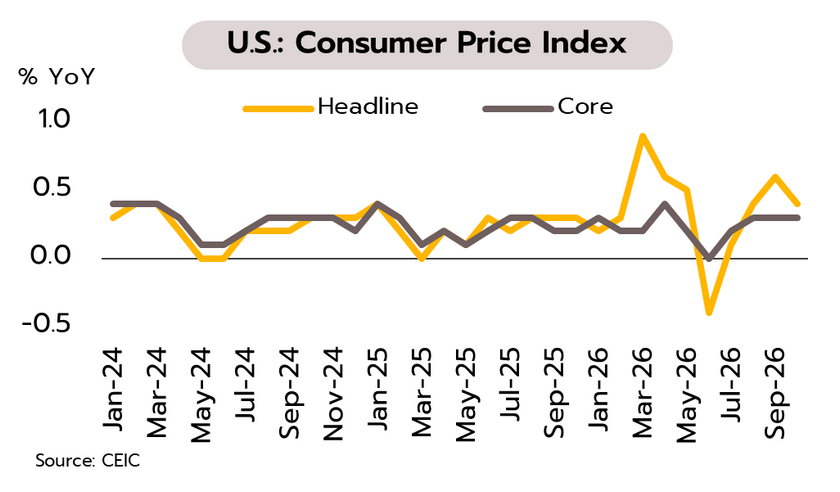
สหรัฐฯ: ความเสี่ยงเงินเฟ้อที่ยังอยู่ในระดับสูงหนุนโอกาสเฟดขึ้นดอกเบี้ยในเดือนธันวาคม แต่ความจำเป็นในการขึ้นดอกเบี้ยต่อเนื่องมีแนวโน้มลดลง อัตราเงินเฟ้อทั่วไปเดือนตุลาคมเพิ่มขึ้น 0.4% MoM สูงกว่าตลาดคาดที่ 0.3% แต่ชะลอลงจาก 0.6% ในเดือนก่อน ขณะที่เงินเฟ้อพื้นฐานทรงตัวที่ 0.3% ส่วนอัตราเงินเฟ้อผู้ผลิตเร่งขึ้นจาก 6.3% เป็น 6.5% YoY สูงสุดในรอบเกือบ 4 ปี ทั้งนี้ แรงกดดันเงินเฟ้อที่ยังอยู่ในระดับสูงสนับสนุนโอกาสเฟดปรับขึ้นอัตราดอกเบี้ยนโยบายอีก 0.25% สู่ระดับ 4.00-4.25% ในการประชุมเดือนธันวาคม อย่างไรก็ตาม สัญญาณการชะลอตัวของเงินเฟ้อทั่วไป ประกอบกับราคาน้ำมันที่ปรับลดลงและการชะลอตัวของค่าจ้าง (4.13% YoY ในเดือนกันยายน เทียบกับ 4.22% ในเดือนสิงหาคม) ช่วยบรรเทาความเสี่ยงของการเกิดเงินเฟ้อระลอกสอง ซึ่งอาจลดทอนความจำเป็นในการปรับขึ้นดอกเบี้ยอย่างต่อเนื่องในระยะข้างหน้า
ญี่ปุ่น: แรงกดดันเงินเฟ้อฉุดการบริโภคหดตัวแรงสุดในรอบ 6 ปี แต่ BOJ มีแนวโน้มเดินหน้าขึ้นดอกเบี้ย การใช้จ่ายภาคครัวเรือนเดือนกันยายนหดตัว 6.8% YoY รุนแรงที่สุดในรอบ 6 ปี และเป็นการหดตัวต่อเนื่องเดือนที่ 10 โดยการใช้จ่ายลดลงในเกือบทุกหมวดสินค้าและบริการ สะท้อนแรงกดดันจากค่าครองชีพที่สูงขึ้น ขณะที่อัตราเงินเฟ้อทั่วไปของกรุงโตเกียวเดือนตุลาคมเร่งขึ้นสู่ระดับ 2.8% YoY ทั้งนี้ แรงกดดันเงินเฟ้อ ประกอบกับค่าจ้างที่ปรับขึ้นหนุนให้เกิดเงินเฟ้อระลอกสองชัดเจนขึ้น ดังนั้น BOJ จึงมีแนวโน้มปรับขึ้นอัตราดอกเบี้ยนโยบาย 0.25% สู่ระดับ 1.50% ในการประชุมเดือนธันวาคม และอาจส่งสัญญาณปรับขึ้นดอกเบี้ยอีก 1-2 ครั้ง ในปี 2570
ไทย: GDP ไตรมาส 3 ขยายตัวเร่งขึ้น 2.9% จาก 2.4% ในไตรมาส 2 โดยได้รับแรงสนับสนุนจากโมเมนตัมการลงทุนที่แข็งแกร่ง การส่งออกที่ขยายตัวดี และมาตรการกระตุ้นเศรษฐกิจ อุปสงค์โลกที่เพิ่มขึ้นต่อสินค้า AI และอิเล็กทรอนิกส์ช่วยหนุนการลงทุนภาคเอกชนและการส่งออก ขณะที่การนำเข้าที่ชะลอลงมีส่วนช่วยให้ดุลบัญชีเดินสะพัดกลับมาเกินดุลในไตรมาส 3 อย่างไรก็ดี การลดลงของสินค้าคงคลังเป็นปัจจัยกดดันการขยายตัวของเศรษฐกิจ สำหรับปี 2569 สภาพัฒน์ฯ คาดการณ์ว่า GDP จะขยายตัวร้อยละ 2.5 สะท้อนการลงทุนและการส่งออกที่ปรับดีขึ้น ขณะที่ปี 2570 คาดว่า GDP จะขยายตัวในช่วง 2.0–3.0%
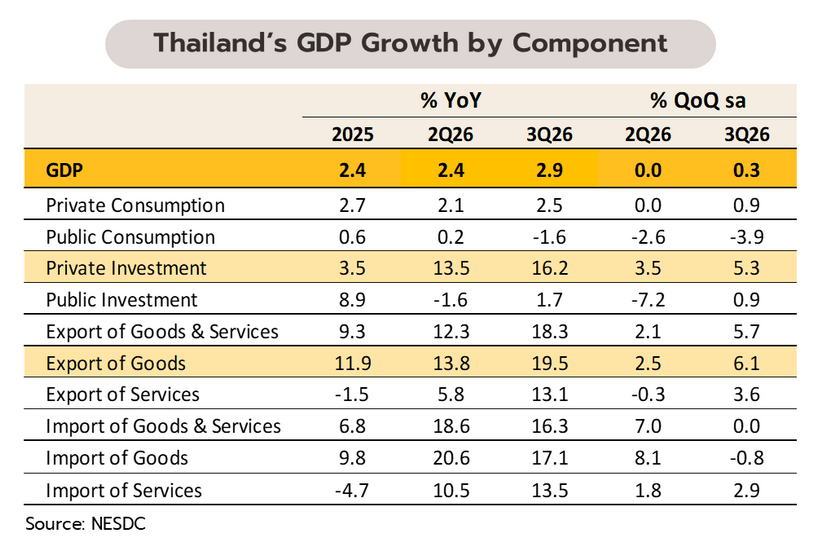
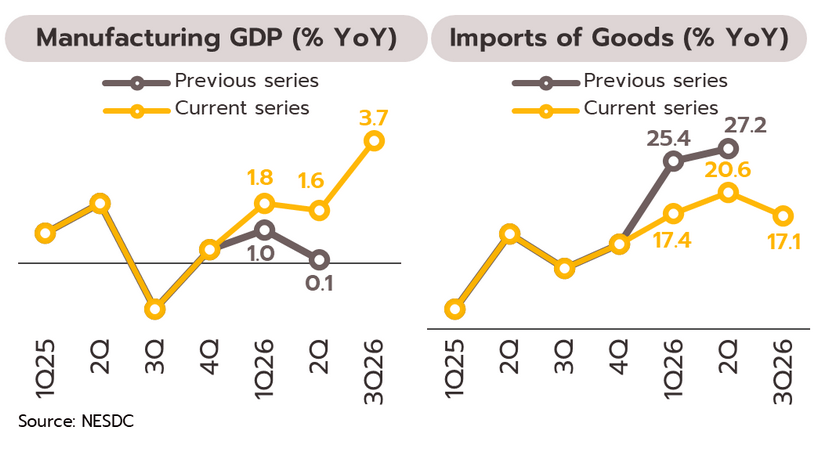
พัฒนาการล่าสุดสะท้อนว่า มีความเป็นไปได้ที่จะปรับเพิ่มคาดการณ์ GDP จากเดิมที่ 2.1% (ณ สิงหาคม 2569) โดยมีปัจจัยสนับสนุน ได้แก่ (i) GDP ขยายตัวดีกว่าคาดในไตรมาส 3 สะท้อนแรงส่งทางเศรษฐกิจที่แข็งแกร่งขึ้น (ii) การปรับปรุงข้อมูลสถิติส่งผลให้ตัวเลข GDP สูงขึ้น โดยดัชนีผลผลิตอุตสาหกรรม (MPI) ที่ปรับปรุงใหม่สอดคล้องกับการเติบโตของ GDP ในภาคการผลิต (Manufacturing GDP) ที่เร่งขึ้นเป็น 3.7% ในไตรมาส 3 และการปรับเพิ่มตัวเลขการเติบโตในไตรมาสก่อนหน้า (ดังรูป) นอกจากนี้ การปรับปรุงตัวเลขการนำเข้า (ดังรูป) โดยหักการรับจ้างผลิตออก ยังมีผลเชิงบวกต่อ GDP (iii) มาตรการภาครัฐช่วยสนับสนุนเศรษฐกิจ ทั้งโครงการไทยช่วยไทยพลัสและมาตรการเยียวยาผู้ประสบอุทกภัยเพิ่มเติม อย่างไรก็ตาม เศรษฐกิจไทยยังเผชิญความเสี่ยงทั้งความตึงเครียดทางภูมิรัฐศาสตร์และความไม่แน่นอนของนโยบายสหรัฐฯ ทั้งนี้ วิจัยกรุงศรีอยู่ระหว่างทบทวนคาดการณ์ GDP และมีกำหนดเผยแพร่ในช่วงต้นเดือนธันวาคมนี้