ประกันที่ใช่...ประกันในแบบของคุณ

หากกล่าวถึงประกัน สิ่งแรกๆ ที่หลายท่านมักนึกถึง เชื่อว่าคงเป็นเรื่องการเสนอขายประกัน จนทำให้เกิดอาการไม่อยากจะรับสายโทรศัพท์ หรือสนทนาด้วย….ทำไมจึงเป็นเช่นนั้น ?
เหตุผลแต่ละคนอาจต่างกันไป เช่น ไม่เห็นถึงความจำเป็นในการทำประกัน ไม่เข้าใจในแบบประกันที่ถูกเสนอขาย แบบประกันที่เสนอไม่มีความคุ้มครองที่ตรงกับความต้องการ หรือหากจะทำประกันก็ยุ่งยากในการตรวจสุขภาพ หรืออาจมีเยอะแล้ว
จะเห็นได้ว่ามีเหตุผลมากมายที่ทำให้เราปฏิเสธการทำประกัน ซึ่งอันที่จริงแล้วเราอาจต้องการประกันในยามที่เราไม่สามารถทำได้แล้ว เพราะเราอาจเป็นโรคบางโรค หรืออายุที่มากขึ้นทำให้เบี้ยแพงขึ้น ซึ่งนับว่าเป็นเรื่องที่น่าเสียดายมาก
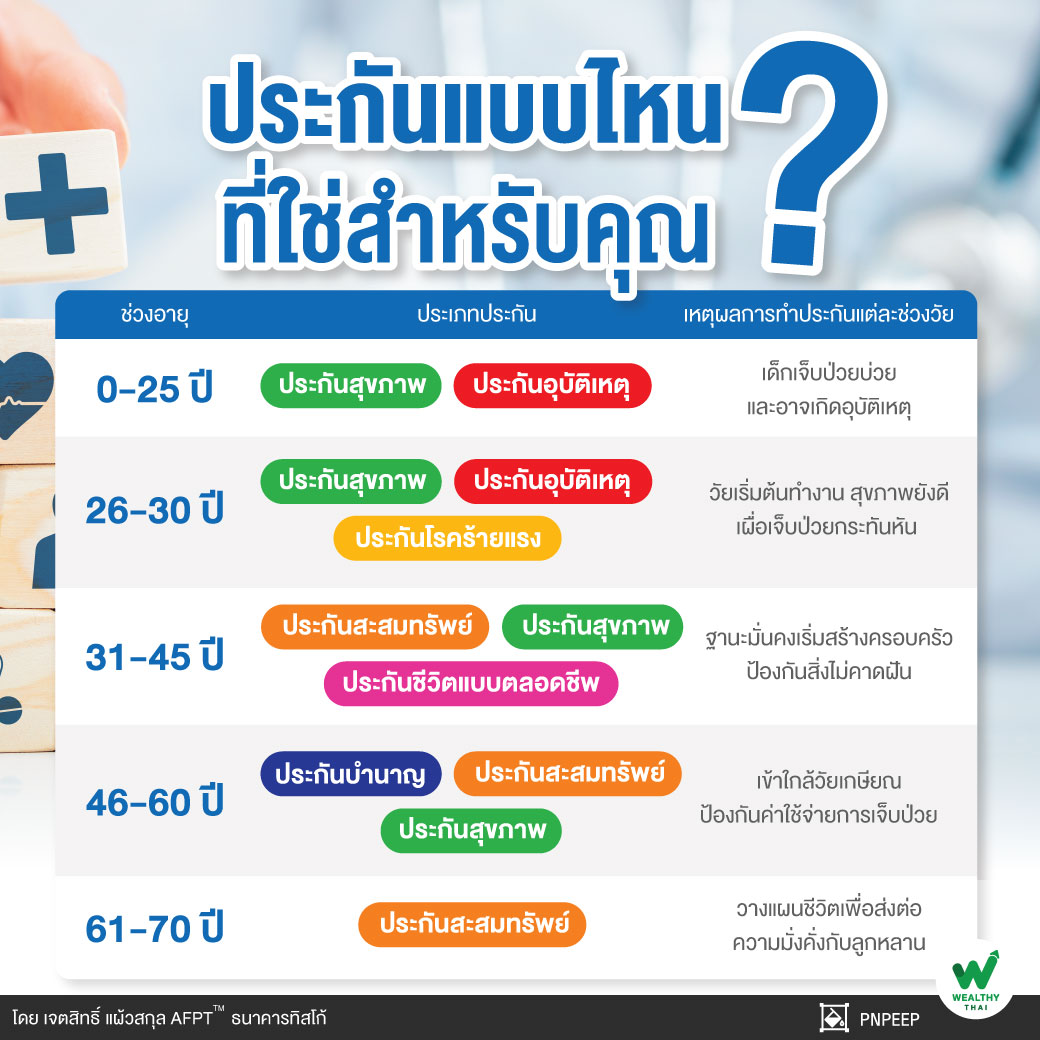
ในบทความนี้ อยากให้ทุกท่านลองสำรวจตัวเองว่าได้ปิดความเสี่ยงด้านการเงินด้วยการใช้แบบประกันได้ครบถ้วนแล้วหรือยัง ผมอยากจะเสนอแบบประกันที่เหมาะสมในแต่ละช่วงอายุ โดยคำนึงถึงหลักการวางแผนทางการเงินรวมไปถึงความจำเป็น และความสามารถในการจ่ายเบี้ยของแต่ละช่วงอายุ โดยจะแบ่งเป็น 5 ช่วงอายุด้วยกัน ดังนี้
(0-25 ปี) ประกันสุขภาพ / ประกันอุบัติเหตุ
ในวัยเด็กเป็นช่วงที่ถือว่ามีปัญหาสุขภาพค่อนข้างมาก รวมไปถึงการใช้ชีวิตที่โลดโผน จึงมีความเสี่ยงที่อาจจะเกิดอุบัติเหตุหรือเจ็บป่วยได้ง่าย จึงจำเป็นต้องมีประกันสุขภาพและประกันอุบัติเหตุมาป้องกันความเสี่ยงในส่วนนี้
(26-30 ปี) ประกันโรคร้ายแรง / ประกันอุบัติเหตุ / ประกันสุขภาพ
แม้ในวัยนี้จะเป็นช่วงวัยที่เริ่มต้นของการทำงานที่มีรายได้พอประมาณและยังมีสุขภาพที่ดี แต่เราก็ควรที่จะทำประกันสุขภาพเผื่อไว้ในกรณีที่เกิดการเจ็บป่วยร้ายแรงกะทันหัน จนทำให้ต้องเข้ารับการรักษาที่โรงพยาบาล ซึ่งค่าใช้จ่ายในการรักษาในส่วนนี้มีค่าใช้จ่ายที่สูงมาก ซึ่งอาจทำให้เราเกิดปัญหาทางการเงินถึงขั้นสูญเสียเงินออมทั้งหมดได้ และอีกประกันที่จำเป็นไม่แพ้กัน คือ ประกันโรคร้ายแรง ที่มีโอกาสเป็นได้ในทุกช่วงอายุ เพราะยิ่งเราทำในอายุที่ยังน้อย จะทำให้เราจ่ายค่าเบี้ยน้อยเมื่อเทียบกับทุนประกันที่เราได้รับ
(31-45 ปี) ประกันชีวิตแบบตลอดชีพ / ประกันสุขภาพ / ประกันสะสมทรัพย์
เป็นช่วงที่มีหน้าที่การงานที่มั่นคง รวมถึงมีรายได้พอประมาณ เริ่มสร้างครอบครัวและอาจมีลูกที่ต้องดูแล การมีประกันชีวิตแบบตลอดชีพจะเป็นส่วนหนึ่งในการสร้างหลักประกันให้ครอบครัวเมื่อมีเหตุการณ์ไม่คาดฝันเกิดขึ้น การซื้อประกันชีวิตแบบตลอดชีพในช่วงนี้มีโอกาสได้รับความคุ้มครองชีวิตสูง ขณะที่ค่าเบี้ยก็ไม่แพงนัก นอกจากนี้ วัยนี้ควรซื้อประกันสุขภาพเพิ่มเติม เพราะร่างกายยังแข็งแรงสามารถทำประกันได้ง่าย รวมไปถึงมีประกันสะสมทรัพย์เพื่อวางแผนการเงินให้กับลูกและครอบครัวในอนาคต
(46-60 ปี) ประกันบำนาญ / ประกันสะสมทรัพย์ / ประกันสุขภาพ
ในช่วงนี้ควรเริ่มนึกถึงการใช้ชีวิตหลังเกษียณ จึงควรทำประกันบำนาญเพื่อหลักประกันรายได้หลังเกษียณ และควรซื้อประกันสุขภาพเพิ่มเติมเพื่อดูแลค่าใช้จ่ายด้านสุขภาพ ซึ่งเป็นค่าใช้จ่ายที่มากเป็นอันดับต้นๆ ของคนวัยเกษียณ
(61-70 ปี) ประกันสะสมทรัพย์
ถือเป็นช่วงโค้งสุดท้ายของอายุที่สามารถซื้อประกันได้ จึงควรเลือกประกันเพื่อการออมเงินและวางแผนส่งต่อสินทรัพย์มรดกให้แก่ลูกหลานอย่างประกันสะสมทรัพย์ ซึ่งสามารถซื้อประกันได้โดยไม่ต้องเสียภาษีมรดก
รู้แบบนี้แล้ว...อย่ารอเวลาที่จะเริ่มต้นทำประกัน และควรทำประกันชีวิตหรือสุขภาพในช่วงที่ร่างกายยังแข็งแรงให้เร็วที่สุดเท่าที่จะทำได้ เพราะเมื่อใดที่มีปัญหาสุขภาพการทำประกันก็จะมีอุปสรรคทันที
ส่วนท่านใดที่ต้องการคำแนะนำการเลือกซื้อประกันที่เหมาะสมกับตัวเอง รวมถึงเลือกซื้อประกันตัวท็อปแบบไม่จำกัดค่าย สามารถติดต่อขอรับคำแนะนำได้ที่ธนาคารทิสโก้ทุกสาขา หรือหากท่านใดมีข้อข้องใจเกี่ยวกับการวางแผนการเงินของตนเอง สามารถส่งคำถามของท่านมาได้ที่ [email protected] ครับ