คัดมาให้!! 4 หุ้นเตรียมรับอานิสงส์ ความต้องการรถยนต์มือสองที่พุ่งไม่หยุด
จากกระแสข่าวค่ายรถยนต์แห่ขึ้นราคา นายสุรพงษ์ ไพสิฐพัฒนพงษ์ รองประธานและโฆษกกลุ่มอุตสาหกรรมยานยนต์ สภาอุตสาหกรรมแห่งประเทศไทย (ส.อ.ท.) เปิดเผยว่า ปัญหาการขาดแคลนเซมิคอนดักเตอร์และชิ้นส่วนบางอย่าง รวมถึงราคาวัตถุดิบต่างๆ ปรับตัวสูงขึ้น ชิ้นส่วนวัตถุดิบบางชิ้นปรับตัวสูงขึ้นกว่า 300-400% ส่งผลกระทบให้ค่ายรถยนต์ เริ่มทยอยปรับขึ้นราคาส่วนใหญ่จะปรับขึ้นหลักหมื่นบาท เนื่องจากสต๊อกเก่าเริ่มหมดแล้ว จึงต้องปรับราคาใหม่ ตามต้นทุนใหม่ที่ปรับเพิ่มขึ้นและอีกปัญหาที่ผู้บริโภคกำลังประสบปัญหา คือ การสั่งซื้อรถปีนี้ แต่จะต้องรอได้รถยนต์ปีหน้า เพราะปัญหาการขาดแคลนชิ้นส่วนเช่นกันเป็นปัญหาที่ค่ายรถยนต์ไม่สามารถหลีกเลี่ยงได้
ล่าสุดนักวิเคราะห์ออกมาระบุว่า ความต้องการของตลาดรถยนต์มือสองปรับตัวเพิ่มสูงขึ้นอย่างต่อเนื่อง จนทำให้ราคารถยนต์มือสองเกือบทุกประเภทปรับเพิ่มขึ้น 10% และยังมีคาดการณ์ว่าสิ้นปี 65 จะเพิ่มขึ้นสูงถึง 15% จากปีก่อน เพราะอุปทานรถยนต์ใหม่ยังคงมีแนวโน้มลดลง สะท้อนจากยอดขายรถยนต์ในประเทศที่ลดลงอีกเป็น 738,000 คันในปี 2564 ลดลง 6.8%จากปีก่อนหน้า เทียบกับ 1 ล้านคันในช่วงปี 2561/62 เนื่องจากปัญหาการขาดแคลนเซมิคอนดักเตอร์ที่ส่งผลกระทบต่อกระบวนการผลิตรถยนต์ใหม่ของรถยนต์ทุกยี่ห้อดังนั้น Wealthy Thai จึงได้รวบรวมหุ้นที่คาดว่าจะได้รับผลดีจากตลาดรถมือ 2 ที่เติบโตมาฝากนักลงทุน
โดยนักวิเคราะห์บริษัทหลักทรัพย์กสิกรไทย จำกัด (มหาชน) เปิดเผยว่า แนวโน้มราคารถมือสองเพิ่มขึ้นต่อเนื่องในปี 2565 โดยนายภิญโญ ธนวัชรภรณ์ นายกสมาคมผู้ประกอบการรถยนต์มือสอง กล่าวว่า ราคารถยนต์มือสองเกือบทุกประเภทปรับเพิ่มขึ้น 10% นับจากต้นปีถึงปัจจุบัน (YTD) เทียบกับที่สมาคมคาดการณ์ไว้ที่ 5% ซึ่งสอดคล้องกับดัชนีราคารถยนต์มือสองของ ธปท. ที่ขยายตัว 11.4% นับจากต้นปีถึงปัจจุบัน
ทั้งนี้นายภิญโญคาดว่าราคารถยนต์มือสองในสิ้นปีนี้ จะเพิ่มขึ้น 15% จากปีก่อน เนื่องจากอุปสงค์/อุปทานที่ไม่สอดคล้องกันตั้งแต่ปี 2563 ยังคงดำเนินต่อไป โดยอุปทานรถยนต์ใหม่ยังคงมีแนวโน้มลดลง สะท้อนจากยอดขายรถยนต์ในประเทศที่ลดลงอีกเป็น 738,000 คันในปี 2564 ลดลง 6.8%จากปีก่อนหน้า เทียบกับ 1 ล้านคันในช่วงปี 2561/62 เนื่องจากปัญหาการขาดแคลนเซมิคอนดักเตอร์ที่ส่งผลกระทบต่อกระบวนการผลิตรถยนต์ใหม่ของรถยนต์ทุกยี่ห้อ
นายภิญโญคาดว่าการขาดแคลนอุปทานใหม่จะยังคงเป็นอุปสรรคต่อตลาดอย่างน้อยจนถึงต้นปี 2566 การขาดแคลนอุปทานยังเป็นปัจจัยสำคัญที่ผลักดันอุปสงค์รถยนต์มือสอง นอกเหนือจากราคาที่ต่ำกว่าเมื่อเทียบกับรถยนต์ใหม่ รวมทั้งบอกอีกว่าความต้องการรถยนต์มือสองมีมากขึ้นในทุกช่วงอายุรถยนต์ โดยเฉพาะรถยนต์อายุ 1-6 ปี ซึ่งราคาก็สูงกว่ารถใหม่ในบางยี่ห้อเสียอีก
ขณะที่รถยนต์พลังงานไฟฟ้า (EV) น่าจะต้องใช้เวลาในการเจาะตลาด โดยนายภิญโญ มีความกังวลค่อนข้างน้อยเกี่ยวกับแนวโน้มรถยนต์ EV ในประเทศไทยในขณะนี้ เนื่องจากค่าใช้จ่ายที่เกี่ยวข้องกับการเปลี่ยนแบตเตอรี่อยู่ในระดับสูง ซึ่งสูงกว่าค่าบำรุงรักษารถยนต์สันดาปมาก ยกตัวอย่างประเทศสิงคโปร์ ซึ่งตั้งเป้าหมายชัดเจนว่าจะมีรถยนต์ขับเคลื่อนด้วยพลังงานสะอาด 100% ภายในปี 2583 แต่ยังคงมีอัตราการนำรถยนต์ EV มาใช้ในระดับต่ำ เนื่องจากกฎระเบียบที่เกี่ยวข้องกับค่าใช้จ่ายในการครอบครองรถยนต์ในสิงคโปร์
จากข้อมูลของ Bloomberg อัตราการเข้าถึงรถยนต์ EV ในสิงคโปร์มีเพียง 0.5% ณ สิ้นปี 2564 แต่รัฐบาลกำลังพยายามที่จะใช้มาตราการจูงใจเพิ่มเติมเพื่อกระตุ้นความสนใจของผู้ซื้อ ซึ่งนายภิญโญ ยอมรับว่ารถยนต์ EV จะกลายเป็นคู่แข่งสำคัญในตลาดรถยนต์มือสองหากราคาแบตเตอรี่ต่ำลงและมาตรการกระตุ้นจากภาครัฐเพิ่มขึ้น แต่น่าจะใช้เวลาในการดำเนินการ
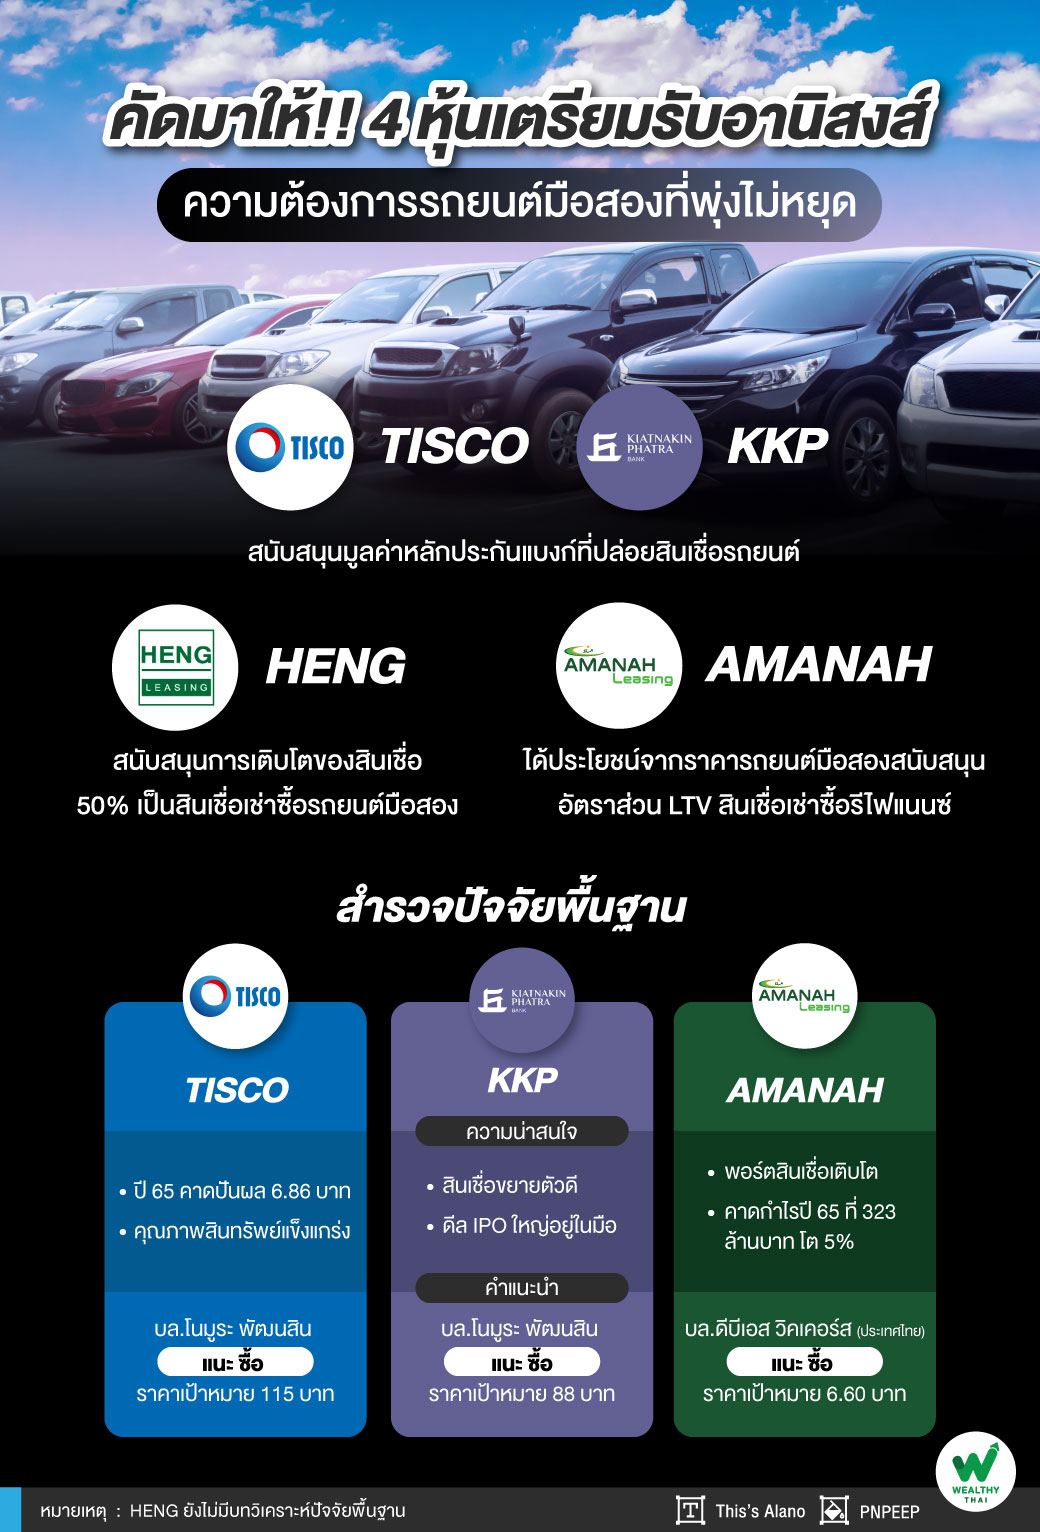
ดังนั้นฝ่ายวิจัยมองเป็นบวกต่อผู้ให้บริการสินเชื่อเช่าซื้อรถยนต์มือสอง โดยคาดว่าตลาดรถยนต์มือสองที่แข็งแกร่งทั้งในด้านราคาและความต้องการจะยังดำเนินไปต่อเนื่องในอีกหลายไตรมาส ราคาและความต้องการรถยนต์มือสองที่สูงจะช่วยสนับสนุนมูลค่าหลักประกันของธนาคารที่ปล่อยสินเชื่อเช่าซื้อรถยนต์ เช่น TISCO และ KKP และจะช่วยเพิ่มความยืดหยุ่นในการจัดการรถยึดได้อย่างมีประสิทธิภาพมากขึ้น
ขณะที่อุปสงค์รถยนต์มือสองที่แข็งแกร่งจะช่วยสนับสนุนการเติบโตของสินเชื่อของ HENG ซึ่ง 50% ของพอร์ตสินเชื่อทั้งหมดเป็นผลิตภัณฑ์สินเชื่อเช่าซื้อรถยนต์มือสอง นอกจากนี้ AMANAH จะยังได้ประโยชน์จากราคารถยนต์มือสองที่แข็งแกร่ง เนื่องจากจะสนับสนุนอัตราส่วน LTV ของผลิตภัณฑ์สินเชื่อเช่าซื้อรีไฟแนนซ์
สำรวจปัจจัยพื้นฐาน 4 หุ้นได้ผลดีดังกล่าว
TISCO ล่าสุดรายงานผลดำเนินงานไตรมาส 2/65 มีกำไรสุทธิ 1,848.43 ล้านบาท เพิ่มขึ้น 10.9% จากช่วงเดียวกันปีก่อนที่มีกำไรสุทธิ 1,666.05 ล้านบาท มาจากการปล่อยสินเชื่อเพื่อการอุปโภคบริโภคที่เพิ่มมากขึ้นโดยเฉพาะสินเชื่อจำนำทะเบียนผ่านช่องทาง “สมหวัง เงินสั่งได้” ตามแผนการขยายสาขา ประกอบกับธุรกิจนายหน้าประกันภัยสามารถฟื้นตัวได้ดีที่ 20.2 % เป็นไปตามปริมาณการปล่อยสินเชื่อใหม่ที่เพิ่มขึ้น และค่าใช้จ่ายผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (ECL) ปรับตัวลดลง ตามการควบคุมคุณภาพสินทรัพย์อย่างมีประสิทธิภาพ
ด้านนักวิเคราะห์บริษัทหลักทรัพย์ โนมูระ พัฒนสิน จำกัด (มหาชน) เปิดเผยว่า คาดกำไรสุทธิไตรมาส 3/65 เติบโตจากช่วงเดียวกันของปีก่อน จากการลดค่าใช้จ่ายสารอง และการเพิ่มขึ้นของรายได้ที่ไม่ใช่ดอกเบี้ย ขณะที่ทรงตัวจากไตรมาสก่อน แม้สินเชื่อรวมคาดเพิ่มขึ้น จากการรุกสินเชื่อที่ให้ผลตอบแทนสูง (high yield) ทั้งสินเชื่อเช่าซื้อ (HP) และสินเชื่อจำนำทะเบียน ภายใต้ชื่อ สมหวัง แต่อาจถูกชดเชยด้วยต้นทุนทางการเงินที่เพิ่มขึ้น ตามทิศทางดอกเบี้ยที่เป็นขาขึ้น โดยยังคงสมมติฐานปี 65 สินเชื่อขยายตัว 3%จากปีก่อน เทียบค่าเฉลี่ยกลุ่มขยายตัว 5% และคาดปี 65 กำไรสุทธิที่ 6.87 พันล้านบาท เพิ่มขึ้น 1%จากปีก่อน
ดังนั้นแนะนำ ซื้อ ราคาเป้าหมาย 115.0 บาท จุดเด่นของ TISCO คือการมีคุณภาพสินทรัพย์ที่แข็งแกร่ง จากความเข้มงวดในการปล่อยสินเชื่อ และการเร่งตั้งสำรองไปมากในช่วงที่ผ่านมา ทำให้มี Coverage Ratio สูงสุดในกลุ่มธนาคาร นอกจากนั้นมีปันผลเด่นคาดปี 65 ที่ 6.86 บาท คิดเป็น dividend yield 7.7%
KKP นักวิเคราะห์ บริษัทหลักทรัพย์ โนมูระ พัฒนสิน จำกัด (มหาชน) เปิดเผยว่า คาดวันที่ 19-20 ก.ค.65 กำไรสุทธิไตรมาส 2/65 ที่ 1.77 พันล้านบาท เติบโต 31% จากช่วงเดียวกันของปีก่อน เพราะสินเชื่อขยายตัว 19.9% จากช่วงเดียวกันของปีก่อน และขยายตัว 3.5% จากไตรมาสก่อน จากสินเชื่อเช่าซื้อรถยนต์ สินเชื่อที่อยู่อาศัย และสินเชื่อธุรกิจ ขณะที่กำไรสุทธิลดลง ลดลง 14% จากไตรมาสก่อน เพราะรายได้ที่ไม่ใช่ดอกเบี้ยลดลง เช่น เงินลงทุน (FVTPL) และธุรกิจนายหน้าซื้อขายหลักทรัพย์ เป็นต้น
สำหรับผลขาดทุนรถยึดคาดที่ –280-320 ล้านบาท เทียบกับ -331 ล้านบาท ในไตรมาส 2/65 และ -251 ล้านบาท ในไตรมาสก่อน ซึ่งมองว่าไม่ได้เป็นระดับที่น่ากังวล ด้านคุณภาพสินทรัพย์ Gross NPL เพิ่มขึ้น 5% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 7%จากไตรมาสก่อน ทำให้ NPL ratio อยู่ที่ 3.00% เทียบกับไตรมาสก่อนที่ 2.90% และ Coverage Ratio ที่ 174% เทียบกับไตรมาสก่อนที่ 180%
ส่วนไตรมาส 3/65 คาดกำไรสุทธิเติบโตจากช่วงเดียวกันของปีก่อน และจากไตรมาสก่อน เพราะสินเชื่อคาดขยายตัวดีต่อเนื่องจากทุก segment นอกจากนี้คาดได้แรงหนุนจากรายค่าธรรมเนียมวานิชธนกิจ (IB) ที่มีดีล IPO ขนาดใหญ่อยู่ในมือ โดยคงกำไรสุทธิปี 65 ที่ 8.09 พันล้านบาท เติบโต 28% จากปีก่อน
คงแนะนำ ซื้อ และคงราคาเป้าหมายที่ 88.0 บาท โดยคง KKP เป็น Top Pick กลุ่มธนาคารขนาดกลาง- เล็ก (กลุ่ม Auto Lender ) เพราะทิศทางกำ ไรสุทธิเติบโตเด่นกว่า สำหรับคุณภาพสินทรัพย์ไม่น่ากังวล เพราะตั้งสำรองล่วงหน้าไปมากแล้ว และคาดมีเงินปันผลงวดครึ่งปีแรกปี 65 ที่ 0.95 บาท
AMANAH นักวิเคราะห์บริษัทหลักทรัพย์ ดีบีเอส วิคเคอร์ส (ประเทศไทย) จำกัด เปิดเผยว่า คาดกำไรปี 2565 ขยายตัว 5.0% มาอยู่ที่ 323 ล้านบาท ส่วนปี 2566 คาดเติบโตอีก 11.1% โดยปัจจัยหลักที่สนับสนุนกำไรในปี 2565 ได้แก่การกลับมาเติบโตของพอร์ตสินเชื่อในปี 2565 หลังจากที่พอร์ตฯ ไม่สามารถขยายตัวได้ตามคาดในช่วงปี 2563-64 เนื่องจาก สถานการณ์การแพร่ระบาดของ COVID-19 นอกจากนี้ เชื่อว่าการฟื้นตัวของภาคเศรษฐกิจจะเป็นอีกหนึ่งปัจจัยสำคัญ ที่จะสนับสนุนการขยายตัวของพอร์ตสินเชื่อ และกำไร ในปี 2565
คงคำแนะนำ“ซื้อ” โดยมีราคาเป้าหมายใหม่ที่ 6.60 บาท (จากเดิม 6.95 บาท ) ราคาเป้าหมายที่ลดลงเกิดจากการปรับ valuation multiple ที่ใช้ในการกำหนดราคาเป้าหมายลงมาเช่นเดียวกับคู่เทียบในธุรกิจเดียวกัน (เช่น SAWAD MTC) เพื่อ สะท้อนความกังวลที่ตลาดทุนมีต่อหุ้นในกลุ่ม nonbank ในด้านการเปลี่ยนแปลงของระเบียบข้อบังคับ แนวโน้มอัตราดอกเบ้ยี ขาขึ้น ซึ่งอาจส่งผลต่อแนวโน้มการเติบโตของธุรกิจ
สุดท้าย HENG ล่าสุดยังไม่มีบทวิเคราะห์ปัจจัยพื้นฐานออกมา