เปิดคำทำนายงบไตรมาส 2/65 9 หุ้นโรงไฟฟ้ารายใหญ่ของไทย ท่ามกลางวิกฤตพลังงาน ที่กดดันต้นทุน
กำลังจะเข้าสู่ช่วงประกาศผลประกอบการไตรมาส 2/65 กันแล้ว วันนี้ทีมข่าว Wealthy Thai จึงได้รวบรวมคาดการณ์งบไตรมาส 2/65 ของกลุ่มที่นักลงทุนให้ความสนใจต่อเนื่อง อย่างหุ้นโรงไฟฟ้ารายใหญ่ของไทย (เรียงลำดับตามมาร์เก็ตแคป ณ วันที่ 15 ก.ค.65) ท่ามกลางวิกฤตพลังงานที่เคลื่อนไหวในระดับสูง ซึ่งหุ้นกลุ่มนี้จะรายงานผลประกอบการออกมาในทิศทางไหน บทความนี้มีคำตอบแล้ว
ทั้งนี้จากการประเมินของนักวิเคราะห์ทั้ง 9 หุ้น พบว่าส่วนใหญ่ยังเห็นการเติบโตในทิศทางที่ดี แม้จะมีแรงกดดันเข้ามาอย่างต่อเนื่อง ซึ่งการเติบโตของแต่ละหุ้นก็มีปัจจัยสนับสนุนที่แตกต่างกันออกไป ดังนั้นทั้ง 9 หุ้นจะมีความน่าสนใจแค่ไหน อ่านได้ผ่านบทความนี้เลย
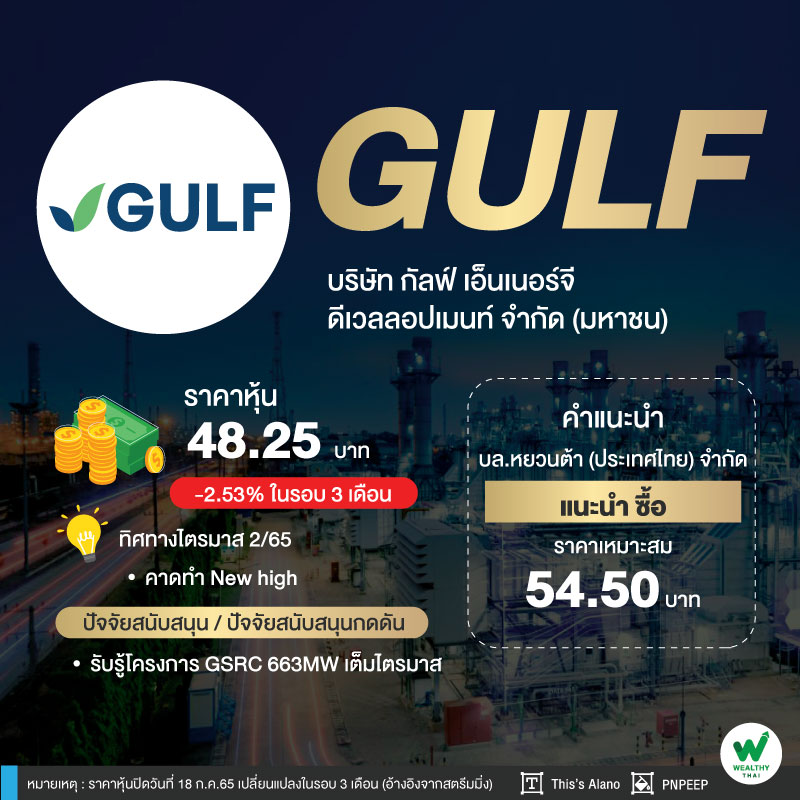
เริ่มจาก GULF โดยนักวิเคราะห์บริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด ระบุว่า คงมุมมองเชิงบวกต่อผลประกอบการของ GULF ในไตรมาส 2/65 ที่คาดว่าจะทำ New high ได้ต่อ แม้ว่า GPM จะยังฟื้นตัวได้ไม่มากนักเพราะต้นทุนก๊าซธรรมชาติยังสูง แต่โครงการ GSRC (IPP) หน่วยที่ 3 ขนาด 663MW ซึ่ง GULF ถือหุ้น 70% จะรับรู้รายได้เต็มไตรมาสหลัง COD ไปเมื่อ 31 มี.ค. 2565 และโครงการลมแม่โขงวินขนาด 128MW จะเริ่ม COD บางส่วนในช่วงปลายไตรมาส จึงคงประมาณการกำไรปกติปี 2565 ที่ 14,523 ล้านบาท เติบโต 89.3%จากปีก่อน คงราคาเป้าหมายที่ 54.50 บาท และคงคำ แนะนำ ซื้อ
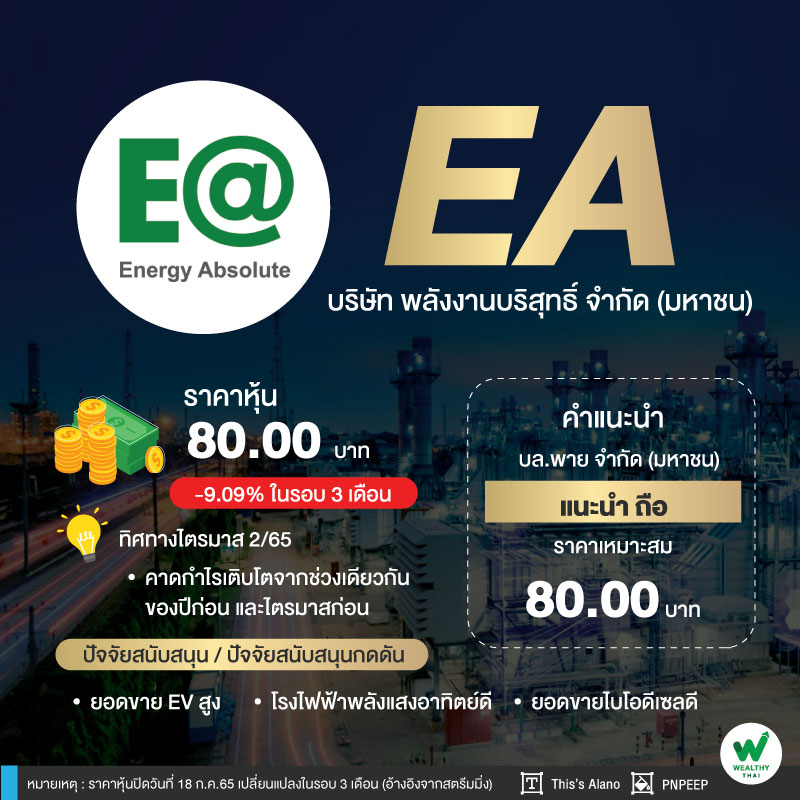
EA นักวิเคราะห์บริษัท หลักทรัพย์พาย จำกัด (มหาชน) เปิดเผยว่า คาดกำไรไตรมาส 2/65 โตทั้งช่วงเดียวกันของปีก่อน และจากไตรมาสก่อน หนุนจาก 1. ยอดขายรถยนต์ไฟฟ้า (EV) ที่สูงขึ้น 2.การดำเนินงานของโรงไฟฟ้าพลังแสงอาทิตย์ที่ดีขึ้น และ 3.ยอดขายไบโอดีเซลที่ปรับดีขึ้น
โดยบริษัทมีงานส่งมอบ E-bus 87 คันในไตรมาส 2/65 ให้กับกลุ่ม Lotte และตั้งเป้ายอดขายอีก 1,000 คันในครึ่งหลังปีนี้ และ2,500-3,000 คันภายในปี 66-67 อิงจากคำสั่งซื้อที่อาจเข้ามาจาก TSB และ SMB ซึ่งมีมุมมองเชิงบวกมากขึ้นต่อภาพรวมในครึ่งหลังปีนี้ เพราะยอดขาย EV ที่จะดียิ่งขึ้น ขณะที่ผลการดำเนินงานของทั้งธุรกิจโรงไฟฟ้าและไบโอดีเซลจะเข้าสู่ช่วงฟื้นตัวเต็มที่ หนุนจากความสามารถในการผลิตไฟฟ้าที่โรงไฟฟ้าพลังแสงอาทิตย์ และยอดขายไบโอดีเซลที่ดีขึ้น หนุนจากการใช้ดีเซลที่สูงขึ้น จากการฟื้นตัวของเศรษฐกิจ คงคำแนะ “ถือ” มูลค่าพื้นฐาน 80 บาท
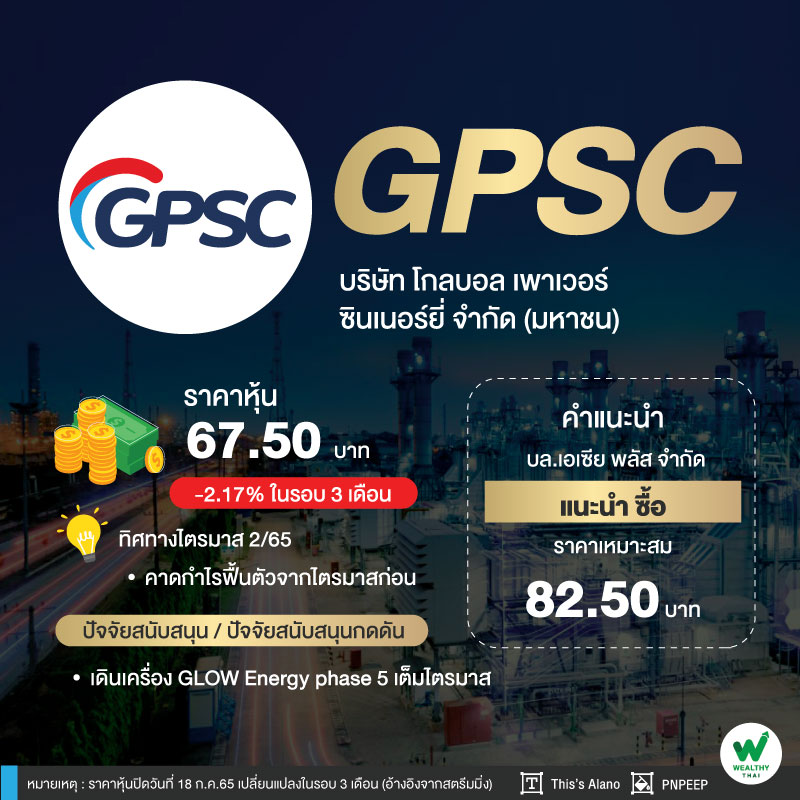
GPSC นักวิเคราะห์บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด เปิดเผยว่า แนวโน้มกำไรไตรมาส 2/65 คาดฟื้นตัวได้เล็กน้อยจากไตรมาสก่อน เนื่องจากการกลับมาเดินเครื่องของ GLOW Energy phase 5 ได้เต็มไตรมาส และส่วนแบ่งกำไรบริษัทร่วม ที่คาดจะดีขึ้นจากไตรมาสก่อน
ขณะที่การปรับขึ้นค่า Ft งวด พ.ค.-ส.ค. มาอยู่ที่ 24.8 สตางค์/หน่วย แม้ยังมีปัจจัยกดดันหลักจากราคาพลังงานที่คาดยังอยู่ในระดับสูง ส่วนแนวโน้มค่า Ft งวด ก.ย-ธ.ค 65 คาดปรับตัวขึ้นอีก 90-100 สต./หน่วย ส่งผลให้กำไรคาดจะทยอยปรับตัวดีขึ้นในช่วงครึ่งหลังปี 65 แนะนำ ซื้อ ราคาเป้าหมาย 82.50 บาท
EGCO นักวิเคราะห์บริษัท หลักทรัพย์พาย จำกัด (มหาชน) เปิดเผยว่า คาดกำไรไตรมาส 2/65 ถูกฉุดลงจากปัจจัยตามฤดูกาลของโครงการ Paju โดยคาดกำไรปกติลดลงจากไตรมาสก่อน หลังจากมีผลการดำเนินงานที่ดีในไตรมาส 1/65 ที่แตะจุดสูงรอบ 7 ไตรมาส
กำไรที่ลดลงมีสาเหตุมาจากปัจจัยตามฤดูกาลของโครงการ Paju ES ในเกาหลี (ถืออยู่ 49%, 1.8GW) หลังจากแตะยอดสูงมาในไตรมาส 4/64-1/65 แต่คาดว่าจะได้รับการชดเชยจาก กิจการโรงไฟฟ้าขนาดใหญ่ (IPP) ในประเทศ (2.3GWe) และโรงไฟฟ้าพลังน้ำในลาว (535MWe) ที่ได้แรงหนุนจากปัจจัยตามฤดูกาล
ส่วนผลการดำเนินงานในเชิงช่วงเดียวกันของปีก่อน คาดออกมาทรงตัว ประเมินว่าอัตรากำไรโรงไฟฟ้าพลังก๊าซที่อ่อนแอจะได้รับการชดเชยจากส่วนแบ่งกำไรเต็มไตรมาสจาก Linden Topco และ Apex (USA) ที่เข้าซื้อในไตรมาส 2-4/64 และส่วนแบ่งจากการเริ่มดำเนินงานเชิงพาณิชย์ (COD) ของโครงการใหม่ในไตรมาส 2/65 เช่น โรงไฟฟ้าพลังน้ำ NT1PC (ถือหุ้น 25%, 650MW) และไทยไปป์ ไลน์เน็ตเวิร์ค (TPN) คงแนะ “ซื้อ ” มูลค่าพื้นฐาน 220 บาท
BGRIM นักวิเคราะห์บริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด ระบุว่า แม้คาดต้นทุนก๊าซธรรมชาติจะยังคงทรงตัวอยู่ในระดับ 400-450 บาท/ล้านBTU อย่างต่อเนื่องจากสถานการณ์ความตึงเครียดระหว่างรัสเซีย-ยูเครนที่มีแนวโน้มทรงตัว แต่คาดกำไรปกติไตรมาส 2/65 มีแนวโน้มฟื้นตัวจากไตรมาสก่อน จากการปรับขึ้นค่า Ft อีกราว 23.38 สตางค์/หน่วยสำหรับงวด พ.ค. - ส.ค. 65 ของกกพ. ซึ่งจะส่งผลให้อัตรากำไรขั้นต้นของ BGRIM ฟื้นตัวจากไตรมาสก่อน และรับรู้รายได้จากกลุ่มลูกค้า IU ที่เชื่อมต่อในไตรมาส 1/65 แบบเต็มไตรมาส แต่คาดกำไรปกติจะยังลดลงจากช่วงเดียวกันของปีก่อนจากฐานที่สูงในปีก่อน
เบื้องต้นคาดผลประกอบการของ BGRIM จะฟื้นตัวในช่วงครึ่งหลังปี 65 เนื่องจากบริษัทฯมีกำหนด COD โรงไฟฟ้า SPP สำหรับทดแทนโรงไฟฟ้าเดิมจำนวน 5 โครงการรวมกำลังผลิต 700MW ในครึ่งหลังปี 65 ซึ่งจะส่งผลให้บริษัทฯมีอัตราการใช้ก๊าซธรรมชาติในการผลิตไฟฟ้าลดลง จึงคงราคาเหมาะสมที่ 33.25 บาท/หุ้น แนะ “Trading”
RATCH นักวิเคราะห์บริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด ระบุว่า แนะ “ซื้อ” ราคาเหมาะสม ณ สิ้นปี 2565 ที่ 56 บาท โดยปรับประมาณการปี 2565 ขึ้น 23% เป็น 8,266 ล้านบาท เติบโต 14%จากปีก่อน จากการรวมการลงทุนในโรงไฟฟ้า ถ่านหิน Paiton หน่วยที่ 7/8 และ 3 ขนาดรวม 931MWe ในอินโดนีเซียไว้ในประมาณการ โดยคาดธุรกรรมการเข้าลงทุนในโรงไฟฟ้าดังกล่าวจะเสร็จสิ้นในช่วงไตรมาส 3/65 และจะเป็นแรงหนุนให้กำไรปกติของบริษัทฯ เติบโต
ขณะที่กำไรปกติไตรมาส 2/65 มีแนวโน้มเติบโตได้จากช่วงเดียวกันของปีก่อน และจากไตรมาสก่อน เพราะการกลับมาดำเนินงานเต็มประสิทธิภาพของโรงไฟฟ้าหงสาหลังปิดซ่อมบำรุงบางส่วนในไตรมาส 1/65 การรับรู้ส่วนแบ่งกำไรจาก โรงไฟฟ้า RIAU แบบเต็มไตรมาสเป็นครั้งแรกและการรับรู้รายได้จากโรงไฟฟ้าพลังงานความร้อนร่วม NRER ขนาด 45MWe ที่ COD ในช่วงปลายเดือนเม.ย. เป็นครั้งแรก
GUNKUL นักวิเคราะห์บริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด ระบุว่า แนะ “ซื้อ” ราคาเหมาะสม 6.90 บาท โดยยังคงมุมมองบวกต่อแนวโน้มผลประกอบการของ GUNKUL คาดไตรมาส 2/65 กำไรปกติฟื้นตัวแรงจากไตรมาสก่อน ตามแรงลมที่ดีขึ้นมาก ส่วนไตรมาส 3/65 คาดว่าจะเติบทั้งจากไตรมาสก่อน และช่วงเดียวกันของปีก่อนจาก High season ของลม และมีรายได้จากกัญชงเร่งตัวขึ้น รวมถึงความชัดเจนเรื่องแผน PDP ใหม่ของไทย กระตุ้นกลุ่มพลังงานหมุนเวียนกลับมาเคลื่อนไหวได้ดีกว่าตลาด มองเป็นหุ้นที่มีประเด็นลงทุนที่น่าสนใจทั้งระยะสั้น กลาง และยาว
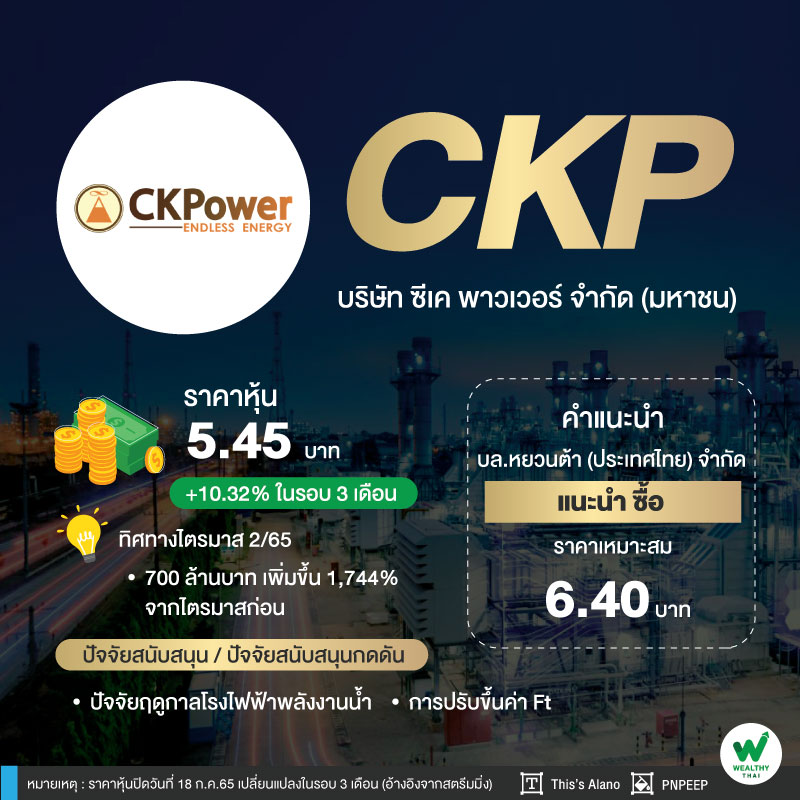
CKP นักวิเคราะห์บริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด ระบุว่า ประเมินมูลค่าของ CKP ได้ราคาเหมาะสมที่ 6.40 บาท/หุ้น เริ่มต้นแนะ “ซื้อ” คาดกำไรปกติไตรมาส 2/65 ที่ 700 ล้านบาท เพิ่มขึ้น 1,744%จากไตรมาสก่อน, ทรงตัวจากช่วงเดียวกันของปีก่อน
โดยการเติบโตเด่นจากไตรมาสก่อนเป็นไปตามปัจจัยฤดูกาลของโรงไฟฟ้าพลังงานน้ำในลาวและการปรับขึ้นค่า Ft รอบเดือน พ.ค. - ส.ค. 65 จำนวน 23.38 สตางค์/หน่วยเป็นหลัก และคาดกำไรปกติสามารถทรงตัวได้จากช่วงเดียวกันของปีก่อน แม้ GPM ของโรงไฟฟ้าพลังงานความร้อนร่วมถูกกดดันจากราคาก๊าซธรรมชาติเพราะปริมาณน้ำในลาวที่สูงขึ้นจากช่วงเดียวกันของปีก่อน หลังจีนปล่อยน้ำออกจากเขื่อนมากขึ้น และหากมองไตรมาส 3/65 มองว่ากำไรปกติมีโอกาสทำระดับสูงสุดใหม่รายไตรมาสจากการเป็น High Season ของโรงไฟฟ้าพลังงานน้ำในลาวและปริมาณน้ำที่มีแนวโน้มสูงขึ้นจากช่วงเดียวกันของปีก่อนเหมือนไตรมาส 2/65
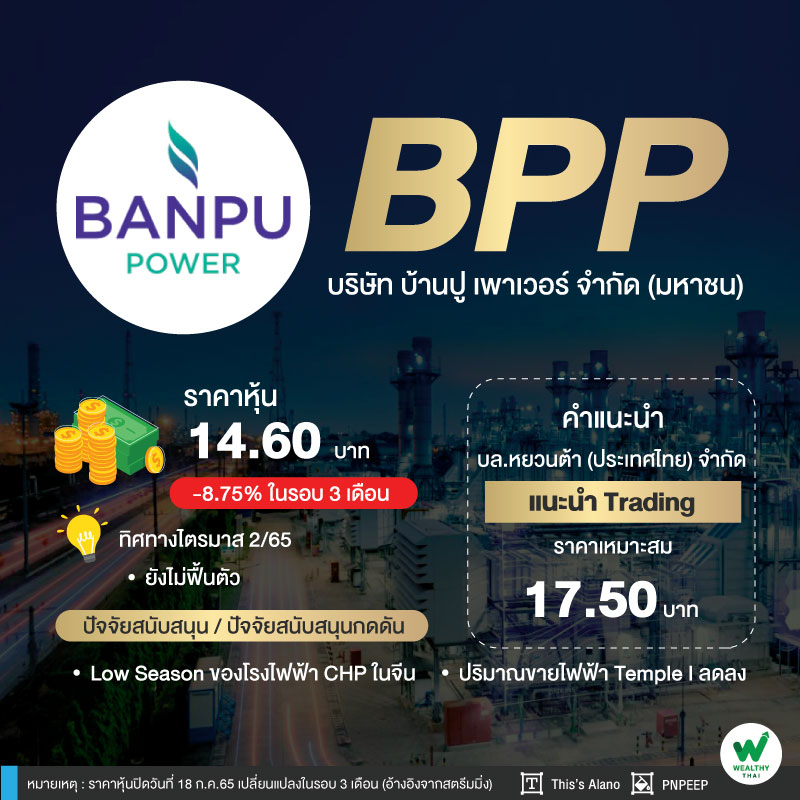
BPP นักวิเคราะห์บริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด ระบุว่า คงแนะ “Trading” ราคาเหมาะสม 17.50 บาท/หุ้น โดยคาดกำไรปกติไตรมาส 2/65 ยังไม่ฟื้นตัว แม้โรงไฟฟ้าหงสาและ BLCP กลับมาดำเนินงานแบบเต็มประสิทธิภาพ หลังปิดซ่อมบำรุงบางส่วนในไตรมาส 1/65 เนื่องจาก เป็นช่วง Low Season ของโรงไฟฟ้า CHP ในจีนจึงส่งผล ให้รายได้จากการขายไฟฟ้าและไอน้ำลดลง
รวมทั้งการออกจากช่วงหน้าหนาวของสหรัฐฯส่งผลให้ปริมาณขายไฟฟ้าของโรงไฟฟ้า Temple I ลดลงจากไตรมาสก่อน และส่วนแบ่งกำไรจากโรงไฟฟ้า Nakoso ที่ลดลงจากไตรมาสก่อน จากการปิดซ่อมบำรุงราว 1 เดือนและไม่มีการรับรู้เงินอุดหนุนรายปีจากรัฐบาลราว 150 ล้านบาท (รับรู้ 1ครั้ง /ปี ในไตรมาส 1)
อย่างไรก็ตามคาดผลประกอบการจะกลับมาเติบโตสูงในไตรมาส 3/65 เมื่อเทียบไตรมาสก่อน และช่วงเดียวกันของปีก่อน จากไม่มีการปิดซ่อมโรงไฟฟ้าที่เป็นแหล่งรายได้หลักเช่น โรงไฟฟ้าหงสา, โรงไฟฟ้า Nakoso และโรงไฟฟ้า Temple I และ การเข้าสู่ช่วง High Season ของโรงไฟฟ้า Temple I ซึ่งจะส่งผลให้รายได้สูงขึ้นอย่างมีนัยสำคัญจากไตรมาสก่อน
โดยบริษัทฯให้ Guidance ว่ารายได้ในช่วงไตรมาส 3 ของ Temple I จะคิดเป็นสัดส่วนราว 80% ของรายได้จาก Temple I ทั้งปีเนื่องจากเป็นช่วงที่มีอุปสงค์การใช้ไฟฟ้าในตลาด ERCOT สูง ขณะที่กำไรปกติไตรมาส 4/65 มีแนวโน้มลดลงจากไตรมาส 3/65 แต่จะยังอยู่ในระดับที่สูงกว่าไตรมาส 1-2/65 จากการเข้าสู่ช่วง หน้าหนาวของจีนและอัตรากำไรขั้นต้นที่สูงขึ้น (ตามราคาถ่านหินที่ปรับตัวลง)