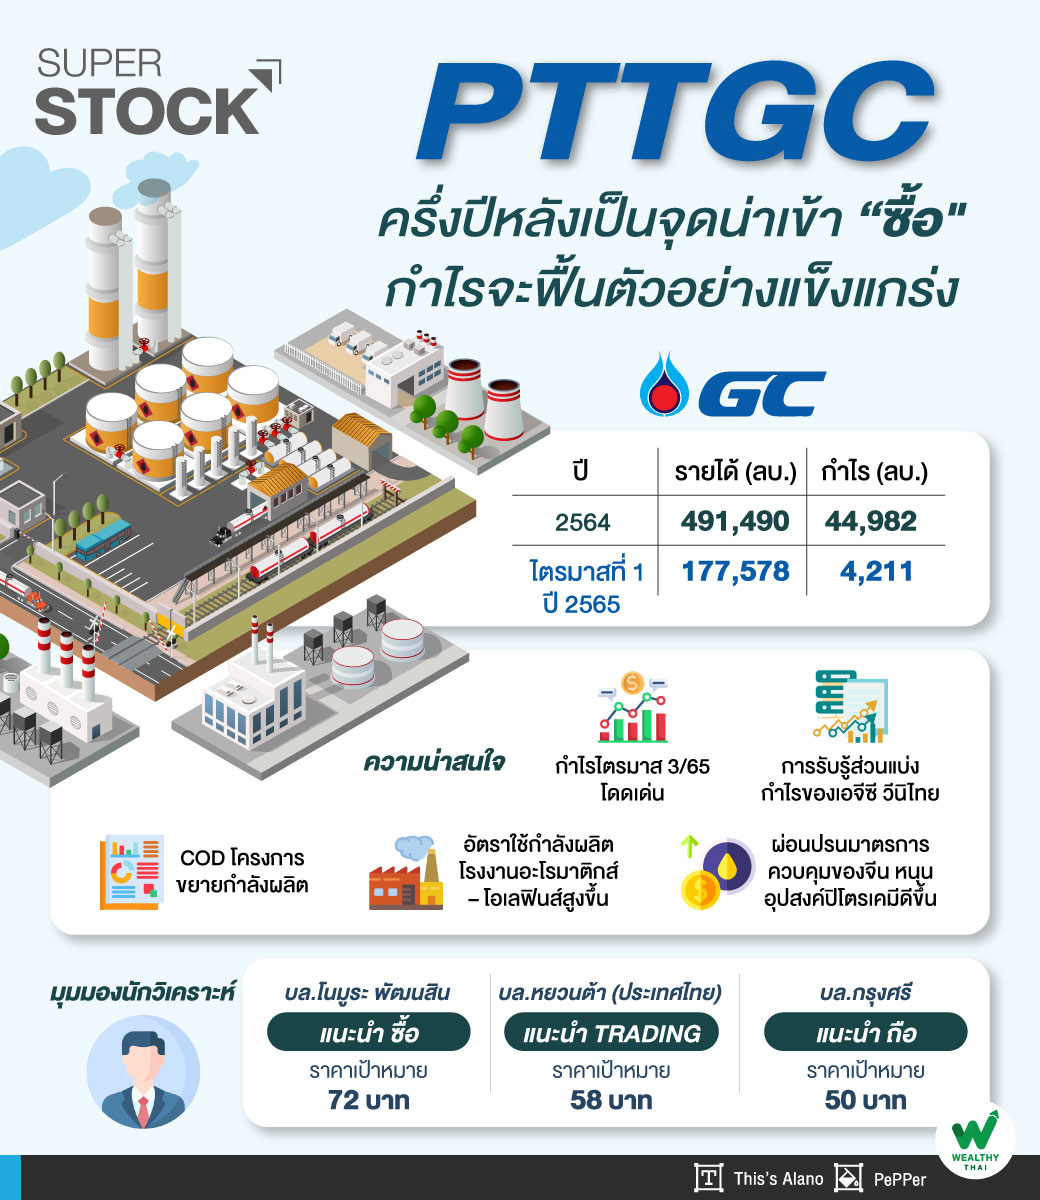
PTTGC ครึ่งปีหลังเป็นจุดน่าเข้า “ซื้อ" กำไรจะฟื้นตัวอย่างแข็งแกร่ง

PTTGC หรือ บริษัท พีทีที โกลบอล เคมิคอล จำกัด (มหาชน) ในฐานะเป็นแกนนำของธุรกิจเคมีภัณฑ์ (Chemical Flagship) ของกลุ่ม ปตท. ในช่วงที่ผ่านมามีแรงกดดันเข้ามาอย่างต่อเนื่อง ทั้งแรงกดดันจากการอ่อนค่าของเงินบาท ทำให้ประเมินว่าจะมีขาดทุนอัตราแลกเปลี่ยน รวมถึง ขาดทุนป้องกันความเสี่ยง และการปิดซ่อมบำรุง เป็นต้น แต่ดูเหมือนว่าในช่วงครึ่งหลังของปี 65 จะเริ่มเห็นสิ่งดีๆเข้ามาแล้ว ที่จะช่วยสนับสนุนการเติบโตของกำไรในช่วงนี้
โดยนักวิเคราะของมาประเมินไว้อย่างน่าสนใจถึงทิศทางครึ่งปีหลัง จะเห็นการฟื้นตัวที่ดีขึ้น โดยเฉพาะไตรมาส 3/65 เพราะไม่มีการปิดซ่อมบำรุง และอาจมีกำไรจากการป้องกันความเสี่ยง จนทำให้นักวิเคราะห์แนะนำด้วยว่า ครึ่งหลังปี 2565 เป็นจุดปลอดภัยในการซื้อ (ไตรมาส 2/65 เป็นจุดต่ำสุด) รับการฟื้นตัวของกำไรใน 2566
Wealthy Thai ได้รวบรวมมุมมองของนักวิเคราะห์มาฝากนักลงทุน เริ่มจาก นักวิเคราะห์บริษัทหลักทรัพย์ โนมูระ พัฒนสิน จำกัด (มหาชน) เปิดเผยว่า แนะนำ ซื้อ ราคาเป้าหมาย 72 บาท โดยมองราคาหุ้นที่ปรับลง 26% นับจากต้นปีถึงปัจจุบันสะท้อนกำไรครึ่งปีแรกของปี 65 ที่ต่ำ และปี 2565 ที่ลดลงจากปีก่อนไปมากแล้ว โดยมองครึ่งหลังปี 2565 เป็นจุดปลอดภัยในการซื้อ (ไตรมาส 2/65 เป็นจุดต่ำสุด) รับการฟื้นตัวของกำไรใน 2566
โดยคาดทิศทางกำไรปกติครึ่งหลังปี 65 จะฟื้นเด่นจากครึ่งปีแรก ได้รับแรงหนุนจากกำไรในไตรมาส 3/65 ที่ฟื้นตัวสูงจาก oil hedging gain ก้อนใหญ่ และไม่มีปิดซ่อมใหญ่ อย่างไรก็ตามปรับลดกำไรปกติ 65 ลง -10% สะท้อน oil hedging loss และ อัตรากำไรฝั่งปิโตรเคมีที่แย่กว่าคาด และปรับราคาเป้าหมายลงเป็น 72.0 บาท/หุ้น (เดิม 73 บาท)
ขณะที่มอง slightly negative ต่อแนวโน้มกำไรปกติไตรมาส 2/65 ของ PTTGC ที่ราว 1,846 ล้านบาท ลดลง 84% จากช่วงเดียวกันของปีก่อน และลดลง 28%จากไตรมาสก่อน ต่ำกว่าที่เคยประเมินจาก oil hedging loss ที่สูงกว่าคาด และ spread ปิโตรเคมีที่ต่ำกว่าคาด โดยกำไรลดลงจากช่วงเดียวกันของปีก่อน หลักๆ มาจากฝั่งปิโตรเคมีที่อัตรากำไรลดลงทุกสาย ส่วนลดลงจากไตรมาสก่อนเพราะ oil hedging loss/ การปิดซ่อมใหญ่โรงโอเลฟินส์3 และอัตรากำไร performance material ลดลง (oversupply)
ไตรมาส 2/65 คาดกำไรลดลง 97%
ขณะที่มุมมองของนักวิเคราะห์บริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด คาดไตรมาส 2/65 จะมีกำไรสุทธิ 784 ล้านบาท ลดลง 81%จากไตรมาสก่อน และลดลง 97% จากช่วงเดียวกันของปีก่อน ถือเป็นกำไรรายไตรมาสระดับต่ำ สาเหตุหลักมาจากการอ่อนค่าของเงินบาท ทำให้ประเมินว่าจะมีขาดทุนอัตราแลกเปลี่ยน 2 พันล้านบาท ประกอบกับการพุ่งขึ้นของส่วนต่างราคาน้ำมันดีเซลจาก 20 ดอลลาร์สหรัฐ/บาร์เรล ในไตรมาส 1/65 เป็น43 ดอลลาร์สหรัฐ/บาร์เรล (บนสมมติฐาน Hedging position ต้นไตรมาส 22 ล้านบาร์เรล) ทำให้คาดว่าจะมีขาดทุนป้องกันความเสี่ยงสูง 1.2 หมื่นล้านบาท
อย่างไรก็ตาม หากนับเฉพาะกำไรจากการดำเนินงานปกติ แม้ว่าจะถูกถ่วงจากแผนปิดซ่อมบำรุงโรงงานโอเลฟินส์ OLE3 กำลังผลิต 1 ล้านตัน และโรงงานอะโรมาติกส์ ทำให้อัตราการผลิตจะเหลือ 75% และ 80% ตามลำดับ รวมทั้งทิศทางอัตรากา ไรของธุรกิจโอเลฟินส์ และ Performance materials ที่ต่ำลงจากการใช้สัดส่วน Naphtha มากขึ้น และการลดลงของ Spread ของPhenol และ BPA ตามลำดับ
แต่คาดกำไรปกติจะทำได้ 1.2 หมื่นล้านบาท นับว่าฟื้นตัวได้ดี 97% จากไตรมาสก่อน และเพิ่มขึ้น 17% จากช่วงเดียวกันของปีก่อน หนุนจาก 1.ค่าการกลั่นเพิ่มขึ้นเป็น 18.3 ดอลลาร์/บาร์เรล เพิ่มขึ้น 141%จากไตรมาสก่อน และเพิ่มขึ้น 801%จากช่วงเดียวกันของปีก่อน สอดคล้องส่วนต่างราคาน้ำมันสำเร็จรูปในตลาดโลก
2. P2F Margin ของอะโรมาติกส์คาดว่าจะเพิ่มขึ้นเป็น 160 ดอลลาร์สหรัฐ/ตัน เพิ่มขึ้น 233%จากไตรมาสก่อน, ลดลง 12% จากช่วงเดียวกันของปีก่อน ตามทิศทาง Spread PX, BZ และ Condensate residue (By product ผลิตน้ำมันดีเซล) และ 3. ส่วนแบ่งกำไรจาก VNT สูงขึ้นตามสัดส่วนการถือหุ้นจาก 25% เป็น 38% เต็มไตรมาส
ครึ่งหลังปี 65 เริ่มเห็นสัญญาณที่ดีขึ้น
หากไตรมาส 2/65 เป็นไปตามคาด กำไรสุทธิครึ่งแรกปี 65 จะคิดเป็น 22% ของทั้งปี ทำให้คาดการณ์ปีนี้ที่ 2.3 หมื่นล้านบาท ลดลง 49% จากปีก่อนมีความท้าทาย (เป็นผลจากขาดทุนป้องกันความเสี่ยงจำนวนมากในครึ่งแรกปี65) อย่างไรก็ตาม คงประมาณการเดิมเอาไว้ก่อน เพราะคาดว่ากำไรครึ่งหลังปี 65 จะเร่งตัวขึ้น
สำหรับครึ่งหลังปี 65 แม้บริษัทฯ มีแผนปิดซ่อมบำรุงใหญ่โรงกลั่น 50 วันช่วงเดือนต.ค. - ธ.ค. แต่ภาพรวมผลประกอบการเริ่มมีสัญญาณฟื้นตัว หนุนจาก 1.ราคาน้ำมันดิบที่ผันผวนน้อยลง และการทยอยผ่อนปรนมาตรการควบคุมของจีน จะช่วยให้อุปสงค์ปิโตรเคมีดีขึ้น
2.การรับรู้ส่วนแบ่งกำไรของเอจีซี วีนิไทย (การควบรวมระหว่าง VNT และ AGC) 3.การ COD โครงการขยายกำลังผลิต HMC และโครงการ Kuraray GC ช่วงไตรมาส 3/65 – 4/65 4.ขาดทุนป้องกันความเสี่ยงลดลง (มีโอกาสพลิกเป็นกำไร) เนื่องจากปัจจุบันส่วนต่างราคาน้ำมันดีเซลเริ่มอ่อนตัวลง 5.อัตราใช้กำลังผลิตของโรงงานอะโรมาติกส์ – โอเลฟินส์สูงขึ้นจากครึ่งปีแรก หลังผ่านช่วงปิดซ่อมบำรุงใหญ่มาแล้ว
อย่างไรก็ตามคงราคาเหมาะสม 58.00 บาท และคำแนะนำ TRADING เอาไว้ก่อน เนื่องจากระยะสั้นคาดว่าหุ้นยังถูกถ่วงจากทิศทางกำไรไตรมาส 2/65 ที่อ่อนแอกว่าคู่แข่ง เพราะมีขาดทุนป้องกันความเสี่ยงสูง, มีความเสี่ยงถูกปรับลดประมาณการ และเงินปันผลงวดครึ่งแรกปี 65 ไม่เด่นเท่าคู่แข่ง เชิงกลยุทธ์มองว่านักลงทุนอาจรอจังหวะเข้าลงทุนอีกครั้งหลังบริษัทฯ รายงานผลประกอบการไตรมาส 2/65 วันที่ 10 ส.ค.นี้
และสุดท้ายนักวิเคราะห์บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) เปิดเผยว่า คงคำแนะนำ ถือ และราคาเป้าหมายที่ 50 บาท บริษัทกำลังเผชิญช่วงที่ยากลำบาก โดยกำลังการผลิต PE ใหม่จะลดลงเหลือบวก 6 ล้านตันในปี 66 จากบวก10 ล้านตันในปี 65 ซึ่งเป็นสัญญาณว่าแนวโน้มอุตสาหกรรมน่าจะดีขึ้นในปีหน้า ในขณะที่ภาวะเศรษฐกิจโลกที่อ่อนแอจะยังคงกด margin ของปิโตรเคมีให้ยังอยู่ในระดับต่ำ
ขณะที่คาดว่ากำไรสุทธิในไตรมาส 2/65 จะอยู่ที่ 1.2 พันล้านบาท ลดลง 72%จากไตรมาสก่อน และลดลง 95%จากช่วงเดียวกันของปีก่อน โดยคาดผลประกอบการของธุรกิจโรงกลั่นจะแข็งแกร่ง โดยที่ market GRM เพิ่มขึ้นเป็น 20 ดอลลาร์สหรัฐ/บาร์เรล นำโดย crack spread ที่เพิ่มขึ้นของน้ำมันดีเซล PTTGC จะบันทึกกำไรจากสต็อกน้ำมัน 2.3 พันล้านบาท เนื่องจากป้องกันความเสี่ยงไว้ 50% ของปริมาณยอดขาย (22 ล้านบาร์เรล) ในช่วงไตรมาส 2-4/65 ราว 70% เป็นน้ำมันดีเซล ประเมินว่าบริษัทจะขาดทุนจากการป้องกันความเสี่ยง 360 ล้านดอลลาร์สหรัฐ (1.28 หมื่นล้านบาท)
คาดว่ากำไรธุรกิจ Olefins ลดลงจากไตรมาสก่อน โดยคาดว่าอัตราการใช้กำลังการผลิตของ crackers จะลดลงเหลือ 75% เนื่องจากมีการปิดซ่อมบำรุง cracker 1 ล้าน ton (39 วัน) ในไตรมาส 2 ขณะที่คาดว่าอัตราการใช้กำลังการผลิตของโรงงาน PE จะลดลงเหลือ 90% ทั้งนี้ ราคาของ HDPE, LLDPE และ LDPE เพิ่มขึ้น 1-3%จากไตรมาสก่อน โดยราคา HDPE เพิ่มขึ้นเป็น 1,341 ดอลลาร์สหรัฐ/ตัน, ราคา LLDPE เพิ่มขึ้นเป็น 1,383 ดอลลาร์สหรัฐ/ตัน และราคา LDPE เพิ่มขึ้นเป็น 1,658 ดอลลาร์สหรัฐ/ตัน ในขณะที่กำไรของธุรกิจ Aromatics น่าจะดีขึ้นจากไตรมาสก่อนโดยคาดว่า EBITDA จะอยู่ที่ 420 ล้านบาทเนื่องจาก spread ของ PX และ BZ เพิ่มขึ้น เงินบาทที่อ่อนค่าลงทำให้ขาดทุนจากอัตราแลกเปลี่ยน 2 พันล้านบาท
ส่วนไตรมาส 3/65 จะดีขึ้นเพราะไม่มีการปิดซ่อมบำรุง และอาจมีกำไรจากการป้องกันความเสี่ยง โดย Spread ของน้ำมันดีเซลของ PTTGC เมื่อสิ้นงวดไตรมาส 2 จะทำให้บริษัทต้องบันทึกผลขาดทุนจากการป้องกันความเสี่ยงที่รับรู้แล้ว 50 ดอลลาร์สหรัฐ/บาร์เรล และผลขาดทุนจากการป้องกันความเสี่ยงที่ยังไม่รับรู้ 30ดอลลาร์สหรัฐ/บาร์เรล โดยอิงจากกราฟของ spread น้ำมันดีเซลในตลาดซื้อขายล่วงหน้า แต่หลังจากนั้น 28-30 ดอลลารสหรัฐ/บาร์เรล
ดังนั้น บริษัทอาจจะพลิกจากที่มีผลขาดทุนจากการป้องกันความเสี่ยงมามีกำไรจากการป้องกันความเสี่ยงในไตรมาส 3 แทน นอกจากนี้ ยังคาดว่า PTTGC จะเพิ่มสัดส่วนของ gas feedstock เป็น 78% ในไตรมาส 3 จากระดับเฉลี่ยที่ 74% ในครึ่งปีแรก เนื่องจาก gas cracker 1 ล้านตันกลับมาเดินเครื่องผลิตแล้ว ซึ่งจะทำให้ margin ของ olefins และอนุพันธ์ดีขึ้น อย่างไรก็ตาม PTTGC มีกำหนดจะปิดซ่อมบำรุงโรงกลั่นนาน 50 วันในไตรมาส 4