จับสัญญาณ 5 หุ้นโรงไฟฟ้าพลังงานทดแทน เมื่อแนวโน้มธุรกิจ และกำไรจะเข้าสู่จุดพีคของปี
สิ่งที่นักลงทุนกำลังรอคอยกันอยู่ในช่วงนี้ คงจะหนีไม่พ้นเรื่องผลประกอบการงวดไตรมาส 2/65 ของหุ้นที่ตนเองถืออยู่ หรือรวมถึงหุ้นที่กำลังจะเข้าลงทุน ในครั้งนี้ Wealthy Thai จึงขอนำเสนอคาดการณ์ผลการดำเนินงานไตรมาส 2/65 ของหุ้นในกลุ่มโรงไฟฟ้าพลังงานทดแทนชั้นนำของตลาดหุ้นไทย รวมถึงปัจจัยที่น่าลงทุนในอนาคตของหุ้นในกลุ่มดังกล่าวผ่านมุมมองจากนักวิเคราะห์ ซึ่งจะเป็นหุ้นอะไร และกำไรจะเติบโตหรือลดลงแค่ไหน Wealthy Thai จะพาไปหาคำตอบ
หุ้นในกลุ่มโรงไฟฟ้าพลังงานทดแทนที่นำมาเสนอในครั้งนี้ มีจำนวน 5 หลักทรัพย์ ได้แก่ บริษัท พลังงานบริสุทธิ์ จำกัด (มหาชน) หรือ EA ,บริษัท บีซีพีจี จำกัด (มหาชน) หรือ BCPG , บริษัท บ้านปู เพาเวอร์ จำกัด (มหาชน) หรือ BPP ,บริษัท ซีเค พาวเวอร์ จำกัด (มหาชน) หรือ CKP และบริษัท เสริมสร้าง พาวเวอร์ คอร์ปอเรชั่น จำกัด (มหาชน) หรือ SSP ซึ่งความน่าสนใจของหุ้นโรงไฟฟ้าพลังงานทดแทนคือ ไม่โดนผลกระทบจากต้นทุนพลังงานที่ปรับเพิ่มขึ้น
EA ธุรกิจไฟฟ้า-ยานยนต์หนุนดกำไรเด่น
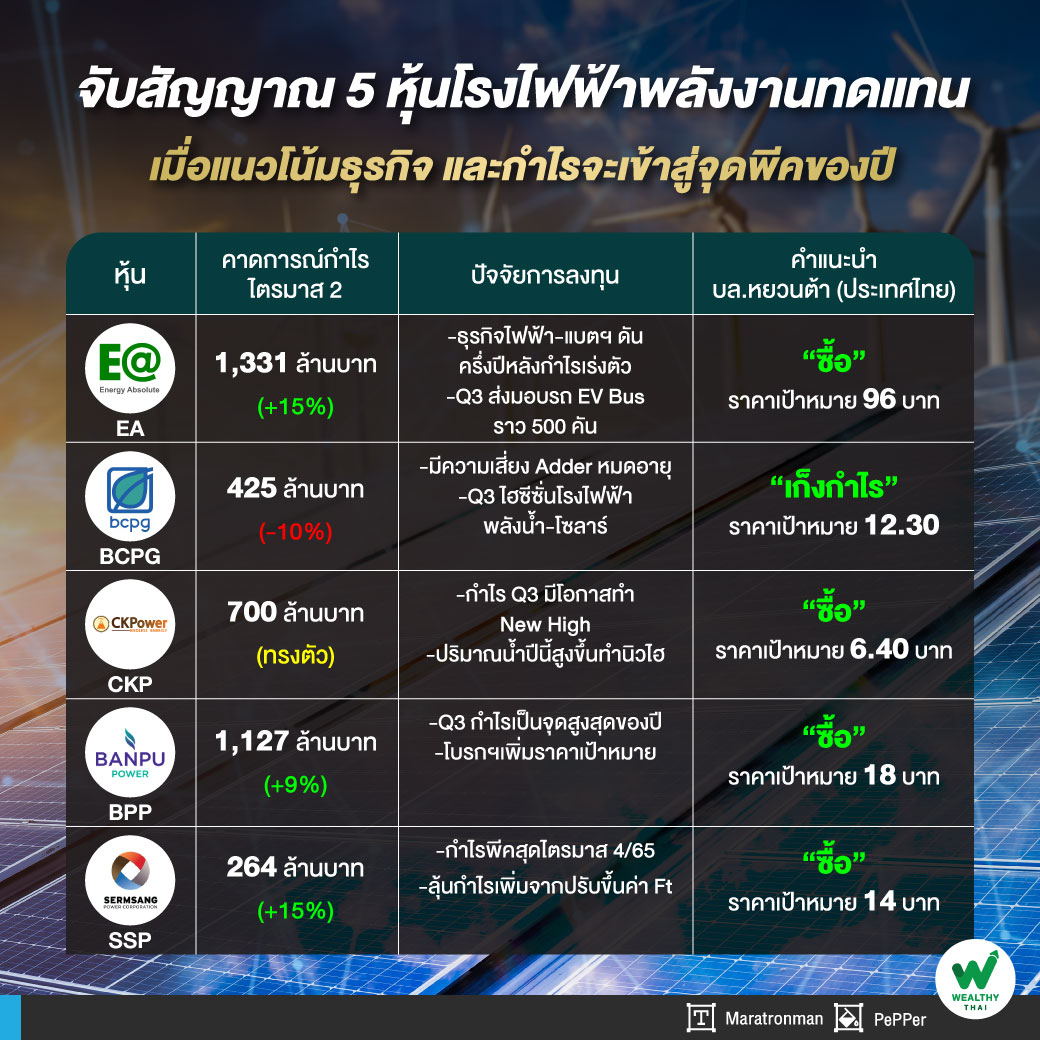
สำหรับหุ้นโรงไฟฟ้าพลังงานทดแทนตัวแรกที่นำเสนอในครั้งนี้คือ EA ถึงแม้ว่าแนวโน้มการดำเนินธุรกิจของ EA มีแผนขยายไปยังการผลิตแบตเตอรี่และการประกอบยานยนต์แบบ EV แต่อย่างไรก็ตามทาง EA ก็ยังมีสัดส่วนรายได้หลักที่มาจากธุรกิจพลังงานไฟฟ้าพลังงานทดแทน โดยนักวิเคราะห์บริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด ประเมินว่า กำไรปกติไตรมาส 2/65 จะอยู่ที่1,331 ล้านบาท เพิ่มขึ้น 15% จากปีก่อน
โดยคาดรายได้รวมไตรมาส 2/65 จะอยู่ที่ 4,954 ล้านบาท เพิ่มขึ้น 1% จากปีก่อน โดยได้แรงหนุนหลักจาก 1) ปัจจัย ฤดูกาลและประสิทธิภาพที่สูงขึ้นจากการเปลี่ยนแผง Solar ของโรงไฟฟ้าพลังงานแสงอาทิตย์ 2) รายได้จากโรงไฟฟ้าพลังงานลมที่สูงขึ้นตามกระแสลมที่ดีขึ้น และ 3) การปรับขึ้นค่า Ft งวด พ.ค. - ส.ค. ทำให้ได้รับอัตราค่าไฟฟ้าต่อหน่วยเพิ่ม
ทั้งนี้คาดกำไรปกติงวดครึ่งหลังปี 65 เร่งตัวขึ้นทั้งจากในครึ่งปีแรก และช่วงปีก่อนเพราะได้แรงหนุนหลักมาจากการส่งมอบรถ EV Bus ที่จะเริ่มมีการส่งมอบตั้งแต่ช่วงไตรมาส 3/65 เป็นต้นไป ซึ่งคาดส่งมอบ 400-500 คัน รวมถึงปัจจัยฤดูกาลของโรงไฟฟ้าพลังงานลมในไทยและการปรับขึ้นค่า Ft ของ กกพ. สำหรับงวดเดือนก.ย. - ธ.ค.
นอกจากนี้บริษัทฯยังมีแผนเปิดตัวรถ EV Truck ในครึ่งหลังปี 65 คาดบริษัทฯจะเริ่มส่งมอบรถ EV Truck ได้ในไตรมาส4/65 ดังนั้นจึงมีแนวโน้มที่กำไรปกติไตรมาส3/65 และไตรมาส4/65 จะสามารถทำระดับสูงสุดใหม่ รายไตรมาสได้อย่างต่อเนื่อง ปรับราคาเหมาะสมลงเป็ น 96.00 บาท/หุ้น คงคำแนะนำ “ซื้อ”
BCPG ไตรมาส 3/65 ไฮซีซั่นโรงไฟฟ้าน้ำ-แสงแดด
นักวิเคราะห์คาดกำไรปกติอยู่ที่ 452 ล้านบาท ลดลง 10% จากปีก่อน แม้คาดว่ารายได้รวมจะอยู่ที่ 1,420 ล้านบาท เพิ่มขึ้น 31% จากปีก่อน หนุนจากปัจจัยฤดูกาลของโรงไฟฟ้าพลังงานแสงอาทิตย์ในไทยและการ COD โรงไฟฟ้าพลังงานแสงอาทิตย์ในญี่ปุ่ นเพิ่มอีก 2โครงการ ขนาดรวม 45MW และการปรับขึ้นค่า Ft
ขณะเดียวกันอัตรากำไรขั้นต้นลดลงเล็กน้อย จากการ COD โครงการใหม่ที่เป็นรูปแบบ FiT คาดค่าใช้จ่าย SG&A ที่ 213 ล้านบาท เพิ่มขึ้น 43% จากปีก่อน เพราะมีค่าใช้จ่ายในการบริหารโครงการใหม่ คาดส่วนแบ่งกำไรจากบริษัทร่วมที่ 4 ล้าน ลดลง 98% จากปีก่อน เพราะมีการขายโรงไฟฟ้าพลังงานความร้อนร่วมในอินโดนีเซียออกไปใน
ทั้งนี้ถึงแม้ว่าไตรมาส 3/65 จะเป็น High Season ของโรงไฟฟ้าพลังงานน้ำในลาวและโรงไฟฟ้าพลังงานแสงอาทิตย์ในญี่ปุ่น แต่ผลประกอบการจะยังลดลง เพราะเป็นผลมาจาก 1) การขายโรงไฟฟ้าพลังงานในอินโดนีเซียออกไปในไตรมาส 1/65 2) Adder ที่หมดลงของโรงไฟฟ้า BCPG 2 และ 3) รับรู้ผลกระทบจาก Adder ของโรงไฟฟ้า BCPG 1 ที่หมดลงแบบเต็มไตรมาส (หมดอายุ ส.ค. 64)
คงประมาณการปี 2565 ที่ 1,846 ล้านบาท ลดลง 19% จากปีก่อน แต่เราปรับ WACC ที่ใช้ในการประเมินมูลค่าขึ้นเป็น 8.6% เพื่อสะท้อนความเสี่ยงจากกระแสเงินสดที่จะลดลงในช่วงที่ Adder เริ่มหมดอายุและยังไม่มีโครงการใหม่เข้ามาทดแทน ส่งผลให้ราคาเหมาะสม ณ สิ้นปี 65 ลดลงเป็น 12.30 บาท/หุ้น แนะนำ “เก็งกำไร”
CKP ปริมาณน้ำทำจุดสูงสุดใหม่
นักวิเคราะห์ให้มุมมองพื้นฐาน และประเมินกำไรว่า CKP จะมีกำไรไตรมาส 2/65 อยู่ที่ 700 ล้านบาท ทรงตัวจากปีก่อน แต่ถือว่าปรับตัวเพิ่มขึ้นจากไตรมาส 1/65 กว่า 1,744% ซึ่งเติบโตโดดเด่น ตามปัจจัยฤดูกาลของโรงไฟฟ้าพลังงานน้ำในลาวและการปรับขึ้นค่า Ft รอบเดือน พ.ค. - ส.ค. 65 จำนวน 23.38 สตางค์/หน่วยเป็นหลัก และคาดกำไรปกติสามารถทรงตัวได้ แม้ GPM ของโรงไฟฟ้าพลังงาน ความร้อนร่วมถูกกดดันจากราคาก๊าซธรรมชาติ
ขณะเดียวกันคาดกำไรปกติปี 65 ที่ 2,219 ล้านบาท เพิ่ม 4% จากปีก่อน หนุนจากปริมาณน้ำที่สูงขึ้นทำระดับสูงสุดใหม่รายปีและคาดกำไรปกติ 66 ที่ 2,341 ล้านบาท เพิ่มขึ้น 5% ทำระดับสูงสุดใหม่อีกครั้งแม้ปริมาณน้ำมีแนวโน้มลดลง แต่คาด GPM ของโรงไฟฟ้าพลังงานความร้อนร่วมที่ฟื้นตัวหลังราคาก๊าซธรรมชาติเริ่มปรับตัวลง ประเมินปัจจัยพื้นฐานด้าน ESG ของบริษัทฯได้ในระดับ AA ได้ราคาเหมาะสม ณ สิ้นปี 65 ที่ 6.40 บาท/หุ้น เริ่มต้นคำแนะนำ “ซื้อ”
BPP
สำหรับ BPP อีกหนึ่งหุ้นพลังงานทดแทนที่ในช่วงผ่านมานั้น หลุดออกจากจอเรด์ของนักลงทุน เพราะอาจจะต้องเจอผลกระทบที่ต้นทุนพลังงานด้านราคาถ่านหินที่ปรับเพิ่มสูงขึ้น แต่อย่างไรก็ตามนักวิเคราะห์คาดว่ากำไรปกติไตรมาส 2/65 จะทำได้ 1,127 ล้านบาท เพิ่มขึ้น 9% จากปีก่อน เพราะเงินบาทที่อ่อนค่าทำให้ส่วนแบ่งกำไรจากโรงไฟฟ้าหงสาสูงขึ้น (รับค่าไฟเป็น USD) ประกอบกับการรับรู้รายได้จากโรงไฟฟ้า Temple I และมีปริมาณขายไฟฟ้าและไอน้ำในจีนยังสามารถเติบโตได้
ขณะที่ในไตรมาส 3/65 กำไรปกติจะเป็นจุดสูงสุดของปี ในระดับ 1,200-1,300 ล้านบาท โตเด่นเพราะไม่มีการปิดซ่อมโรงไฟฟ้าที่เป็นแหล่งรายได้หลักเช่น โรงไฟฟ้าหงสา,โรงไฟฟ้า Nakoso และโรงไฟฟ้า Temple I ประกอบกับการเข้าสู่ช่วง High Season ของโรงไฟฟ้า Temple I โดยฤดูร้อนในสหรัฐฯมีการใช้ไฟฟ้าสูง ทำให้ราคาขายสูงขึ้นตาม ขณะที่ต้นทุนก๊าซธรรมชาติจะยังอิงกับราคาในตลาดโลก จึงทำให้รายได้และอัตรากำไรขั้นต้นปรับตัวสูงขึ้น
รวมถึงการฟื้นตัวของเศรษฐกิจจีนหลังการคลายมาตรการ Lockdown จะทำให้ปริมาณการใช้ไฟฟ้าและไอน้ำฟื้นตัวอย่างต่อเนื่องและการซื้อขายไฟฟ้าผ่านระบบ Power Trading ในจีนช่วงให้อัตรากำไรขั้นต้นพลิก เป็นบวก โดยปรับราคาเหมาะสม ณ สิ้นปี 65 ขึ้นเป็น 18.00 บาท/หุ้น และปรับเป็นแนะนำ “ซื้อ”
SSP กำไรจะพีคสุดในไตรมาส 4
นักวิเคราะห์ประเมินกำไรปกติไตรมาส 2/65 อยู่ที่ 264 ล้านบาท เพิ่มขึ้น 15% จากปีก่อนแม้จะมีการขายโรงไฟฟ้า Hidaka ขนาด 15MWe ออกไปในช่วงต้นเดือน มิ.ย. เพราะมีการรับรู้รายได้จากการเข้าลงทุนและ COD โครงการโรงไฟฟ้าใหม่ในช่วง 12 เดือนที่ผ่านมาจำนวน 4 แห่งขนาดรวม 77MWe อีกทั้งโครงการที่เป็นรูปแบบ Adder ได้รับอานิสงค์จากการปรับขึ้นอัตราค่าไฟฟ้าผันแปร (Ft) ทำให้รายได้สูงขึ้น
ทั้งนี้คาดกำไรปกติจะ กลับมาเติบโตเมื่อเทียบไตรมาสและจากช่วงเดียวกันของปีก่อนในไตรมาส 4/65 โดยมีโอกาสทำระดับสูงสุดใหม่รายไตรมาสเป็นครั้งที่ 2 ของปี ตามปัจจัยฤดูกาลของวินชัยและโรงไฟฟ้าพลังงานลมในเวียดนาม รวมถึงรับรู้รายได้ที่สูงขึ้นจากการปรับค่า Ft งวดเดือน ก.ย. - ธ.ค.65แบบเต็มไตรมาส คงประมาณการปี 2565 ที่ 1,085 ล้านบาท โต38% และปรับราคาเหมาะสม ณ สิ้นปี 65 ขึ้นเป็น 14 บาท/หุ้น