OR ลุ้นกำไรปี 65 ทำสถิติใหม่ รับค่าการตลาดพุ่ง - ธุรกิจ non-oil ขยายตัวต่อเนื่อง
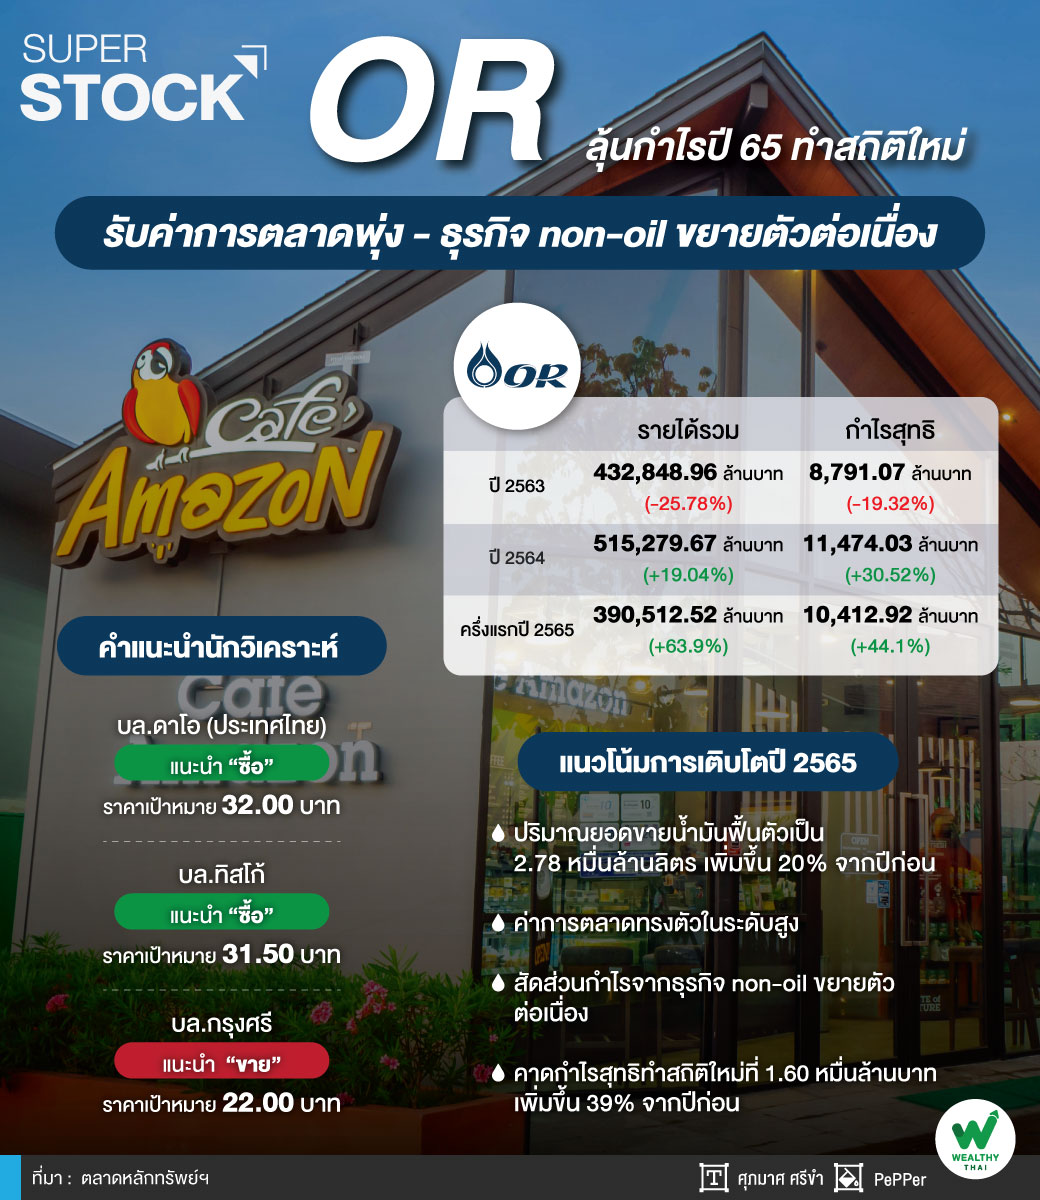
ในช่วงครึ่งปีแรก OR หรือ บริษัท ปตท. น้ำมันและการค้าปลีก จำกัด (มหาชน) ทำผลประกอบการออกมาได้ดี โดยมีรายได้จากการขายและการบริการอยู่ที่ 390,512.52 ล้านบาท เพิ่มขึ้น 63.9% และกำไรสุทธิ 10,412.92 ล้านบาท เพิ่มขึ้น 44.1% ตามการฟื้นตัวของเศรษฐกิจภายในประเทศ ซึ่งทำให้ปริมาณการขายในทุกกลุ่มธุรกิจปรับตัวเพิ่มขึ้น ซึ่งในช่วงที่เหลือของปี OR ยังเติบโตได้ต่อเนื่อง ตามยอดชายน้ำมันที่ฟื้นตัว ค่าการตลาดที่ทรงตัวอยู่ในระดับสูง และสัดส่วนกำไรจากธุรกิจ non-oil ขยายตัวต่อเนื่อง ช่วยสนับสนุนให้กำไรสุทธิปี 65 ของ OR อาจทำสถิติใหม่ นอกจากนี้ ยังมีโอกาสเติบโตจากการทำดีลควบรวมกิจการ (M&A) ที่น่าสนใจเพิ่มเติมในอนาคตอีกด้วย
นักวิเคราะห์บล.ดาโอ (ประเทศไทย) มีมุมมองเชิงบวกต่อ OR โดยระบุว่า ปริมาณยอดขายน้ำมันฟื้นตัวขึ้นอย่างต่อเนื่อง คาดปี 65 จะเพิ่มขึ้น 20% และปี 66 จะเพิ่มขึ้น 7% และค่าการตลาด (marketing margin) ก็ทรงตัวในระดับสูง คาดปี 65 Bt1.22 ต่อลิตร และปี 66 คาด Bt1.05 ต่อลิตร เทียบกับ Bt1.15 ต่อลิตร ในปี 64 ขณะเดียวกันสัดส่วนกำไรจากธุรกิจที่ไม่ใช่น้ำมัน (non-oil) ซึ่งมีความสามารถในการทำกำไรสูงกว่าแต่มีความผันผวนน้อยกว่าธุรกิจน้ำมันยังขยายตัวได้ต่อเนื่อง คาดคิดเป็ น 20% และ 25% ของ EBITDA ในปี 65-66 ตามลำดับ เทียบกับ 21% ใน ปี 64 ประกอบกับยังมีโอกาสเติบโตจากการทำดีลควบรวมกิจการ (M&A) ที่น่าสนใจเพิ่มเติมในอนาคต ซึ่งเชื่อว่าบริษัทมีเงินสดในมือที่เพียงพอ
จากค่าการตลาดที่ทรงตัวอยู่ในระดับสูงและปริมาณยอดขายน้ำมันที่ฟื้นตัวเป็น 2.78 หมื่นล้านลิตร หรือเพิ่มขึ้น 20% จากปีก่อน ตามอุปสงค์ที่ดีขึ้นในทุกผลิตภัณฑ์ รวมถึงรายได้จากธุรกิจ lifestyle ที่สูงขึ้นจากแผนการขยายสาขา Café Amazon และร้านสะดวกซื้อ จะช่วยสนับสนุนให้ปี 65 กำไรสุทธิของ OR จะทำสถิติใหม่ที่ 1.60 หมื่นล้านบาท หรือเพิ่มขึ้น 39% จากปีก่อน
ด้านราคาหุ้น OR ในช่วง 6 เดือนที่ผ่านมา outperform SET ราว 7% สอดคล้องกับทิศทางค่าการตลาดที่ดีขึ้น ทำให้ราคาหุ้นปัจจุบันสะท้อน PER ปี 66 ที่ 23.7x หรือประมาณ -1.50SD แต่ยังต่ำกว่าค่าเฉลี่ย PER 5 ปีย้อนหลังของกลุ่มค้าปลีก อย่างไรก็ตาม ฝ่ายวิเคราะห์เชื่อว่ากำไรครึ่งหลังปี 65 จะยังคงเติบโตมื่อทัยบกับช่วงเดียวกันของปีก่อน แต่ลดลงจากครึ่งปีแรก ซึ่งเชื่อว่าอาจจะมี upside ที่เป็นไปได้ต่อประมาณการกำไรและราคาเป้าหมายของบล.ดาโอ (ประเทศไทย) จากแผนการลงทุนล่าสุดของบริษัทที่มีการเพิ่มการลงทุนจากดีล M&A ใหม่ที่ยังไม่เปิดเผยรายละเอียดเข้ามา จึงแนะนำ “ซื้อ” ราคาเป้าหมายปี 66 ที่ 32.00 บาท