KBANK-KKP นำทัพเด่นสุดกลุ่มธนาคาร ที่จะมีอัตราการเติบโตอย่างโดดเด่น
โพยหุ้นสัปดาห์นี้ Wealthy Thai ได้หยิบยกหุ้นอีกกลุ่มที่นักลงทุนถามถึงมาโดยตลอด อย่างกลุ่มธนาคาร ซึ่งครั้งนี้จะพานักลงทุนมาอัพเดทความน่าสนใจของหุ้นกลุ่มนี้กันอีกครั้ง
มุมมองของนักวิเคราะห์บล.เคจีไอ (ประเทศไทย) เปิดเผยว่า กลุ่มธนาคาร ให้น้ำหนักที่ Overweight โดยเศรษฐกิจไทยกำลังฟื้นตัวขึ้นจากการฟื้นตัวรายได้จากนักท่องเที่ยวต่างชาติ ซึ่งจะส่งผลดีต่อกลุ่มธนาคารในแง่ของการบริหารจัดการคุณภาพสินทรัพย์ในวัฏจักรดอกเบี้ยขาขึ้น
ทั้งนี้กนง. มีโอกาศจะทยอยปรับขึ้นอัตราดอกเบี้ยนโยบาย 0.25% ในการประชุมเดือนกันยายน และอาจจะขึ้นอีก 0.25% ในการประชุมเดือนพฤศจิกายน ซึ่งการปรับขึ้นดอกเบี้ยในจังหวะปานกลางแบบนี้จะช่วยธนาคารในการบริหารจัดการต้นทุนประกันเงินฝากที่จะขยับกลับขึ้นไปอยู่ระดับปกติที่ 0.46% หลังจากช่วงที่ลดอัตราประกันเงินฝากลงครึ่งหนึ่งเหลือ 0.23% สิ้นสุดลงในปลายปีนี้
อย่างไรก็ตามธนาคารส่วนใหญ่เตรียมพร้อมในการบริหารค่าใช้จ่ายส่วนนี้ โดยธนาคารได้ปรับขึ้นดอกเบี้ยเงินกู้กับเงินกู้สินเชื่อธุรกิจขนาดใหญ่ และเงินกู้ในตลาดเงินไปแล้ว ซึ่งเป็นเหตุให้มาร์จิ้น เพิ่มขึ้นในไตรมาส 2/65
ขณะที่การขึ้นดอกเบี้ยนโยบายจะทำให้ธนาคารต่าง ๆ ต้องปรับขึ้นดอกเบี้ยเงินกู้และเงินฝาก ซึ่งอาจจะทำให้เกิดความเปราะบางได้หากมีการขึ้นดอกเบี้ยนโยบายเร็วเกินไปที่จะเป็นผลลบกับลูกหนี้และธนาคาร
ทั้งนี้ ในกรณีที่มีการปรับขึ้นอัตราดอกเบี้ยนโยบายอีก 0.25% ในช่วงที่เหลือของปีนี้ (ขึ้นดอกเบี้ยรวม 0.50% ในปี 2565) โดยธนาคารต่าง ๆ น่าจะสามารถบริหารจัดการต้นทุนการประกันเงินฝากที่เพิ่มขึ้นได้ง่าย โดยไม่กระทบกับ NIM
แต่หากมีการขึ้นดอกเบี้ยอีก 0.50% (ขึ้นดอกเบี้ยรวม 0.75% ในปี 2565) และยังเร่งขึ้นดอกเบี้ยต่อเนื่องอีกในปีหน้าคาดว่าจะทำให้การฟื้นตัวของธนาคารไม่ราบรื่น แต่น่าจะยังอยู่ในระดับที่บริหารจัดการได้
นอกจากนี้หลังจากโครงการให้ความช่วยเหลือลูกหนี้ที่ประสบปัญหาจาก COVID สิ้นสุดลงเมื่อปลายปี 2564 ธนาคารส่วนใหญ่ยังสามารถรักษาระดับ NPL ให้ทรงตัวอยู่ได้ อย่างไรก็ตาม ระดับ NPL ในปัจจุบันอาจจะยังไม่ได้สะท้อนสถานการณ์หนี้เสียที่แท้จริง เพราะรายได้ดอกเบี้ยค้างรับยังคงเพิ่มขึ้นอย่างต่อเนื่อง สะท้อนว่ายังมีหนี้ผิดนัดชำระจำนวนมากยังอยู่บัญชีของธนาคาร และหนี้นี้ยังไม่ถูกบันทึกเป็นสินเชื่อที่ไม่ก่อให้เกิดรายได้
สำหรับ KKP มีสัดส่วนดอกเบี้ยค้างรับ/สินเชื่อสูงที่สุดที่ประมาณ 2.8% รองลงมาคือ TISCO (0.8%) KTB (0.8%) และ KBANK (0.6%) อย่างไรก็ตาม สัดส่วน LLR/สินเชื่อของ KTB และ BBL สูงที่สุดในกลุ่ม
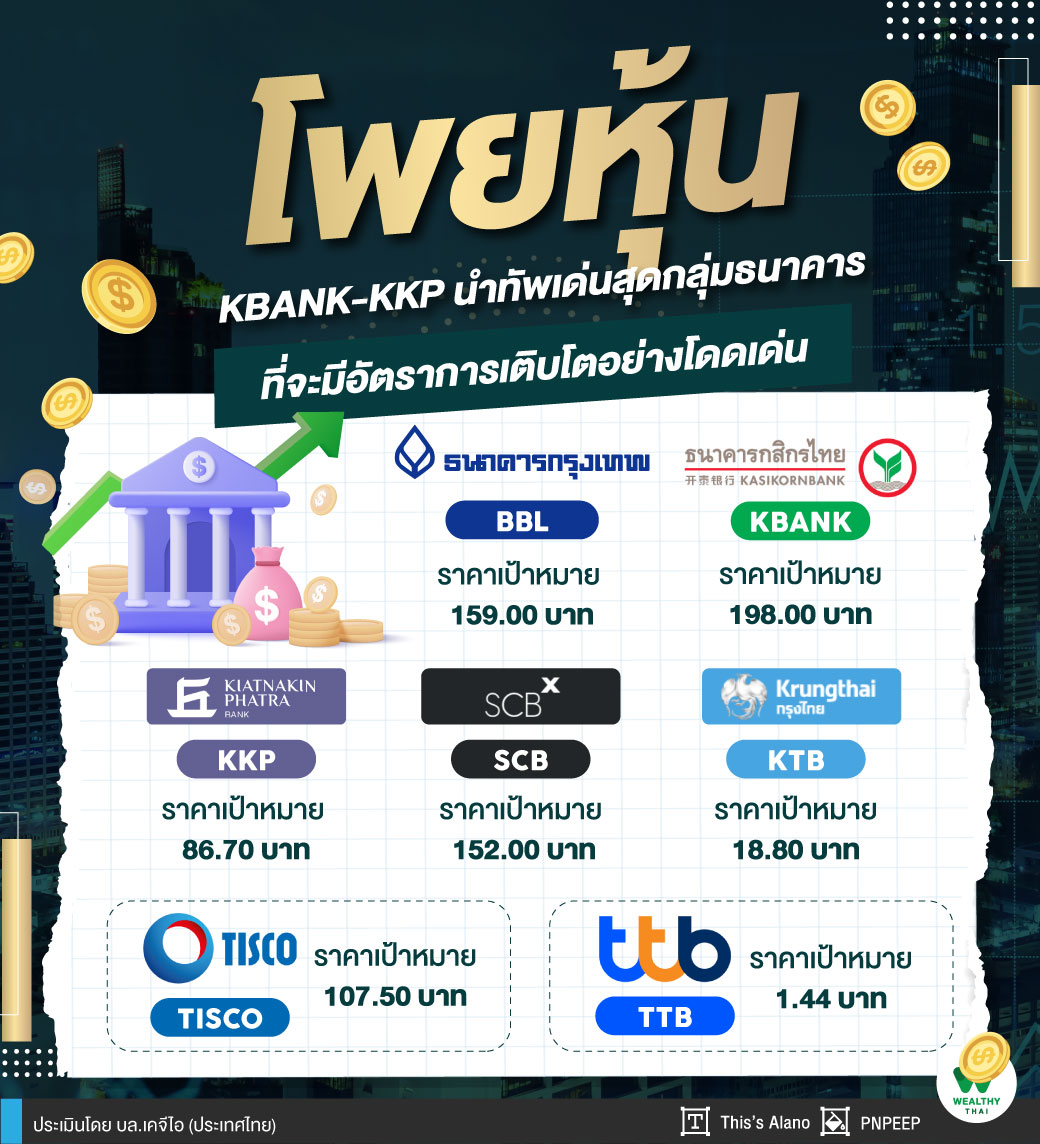
KBANK และ KKP ถือเป็นธนาคารที่จะมีอัตราการเติบโตสูงตามภาวะเศรษฐกิจ
ทั้งนี้ธนาคารอยู่ในช่วงเปลี่ยนผ่านไปสู่การดำเนินการแบบหลังวิกฤติ COVID ท่ามกลางความท้าทายของดอกเบี้ยขาขึ้น โดยจากแนวโน้มการขึ้นดอกเบี้ยอย่างค่อยเป็นค่อยไป และราคาหุ้นที่ไม่แพง จึงมองว่าราคาหุ้นมีโอกาสปรับตัวลงแบบจำกัด โดยในช่วงเปลี่ยนผ่านนี้ ชอบ KTB ในแง่คุณภาพสินทรัพย์ที่ดี และเลือก KBANK จากความสามารถหารายได้เพิ่มขึ้นตามการฟื้นตัวของเศรษฐกิจ ในขณะที่เลือก KKP จากการฟื้นตัวของรายได้ที่เกี่ยวข้องกับตลาดทุน และผลขาดทุนจากการขายรถที่ยึดมาลดลง