เจาะอนาคตหุ้นอสังหาฯ ORI - BRI กับการเติบโตต่อเนื่องแบบฉุดไม่อยู่ !!

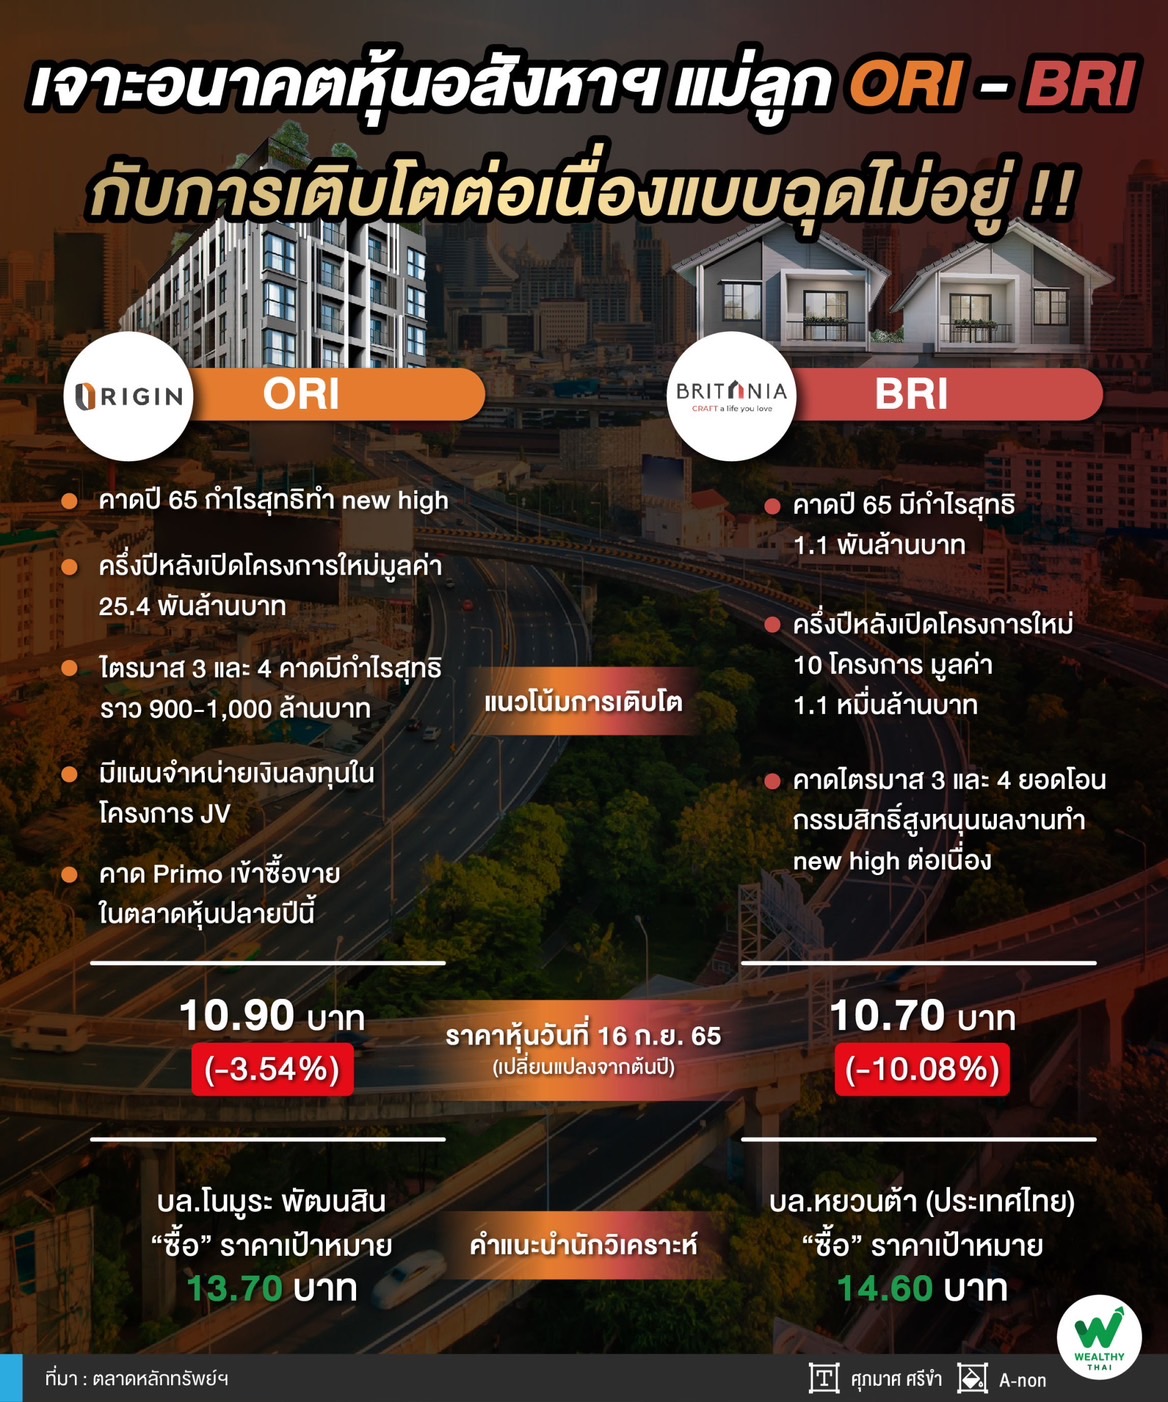
สองหุ้นอสังหาฯ อย่าง ORI หรือ บริษัท ออริจิ้น พร็อพเพอร์ตี้ จำกัด (มหาชน) และ BRI หรือ บริษัท บริทาเนีย จำกัด (มหาชน) นับเป็นหุ้นคู่แม่ลูกที่ถูกจับตามองอย่างมาก ด้วยแนวโน้มผลประกอบที่เติบโตได้ต่อเนื่อง โดยเฉพาะ ORI ที่กำไรสุทธิปี 2565 อาจทำนิวไฮจากการเปิดโครงการใหม่ และการจำหน่ายเงินลงทุนในโครงการ JV นอกจากนี้ ยังมีอัพไซด์ที่ต้องติดตามจากการนำ Primo เข้าจดทะเบียนในตลาดหลักทรัพย์ เอ็ม เอ ไอ และการต่อยอดไปยังธุรกิจใหม่ๆ
ขณะที่ BRI ก็มีปัจจัยสนับสนุนการเติบโตที่น่าสนใจไม่แพ้กัน ด้วยแผนเปิดโครงการใหม่ครึ่งปีหลัง 10 โครงการ มูลค่า 1.1 หมื่นล้านบาท ซึ่งจะช่วยผลักดันยอด ผลงานไตรมาส 3/65 และ 4/65 ทำนิวไฮต่อจากไตรมาส 2/65 อีกทั้งยังเป็นหุ้น Top Pick ของกลุ่มพัฒนาอสังหาฯ ขนาดกลาง-เล็ก และควรเทรดบนระดับ Premium กว่ากลุ่ม!!
นักวิเคราะห์จากบล.โนมูระ พัฒนสิน ระบุถึงแนวโน้มการเติบโตของ ORI คาดกำไรสุทิปี 2565 จะทำ new high จากยอดโอนที่เพิ่มขึ้น โดยในช่วงครึ่งหลังของปี 2565 มีแผนเปิดโครงการใหม่ 25.4 พันล้านบาท จากครึ่งปีแรกที่เปิดไป 16.6 พันล้านบาท ทำให้แนวโน้มพรีเซลและยอดโอนรวมถึงกำไรสุทธิในช่วงครึ่งปีหลังจะดีกว่าครึ่งปีแรก โดยคาดสุทธิราว 900-1,000 ล้านบาทต่อไตรมาส นอกจากนี้ยังมีอัพไซด์จากกำไรพิเศษจากการจำหน่ายเงินลงทุนในโครงการ JV โดยบริษัทมีแผนการจำหน่ายเงินลงทุนในโครงการ JV หลายโครงการทั้ง condo (คาด 3-4 โครงการ) และ low-rise (คาด 3-4โครงการ) รวมถึงโครงการ hotel
ส่วนแผนการนำ Primo service solution (รับบริหารโครงการ) เข้าเข้าจดทะเบียนในตลาดหลักทรัพย์ เอ็ม เอ ไอ เป็นไปตามแผน โดยบริษัทยื่น filling แล้ว และมีแผนเข้าซื้อขายในช่วงสิ้นปีนี้ ฝ่ายวิจัยประเมินมูลค่า market cap ของ Primo ที่ราว 6.0 พันล้านบาท โดยการ spin-off นอกจากจะช่วยเรื่องฐานะการเงิน ORI แล้ว ยังช่วยให้เกิด value added ต่อมูลค่าหุ้นของ ORI ในอนาคต นอกจากนี้ยังมีโอกาสเกิด New S-curve จากธุรกิจอื่นๆ เช่น ธุรกิจบริหารนิติบุคคล, service apartment, คลังสินค้าให้เช่า, ธุรกิจ AMC, ธุรกิจ healthcare และนายหน้าประกันที่จะทยอย spin-off เป็น listed company ในอนาคต ดังนั้นจึงคงคำแนะนำ ซื้อ ที่ราคาเป้าหมาย 13.70 บาท
ด้าน BRI นักวิเคราะห์จากบล.หยวนต้า (ประเทศไทย) ระบุว่า ช่วงครึ่งหลังของปี 2565 บริษัทมีแผนการเปิดตัวโครงการใหม่เพิ่มเติมอีกกว่า 10 โครงการรวมมูลค่า 1.1 หมื่นล้านบาท ซึ่งจะเป็นปัจจัยหลักหนุนการเติบโตของยอดโอนกรรมสิทธิ์และผลประกอบการปกติที่คาดจะทำ New high ต่อเนื่องในไตรมาส 3/65 และ 4/65 ซึ่งจะทำให้ประมาณการปี 2565 ที่ฝ่ายวิจัยคาดที่ 1.1 พันล้านบาท ยังมี Upside risk อยู่ราว 10% เป็นอย่างน้อย
โดยยังคงคำแนะนำ “ซื้อ” BRI ราคาเหมาะสม ณ สิ้นปี 2565 ที่ 14.60 บาท และเลือกให้เป็น Top Pick ของกลุ่มพัฒนาอสังหาริมทรัพย์ขนาดกลางและเล็กจาก Valuation ปัจจุบันที่ซื้อขาย บน PER ปี 2565 และ PER ปี 2566 ที่เพียง 8.4x และ 5.9x ตามลำดับ เทียบกับกลุ่มที่ราว 8.0x แต่ด้วยแนวโน้มการเติบโตของ Market Share และผลประกอบการที่โดดเด่นที่สุดในกลุ่ม ฝ่ายวิจัยจึงประเมินว่า BRI ควรถูกซื้อขาย บน PER ที่เป็น Premium เมื่อเทียบกับกลุ่มฯ อย่างมีนัยสำคัญ