คัดหุ้นน่าสะสม แม้ราคาดิ่งแรง แต่ผลงานพ้นจุดต่ำสุดแล้ว
แม้กำไรสุทธิของบริษัทจดทะเบียนในไตรมาส 4/65 จะออกมาไม่ค่อยดีนัก แต่นักวิเคราะห์คาดการณ์ว่าแนวโน้มกำไรไตรมาส 1/66 มีโอกาสฟื้นตัว ตามภาวะเงินที่เริ่มชะลอตัวลง ทำให้เป็นจังหวะเหมาะที่จะเข้าไปสะสมหุ้นที่ราคาปรับลงมาค่อนข้างมาก และมีแนวโน้มที่ผลประกอบการจะฟื้นตัวโดดเด่น
โดยนักวิเคราะห์จากบล.เอเซีย พลัส ระบุว่า กำไรของบริษัทจดทะเบียนในไตรมาส 4/65 ออกมา 1.65 แสนล้านบาท ลดลง 30% จากไตรมาสก่อนหน้า และลดลง 40% จากไตรมาสเดียวกันของปีก่อน ซึ่งหนึ่งในปัจจัยที่ทำให้กำไรปรับตัวลงแรงมาจากการแบกรับต้นทุนที่สูงขึ้นจากการเผชิญภาวะเงินเฟ้อ กดดันให้อัตรากำไรสุทธิ (Net Profit Margin) ลดลงเหลือเพียง 3.84% (ต่ำกว่าระดับปกติที่ 7 – 8%)
อย่างไรก็ตาม ฝ่ายวิเคราะห์คาดหวังว่าภาพรวมกำไรบริษัทจดทะเบียนในไตรมาส 1/66 มีโอกาสฟื้นตัวจากไตรมาส 4/65 สะท้อนได้จากอัตราเงินเฟ้อเดือนก.พ. 66 ที่ชะลอตัวลงเหลือ 3.79% (ต่ำสุดในรอบ 13 เดือน) ขณะเดียวกันบริษัทจดทะเบียนน่าจะเตรียมรับมือกับเงินเฟ้อ ด้วยการบริหารจัดการต้นทุนให้กระชับมากขึ้น รวมถึงช่วงไตรมาสที่ 1/66 มักจะเป็น High Season หรือมีกำไรสูงสุดเมื่อเทียบกับไตรมาสอื่นๆ
ทั้งนี้ปัจจัยดังกล่าวยังสอดคล้องกับการศึกษาทิศทางตลาดหุ้นของฝ่ายวิเคราะห์ คือ หลังจากที่บริษัทจดทะเบียนรายงานงบที่แย่เสร็จสิ้น และหลังจากนั้นกำไรมีการฟื้นตัวต่อเนื่องจากไตรมาสก่อนหน้า ทำให้ตลาดหุ้นหรือ SET Index มักจะฟื้นตัวได้ดีในระยะถัดไปเสมอ
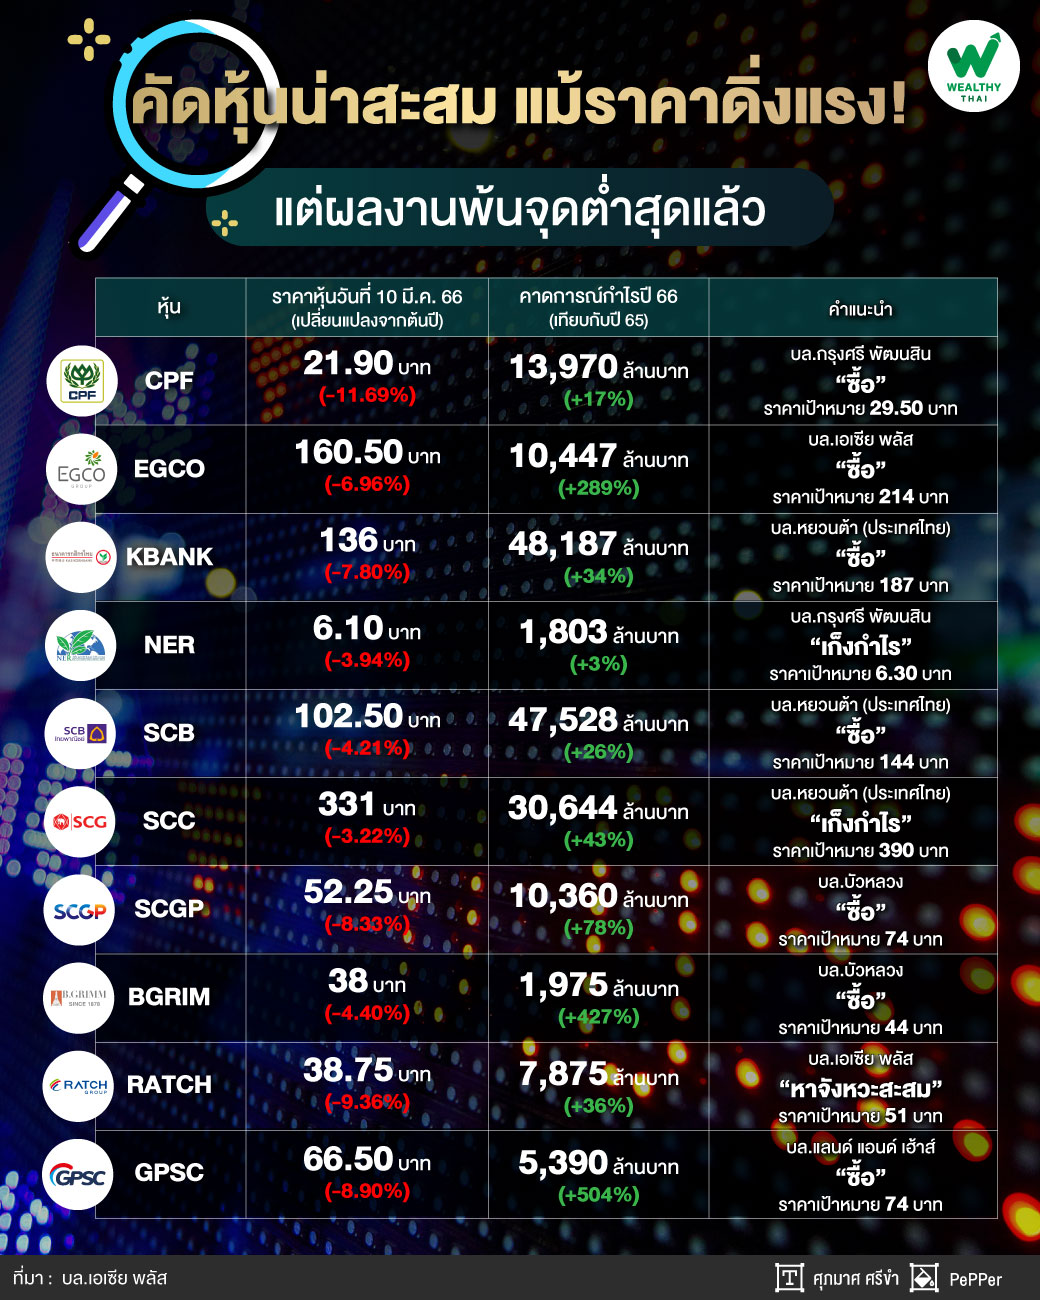
ดังนั้นภายใต้ภาพตลาดหุ้นไทยที่ยังคงผันผวน ฝ่ายวิเคราะห์จึงคัดเลือกหุ้นที่มีกำไรไตรมาส 4/65 ต่ำ แต่คาดหวังการฟื้นตัวของกำไรในไตรมาส 1/66 โดยผ่านเงื่อนต่างๆ ดังนี้ 1. ผลประกอบการผ่านจุดต่ำสุด เป็นหุ้นที่กำไรไตรมาส 4/65 ลดลงเกิน 30% จากไตรมาส 3/65 และมีโอกาสฟื้นตัวได้ในไตรมาส 1/66
2.ราคาหุ้นยัง Laggard เป็นหุ้นที่ราคาปรับตัวลงแรง แต่ฟื้นตัวทั้งระยะสั้นและระยะ 1 ปียังไม่มาก และ 3. เป็นหุ้นที่มีพื้นฐานรองรับ โดยได้ผลลัพธ์ทั้งหมด 14 หุ้น ได้แก่ SCC, SCGP, KBANK, CPF, TPIPL, SCB, NER, SMT, IVL, EGCO, BGRIM, RATCH, RS และGPSC
ส่วนแนวโน้มการดำเนินงาน Wealthy Thai ขอยก 3 หุ้นยอดฮิตอย่าง SCC, KBANK และ RATCH มานำเสนอ โดยเริ่มที่หุ้นตัวแรก SCC หรือ บริษัท ปูนซิเมนต์ไทย จำกัด (มหาชน) นักวิเคราะห์จากบล.หยวนต้า (ประเทศไทย) ระบุว่า แนวโน้มกำไรไตรมาส 1/66 จะฟื้นตัวจากไตรมาส 4/66 เนื่องจากประเมินว่าความต้องการใช้วัสดุก่อสร้างจะเพิ่มขึ้น จากการเข้าสู่ High season ของธุรกิจ และอุปสงค์ฟื้นตัวตามภาวะเศรษฐกิจในประเทศที่ได้อานิสงส์จากภาคการท่องเที่ยว รวมทั้งธุรกิจปิโตรเคมี และบรรจุภัณฑ์จะฟื้นตัวจากการเปิดประเทศของจีน
อย่างไรก็ตาม ภาพรวมผลประกอบการยังไม่เด่น เพราะอัตรากำไรของธุรกิจวัสดุก่อสร้างยังได้รับผลกระทบจากต้นทุนพลังงาน (ถ่านหิน และไฟฟ้า) ระดับสูง และ Spread ปิโตรเคมียังถูกถ่วงด้วยภาวะอุปทานล้นตลาด คงประมาณการกำไรสุทธิปี 2566 ที่ 3.1 หมื่นล้านบาท โต 43% จากปีก่อน
ดังนั้น คงคงคำแนะนำ เก็งกำไร ราคาเหมาะสม 390 บาท โดยแนะนำให้ติดตามการฟื้นตัวของอุปสงค์จากการเปิดประเทศของจีนหลังเทศกาลวันหยุดยาวตรุษจีนก่อนเข้าลงทุน เนื่องจากจะเป็นตัวแปรสำคัญต่อการฟื้นตัวของผลประกอบการปี 2566
ถัดมา KBANK หรือ ธนาคารกสิกรไทย จำกัด (มหาชน) นักวิเคราะห์จากบล.หยวนต้า (ประเทศไทย) ระบุว่า มองผลดำเนินงานของ KBANK ผ่านจุดต่ำสุดไปแล้ว และจะเริ่มปรับตัวดีขึ้นในปี 2566 หนุนด้วยการตั้งสำรองที่คาดจะผ่อนคลายลงต่อเนื่อง สอดรับกับการฟื้นตัวของเศรษฐกิจไทยที่โตตามจำนวนนักท่องเที่ยวที่จะเพิ่มขึ้น ประกอบกับบริษัทได้ตั้งสำรองจำนวนมากไปแล้วในไตรมาส 4/65
นอกจากนี้ในปี 2565 KBANK เป็นธนาคารที่มีการเติบโตของรายได้ดอกเบี้ยโดดเด่น จากทั้งการขยายสินเชื่อในกลุ่มลูกค้าใหม่ๆ และการปรับขึ้นดอกเบี้ยเงินกู้ในหลายผลิตภัณฑ์ หากการตั้งสำรองปรับลดลงจะทำให้เห็นภาพการเติบโตของผลการดำเนินงานที่สดใสมากขึ้น คาด KBANK จะมีกำไรสุทธิปี 2566 ที่ 48,187 ล้านบาท โต 34.7% จากปีก่อน ส่วนไตรมาส 1/66 มองผลการดำเนินงานจะฟื้นตัวเด่นจากฐานที่ต่ำในไตรมาส 4/65 และจะทยอยปรับตัวดีขึ้นตามลำดับ แนะนำ ซื้อ ราคาเป้าหมาย 187 บาท
สุดท้าย RATCH หรือ บริษัท ราช กรุ๊ป จำกัด (มหาชน) นักวิเคราะห์จากบล.เอเซีย พลัส ระบุว่า RATCH เดินหน้าสร้าง Portfolio ให้แข็งแกร่งในระยะยาวผ่านการเข้าลงทุนโครงการขนาดใหญ่ในต่างประเทศ ซึ่งคาดจะเป็นตัวขับเคลื่อนรายได้และกําไรที่สําคัญทั้งโรงไฟฟ้าถ่านหิน Paiton (741 Equity MW) ในอินโดนีเซีย คาดดีลจะแล้วเสร็จรับรู้เป็นรายได้ตั้งแต่ไตรมาส 2/66 รวมถึงล่าสุดเข้าซื้อพอร์ตโรงไฟฟ้า Nexif ซึ่งจะเข้ามาเป็น investment arm ของการขยายการลงทุนโรงไฟฟ้าพลังงานทดแทนของ RATCH ด้วยกําลังการผลิตรวมกว่า (1.5 พัน MW)
ส่วนแนวโน้มกําไรปกติไตรมาส 1/66 คาดจะเพิ่มขึ้นจากไตรมาส 4/65 ฝ่ายวิเคราะห์แนะนำ ซื้อ ประเมินมูลค่าพื้นฐานปี 2566 เท่ากับ 51 บาท แนะหาจังหวะค่อยๆ สะสมลงทุนรับกําไรปี 2566 ที่น่าจะเห็นการเติบโตจากการทยอยรับรู้โครงการใหม่ๆ ในมือ