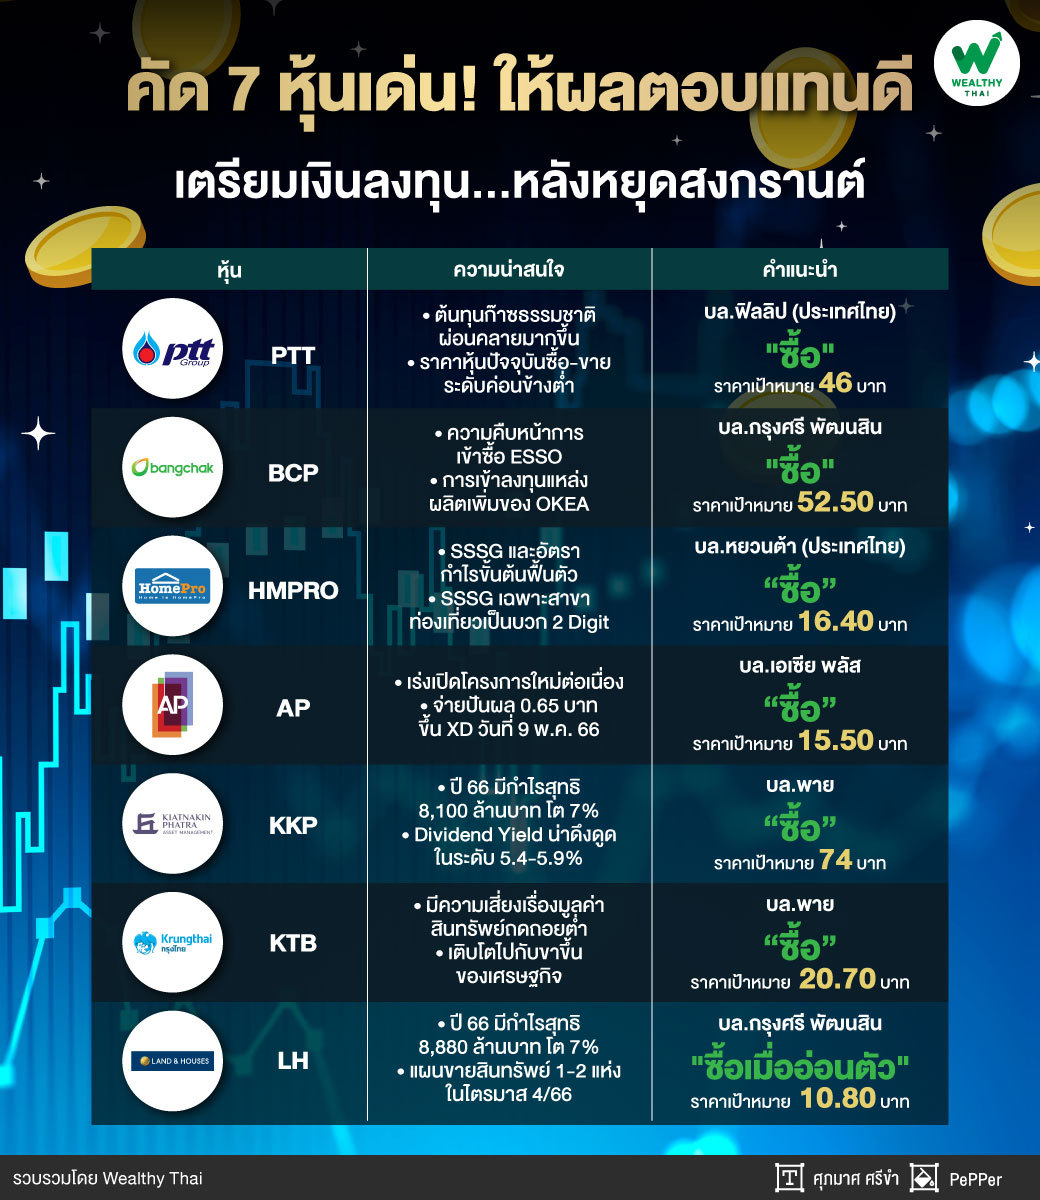
คัด 7 หุ้นเด่น! ให้ผลตอบแทนดี เตรียมเงินลงทุน...หลังหยุดสงกรานต์
ก่อนวันหยุดสงกรานต์มักเป็นช่วงที่วอลุ่มการซื้อขายในตลาดหุ้นเบาบาง เพราะนักลงทุนบางส่วนเริ่มพักการซื้อขาย และหันไปสนใจการท่องเที่ยวมากกว่า ดังนั้นเพื่อให้เข้าสถานการณ์ Wealthy Thai จึงมีกลยุทธ์การลงทุนหลังวันหยุดยาวมาฝาก
โดยนักวิเคราะห์จากบริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จํากัด ระบุว่า ได้คัดเลือกหุ้นที่มีสถิติให้ผลตอบแทนดีหากซื้อวันแรกหลังหยุดสงกรานต์และขายในปลายเดือนเม.ย.
แนะนำหุ้นที่ Outperform และมีปัจจัยบวกหนุน ได้แก่ กลุ่มพลังงาน PTT, BCP คาดว่าจะได้อานิสงส์ราคาน้ำมันฟื้นตัว และค่าการกลั่นเข้าสู่ High Season, กลุ่มค้าปลีก HMPRO อุปสงค์เครื่องใช้ไฟฟ้ากลุ่มให้ความเย็นปรับตัวดีขึ้นจากภาวะอากาศร้อนจัด และหุ้นปันผล AP, KKP, KTB และ LH จะขึ้นเครื่องหมาย XD ในช่วงกลางเดือนเม.ย. ถึงต้นเดือนพ.ค. 66
ส่วนแนวโน้มการเติบโตมาเริ่มที่ PTT โดยนักวิเคราะห์จากบริษัท หลักทรัพย์ฟิลลิป (ประเทศไทย) จำกัด (มหาชน) ระบุว่า คาดผลการดำเนินงานปี 2566 ที่ 98,672 ล้านบาท ฟื้นตัว 8.2% จากปีก่อน จากต้นทุนก๊าซธรรมชาติที่ผ่อนคลายมากขึ้นส่งผลให้คาดว่าธุรกิจก๊าซธรรมชาติที่ดำเนินงานโดย ปตท. ส่วนมากจะมีผลการดำเนินงานที่ปรับตัวดีขึ้น นอกจากนี้ราคาหุ้นปัจจุบันซื้อ-ขายในระดับที่ค่อนข้างต่ำ จึงยังคงคำแนะนำ "ซื้อ" ราคาพื้นฐาน 46 บาท
ถัดมา BCP บริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) ระบุว่า มีปัจจัยบวกหนุนต่อเนื่องในปี 2566 จากฟื้นตัวของครึ่งปีแรก, ความคืบหน้าการเข้าซื้อ ESSO ในไตรมาส 3/66, การเข้าลงทุนแหล่งผลิตเพิ่มของ OKEA และยังอาจมีดีล M&A อื่นที่เข้ามาเพิ่ม รวมถึงการฟื้นตัวของกำไรจากแรงหนุนของ ESSO ในไตรมาส 4/66 ทั้งนี้มอง spread ปีโตรเลียมที่กลับสู่ระดับปกติเร็ว โดยเฉพาะ middle distillate (Jet+Gasoil) ที่เป็นสัดส่วนหลักของผลิตภัณฑ์ BCP จะส่งผลให้ความกังวลค่าการกลั่นผันผวนจบเร็ว จึงคงคำแนะนำ ซื้อ ราคาเป้าหมาย 52.50 บาท
HMPRO บริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด ระบุว่า คาดแนวโน้มไตรมาส 1/66 จะสามารถสร้างยอดขายได้ดี โดยมีสัญญาณที่ดีจาก SSSG และอัตรากำไรขั้นต้นที่ฟื้นตัว คาดเห็นกำไรเติบโตจากไตรมาส 1/65 และไตรมาส 4/65 ฝ่ายวิเคราะห์มีโอกาสปรับประมาณการเพิ่มจากแนวโน้มที่ดีขึ้นจากยอดขาย และอัตรากำไรขั้นต้น ส่วนหนึ่งจากการท่องเที่ยว ปัจจุบัน SSSG เฉพาะสาขาท่องเที่ยวเป็นบวก 2 Digit ทำให้จะมี upside จากราคาเหมาะสมปี 2566 ปัจจุบันที่ 16.40 บาท จึงให้คำแนะนำ "ซื้อ"
AP บริษัท หลักทรัพย์ เอเซีย พลัส จำกัด ระบุว่า พรีเซลไตรมาส 1/66 รวม 1.1 หมื่นล้านบาท แม้ลดลงจากไตรมาส 1/65 และไตรมาส 4/65 ในอัตราเดียวกันที่ 15% แต่ยอดขายยังสูงเกิน 1 หมื่นล้านบาทต่อไตรมาส ติดต่อกันเป็นไตรมาสที่ 5 เหตุผลหลักที่ยอดขายลดลงมาจากความต่างของการเปิดโครงการใหม่ ซึ่งไตรมาส 1/66 เปิดเพียง 4 โครงการแนวราบ มูลค่า 4.18 พันล้านบาท น้อยกว่าไตรมาส 1/65 และไตรมาส 4/65 โดยสิ้นเดือนมี.ค. 66 Backlog เพิ่มเป็น 4.14 หมื่นล้านบาท (ยังไม่หักรับรู้รายได้ไตรมาส 1/66 ) ครอบคลุมยอดโอนฯ ของบริษัทปีนี้ 61% เชื่อว่าจะเร่งตัวขึ้นตามแผนเปิดโครงการใหม่ที่เตรียมทยอยเปิดเพิ่มอย่างเห็นได้ชัดตั้งแต่ไตรมาส 2/66 ถึง 4/66 โดยเฉพาะกลุ่มแนวราบที่จะเข้ามาเติม Backlog ต่อเนื่อง ระยะสั้นมีแรงขับเคลื่อนจากปันผลปี 2565 ที่หุ้นละ 0.65 บาท หรือ 5.5% ขึ้นเครื่องหมาย XD วันที่ 9 พ.ค. 66 ให้คำแนะนำ ซื้อ ราคาเป้าหมาย 15.50 บาท
KKP บริษัทหลักทรัพย์ พาย จำกัด (มหาชน) มีมุมมองว่า บริษัทดำเนินกลยุทธ์การเติบโตที่รัดกุมมากขึ้นในปี 2566 เพราะเศรษฐกิจโลกที่ชะลอตัวอาจฉุดอุปสงค์สินเชื่อลง ขณะที่ความผันผวนในตลาดทุนอาจกระทบรายได้ธุรกิจบริหารจัดการความมั่งคั่งลงได้ โดยคาดกำไรสุทธิที่ 8,100 ล้านบาท เติบโตปานกลาง 7% จากปีก่อน ส่วนราคาหุ้นที่ลดลงสะท้อนภาพรวมการเติบโตที่ชะลอลงของ KKP ไปบางส่วนแล้ว ด้วยอัตราผลตอบแทนเงินปันผลที่น่าดึงดูดระดับ 5.4% และ 5.9% ในปี 2566-2567 ตามลำดับ จึงให้คำแนะนำ "ซื้อ" มูลค่าพื้นฐาน 74 บาท
KTB บริษัทหลักทรัพย์ พาย จำกัด (มหาชน) ประเมินว่า แม้มีเศรษฐกิจโลกที่ผันผวนเป็นปัจจัยรบกวน แต่มองว่า KTB เป็นหุ้นที่ปลอดภัยสำหรับการลงทุน เพราะมีความเสี่ยงเรื่องมูลค่าสินทรัพย์ถดถอยน้อยกว่าผู้เล่นอื่นในกลุ่ม หนุนจากการเน้นสินเชื่อภาครัฐและกลุ่มธุรกิจขนาดใหญ่ที่มีความเสี่ยงต่ำ รวมถึงมองว่า KTB จะโตไปกับขาขึ้นของเศรษฐกิจจากการทำเงินของแอป Krungthai Next และเป๋าตัง บวกกับสถานะที่จะได้ประโยชน์จากดอกเบี้ยขาขึ้น ปัจจุบันหุ้นมีความน่าดึงดูดหลังราคาหุ้นลดลง เพราะทำให้มี upside เพิ่มเป็นราว 25% จึงคำแนะนำ "ซื้อ" มูลค่าพื้นฐาน 20.70 บาท
และสุดท้าย LH บริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) ระบุว่า ยอดพรีเซลเดือนม.ค. และ ก.พ. 66 ไม่ดีนัก ทำให้มีโอกาสที่ไตรมาส 1/66 ยอดพรีเซลจะลดลงทั้งจากไตรมาส 1/65 และ 4/65 และอาจทำให้กำไรสุทธิไตรมาส 1/66 ไม่สูงอย่างที่คาด
โดยเป้าปี 2566 บริษัทยัง conservative โดยเฉพาะแผนเปิดโครงการใหม่ส่วนใหญ่จะอยู่ในช่วงครึ่งหลังของปี ทำให้ story ระยะสั้นไม่ตื่นเต้นนัก ทั้งนี้คาดกลุ่ม residentia โตไม่มากในปีนี้ แต่ rental income จะเป็นตัวช่วยสำคัญ คาดโต 56% จากปีก่อนเพราะรับรู้การดำเนินงานเต็มปีของ hotel และ mal ที่เพิ่งเปิดดำเนินการปลายปีที่แล้ว
ส่วนแผนการขายสินทรัพย์ 1-2 แห่ง คาดเกิดในไตรมาส 4/66 ซึ่งจะเป็น upside ทั้ง EPS และ DPS ได้ สำหรับปี 2566 คาดกำไรสุทธิที่ 8,880 ล้านบาท โต 7% จากปีก่อน โดยจุดเด่นมาจากคาดปันผลจ่ายสูง 6.6% แต่ช่วงสั้นที่ขาด catalyst ใหม่ จึงแนะนำ "ซื้อเมื่ออ่อนตัว" ราคาเป้าหมาย 10.80 บาท