ส่องไตรมาส 2 “กลุ่มออริจิ้น” ORI – BRI กำไรจะโตต่อเนื่องได้หรือไม่?

“กลุ่มออริจิ้น” เป็นหนึ่งในกลุ่มผู้พัฒนาอสังหาริมทรัพย์รายใหญ่ของไทย มีทั้งโครงการแนวราบ โครงการคอนโดมิเนียม และธุรกิจอื่นๆ ที่เกี่ยวเนื่อง ซึ่งไตรมาส 1/66 ที่ผ่านมา สองบริษัทที่เป็นแกนสำคัญอย่าง ORI หรือ บริษัท ออริจิ้น พร็อพเพอร์ตี้ จำกัด (มหาชน) และ BRI หรือ บริษัท บริทาเนีย จำกัด (มหาชน) มีผลกำไรเติบโตโดดเด่น วันนี้ Wealthy Thai จึงมีแนวโน้มไตรมาส 2/66 ของ ORI และ BRI มาฝาก มาดูกันว่าทั้งสองบริษัทจะสร้างผลงานที่น่าประทับใจได้ต่อเนื่องหรือไม่
ORI คาดพรีเซลทำนิวไฮต่อเนื่อง
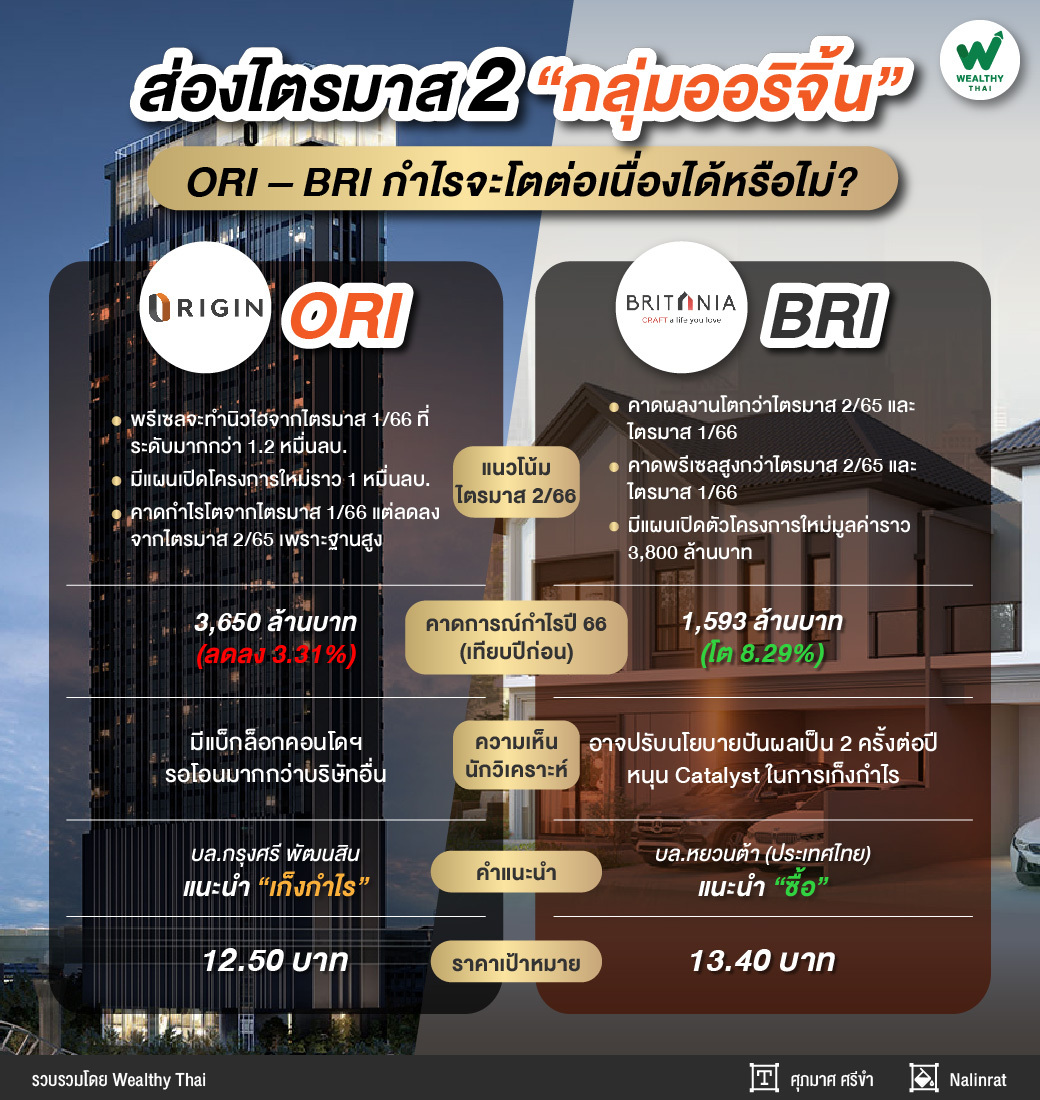
มาเริ่มกันที่ ORI นักวิเคราะห์จากบริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) ระบุว่า ไตรมาส 2/66 บริษัทตั้งเป้าพรีเซลเพิ่มขึ้นจากไตรมาสเดียวกันของปีก่อนและไตรมาสก่อนหน้า และทำนิวไฮต่อจากไตรมาส 1/66 หรือมากกว่าระดับ 12,000 ล้านบาท โดยมีแผนเปิดโครงการสูง 10,000 ล้านบาท แบ่งสัดส่วนเป็นโครงการแนวราบ 36% และคอนโดมิเนียม 64% ทั้งนี้ คาดแนวโน้มการโอนเพิ่มขึ้นจากไตรมาส 1/66 ตามแบ็กล็อกที่รอโอนจำนวนมาก ดังนั้นโอกาสที่กำไรสุทธิไตรมาส 2/66 จะเพิ่มขึ้นจากไตรมาสก่อนหน้าจึงมีความเป็นไปได้ แต่อาจจะลดลงจากไตรมาส 2/65 เนื่องจากฐานที่สูง
โดยบริษัทยังคงเป้าหมายปี 2566 มีแผนพัฒนาโครงการรูปแบบ JV ไม่ต่ำกว่า 20 โครงการ ทำให้การรับรู้ share premium ยังมีบทบาทสำคัญของกำไร ขณะที่ธุรกิจโรงแรมและ service apartment (One Origin) คงแผน spin-off ในไตรมาส 4/66 โดยตั้งเป้ามาร์เก็ตแคปสูง 15,000 ล้านบาท
ทั้งนี้ ฝ่ายวิเคราะห์ยังคงประมาณการกำไรสุทธิปี 2566 ที่ 3,650 ล้านบาท ใกล้เคียงปีก่อนที่ทำนิวไฮ 3,775 ล้านบาท ดังนั้นจึงคงคำแนะนำ เก็งกำไร ที่ราคาเป้าหมาย 12.50 บาท โดยจุดเด่นมาจากแบ็กล็อกคอนโดมิเนียมรอโอนมากกว่าบริษัทอื่น ในขณะที่ปีนี้น่าจะเริ่มเห็นผลบวกจากการเข้าลงทุนในธุรกิจใหม่เพื่อต่อยอด new S-Curve ในอนาคต
BRI ไตรมาส 2 เปิดโครงใหม่ 3.8 พันลบ.
ถัดมา BRI นักวิเคราะห์จากบริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด ระบุว่า ตั้งแต่ไตรมาส 2/66 แผนเปิดตัวโครงการใหม่จะเร่งตัวขึ้นอย่างมีนัยสำคัญที่ 3,800 ล้านบาท ไตรมาส 3/66 ที่ 4,300 ล้านบาท และคาดทำนิวไฮในไตรมาส 4/66 รวมมูลค่ากว่า 13,000 ล้านบาท ซึ่งจะเป็นปัจจัยสำคัญหนุนพรีเซลและผลประกอบการของปี 2566 ให้เติบโตขึ้นจากไตรมาสเดียวกันของปีก่อนและไตรมาสก่อนหน้าทุกไตรมาสต่อเนื่อง โดยฝ่ายวิเคราะห์ประมาณการกำไรสุทธิปี 2566 ที่ 1,593 ล้านบาท โต 8.29% จากปีก่อน
นอกจากนี้ ฝ่ายวิเคราะห์ประเมิน BRI มีโอกาสปรับเปลี่ยนนโยบายการจ่ายเงินปันผลจาก 1 ครั้งต่อปี เป็น 2 ครั้งต่อปี แบ่งเป็นงวดการดำเนินงานครึ่งปีแรก และครึ่งปีหลังคล้ายกับอุตสาหกรรม จึงจะเป็นอีกหนึ่ง Catalyst ในการเก็งกำไรเมื่อเข้าใกล้ช่วงการรายงานผลประกอบการไตรมาส 2/66 ดังนั้นจึงคงคำแนะนำ ซื้อ ราคาเหมาะสมปี 2566 ที่ 13.40 บาท