ส่องโอกาสการเติบโต 3 บริษัทในกลุ่ม EA ผู้ผลิตยานยนต์ไฟฟ้าเต็มรูปแบบของไทย
Wealthy Thai จะพานักลงทุนมาสำรวจ 3 บริษัทในกลุ่ม EA กันบ้างว่า จะมีความน่าสนใจหรือไม่ ไม่ว่าจะเป็น EA, NEX และ BYD ที่ล่าสุดถือเป็นหนึ่งในกลุ่มที่ได้รับผลดีจากยานยนต์ไฟฟ้าที่ขยายตัวอย่างต่อเนื่อง ประกอบกับนโยบายพรรคก้าวไกลยังมีเรื่องรถเมล์ไฟฟ้าทุกจังหวัด ทำให้นักวิเคราะห์ต่างมองว่าหุ้นกลุ่มนี้มีโอกาสได้รับอานิสงส์อีกด้วย
EA ส่งออก CEV เป็นโอกาสโต
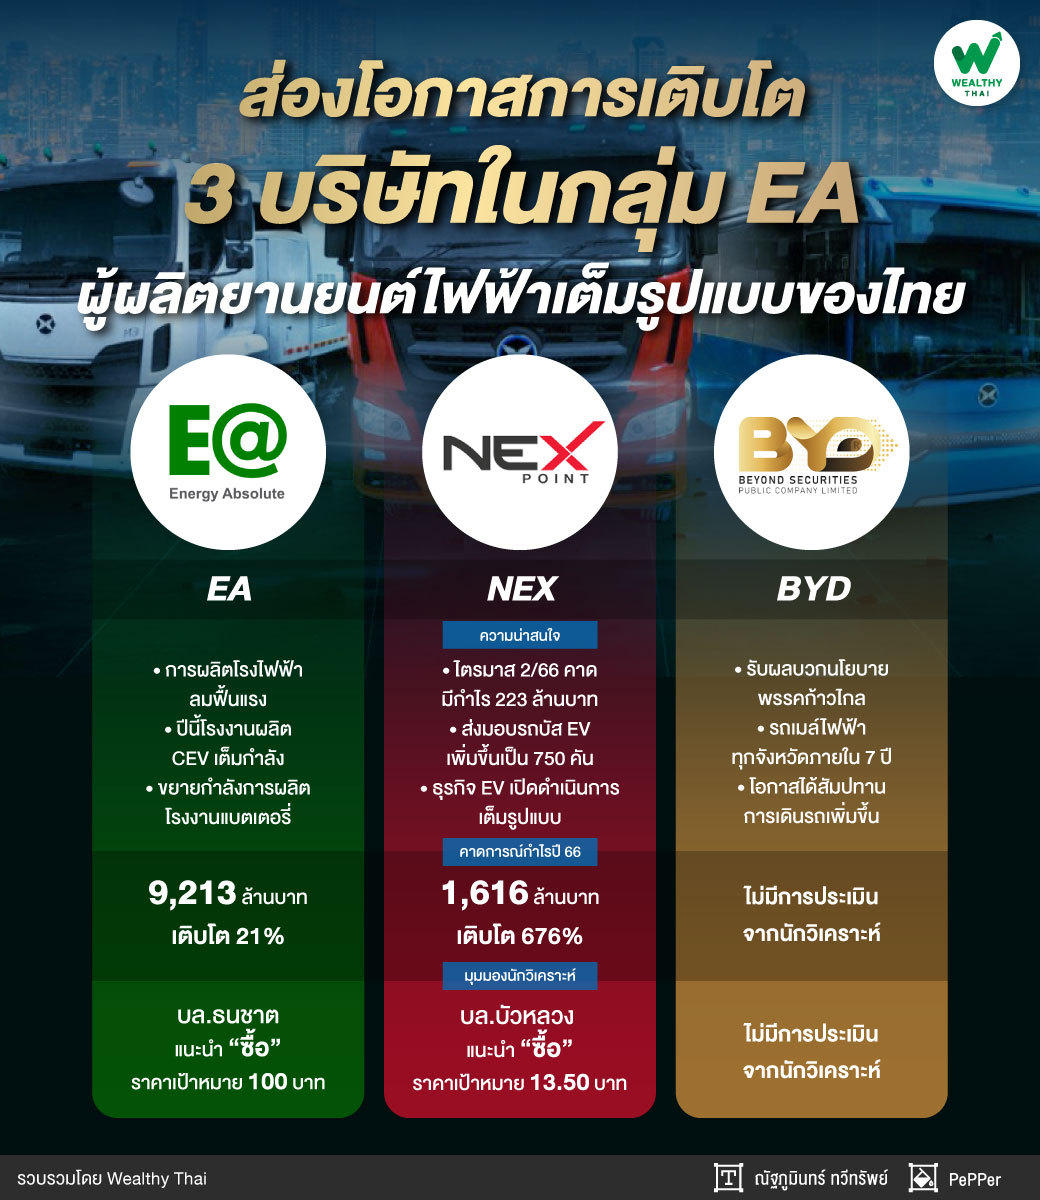
มาเริ่มกันที่ EA โดยนักวิเคราะห์บริษัท หลักทรัพย์ ธนชาต จำกัด (มหาชน) มีความเห็นว่า คงคำแนะนำ “ซื้อ” EA ราคาเป้าหมายคงเดิมที่ 100 บาท โดยมองว่าราคาหุ้นที่ปรับตัวลงในช่วงที่ผ่านมา เป็นโอกาสเข้าซื้อ บนแนวโน้มเชิงบวกของทั้ง 3 ธุรกิจหลักในปี 66
1.คาดการผลิตจากโรงไฟฟ้าพลังงานลม 386 MW จะฟื้นตัวแรงหลังปริมาณการผลิตอ่อนแอช่วงสองปีที่ผ่านมา 2.คาดว่าโรงงานผลิตรถยนต์ไฟฟ้าเชิงพาณิชย์ (CEV) ของ EA จะดำเนินงานได้เต็มกำลังการผลิตเฟสแรกที่ 3,000 คัน ในปีนี้ หนุนโดยความต้องการใช้รถบรรทุกไฟฟ้าที่เพิ่มขึ้นในการให้บริการขนส่งสินค้า 3.EA เร่งขยายกำลังการผลิตโรงงานแบตเตอรี่ Li-ion เป็น 2/4GWh ในปี 66-67 เพื่อรองรับการผลิต CEV ที่เพิ่มขึ้น
ทั้งนี้คาดปริมาณการผลิตรวมจากโรงไฟฟ้าพลังงานทดแทนของ EA สูงขึ้น 19% ในปี 66 และคาดธุรกิจนี้จะยังเป็นถึง 85% ของฐานกำไรของ EA ในปีนี้ (50% จากพลังงานแสงอาทิตย์ และ 35% จากพลังงานลม) แม้การเติบโตของธุรกิจแบตเตอรี่ และ EV กำลังจะเป็นปัจจัยหนุนการเติบโตรอบใหม่ การทยอยเปลี่ยนแผงโซลาร์ในช่วงปี 65-66 น่าจะช่วยเพิ่มปริมาณการผลิตของโครงการได้ 10-15%
ขณะที่การผลิตของโรงไฟฟ้าพลังงานลมได้ประโยชน์จากปรากฏการณ์เอลนีโญบนภูมิภาคอินโดจีน ซึ่งจะมีลมพัดแรงและอาจมีภาวะภัยแล้งในปีนี้ หลังสถานการณ์ลมอ่อนแอมาสองปี (64-65) อีกทั้งยังคาดธุรกิจไบโอดีเซลพลิกกลับมาทำกำไรได้หลังมีผลขาดทุนในปีก่อนจากการใช้น้ำมันดีเซลสูงขึ้น และการปรับสูตรดีเซลมาตรฐานเป็น B7 (จาก B5) ตั้งแต่ไตรมาส 4/65
อีกทั้งคาดยอดขาย CEV ของ EA จะเพิ่มเป็น 3,000 คันในปี 66 (รถเมล์ไฟฟ้า 2,000 คัน และรถบรรทุกไฟฟ้า 1,000 คัน) จาก 1,080 คัน ในปี 65 EA จะส่งมอบรถเมล์ไฟฟ้าเพื่อให้บริการสาธารณะในกรุงเทพฯอย่างต่อเนื่อง ในขณะที่ความต้องการใช้รถบรรทุกไฟฟ้าจากผู้ให้บริการขนส่งเริ่มสูงขึ้น เนื่องจากลูกค้าจำเป็นต้องลดปริมาณ Carbon footprint เพื่อการส่งออก
โดยมองการส่งออก CEV ไปยังมาเลเซีย เวียดนาม และประเทศอื่นในอาเซียน จะเป็นอีกโอกาสการเติบโตของ EA ภายใต้ประโยชน์จากการปลอดภาษีส่งออกยานยนต์ภายในเขต Asean ขณะที่ผู้เล่นจีนถูกเก็บภาษีนำเข้า 20-70% โดยยอดขาย CEV ที่เพิ่มขึ้นนี้ยังช่วยเร่งการขยายโรงงานแบตเตอรี่ Li-ion ของ EA ให้เร็วขึ้น โดยปัจจุบันบริษัทตั้งเป้าเพิ่มกำลังการผลิตของโรงงานเป็น 2/4GWh ในปี 66-67 (จาก 1GWh ในปี 65)
ดังนั้นราคาหุ้นที่ปรับตัวลงไม่สมเหตุสมผล โดยมีมุมมองต่างจากข้อกังวล 2 ประการของนักลงทุนที่มีต่อ EA คือ 1. เชื่อว่าเหตุไฟไหม้บนรถเมล์ไฟฟ้า และเรือไฟฟ้าของ EA นั้นเป็นอุบัติเหตุ ไม่ใช่ปัญหาด้านคุณภาพของผลิตภัณฑ์ 2.แม้มีการแข่งขันรุนแรงในตลาด EV โลก แต่ยังเชื่อว่า EA จะมีอัตรากำไรที่ดี
ทั้งนี้เนื่องจากมีการขาย EV เป็น solutions เต็มรูปแบบ แทนการขายผลิตภัณฑ์แบตเตอรี่ รถยนต์ไฟฟ้าเชิงพาณิชน์ หรือการให้บริการชาร์จแยกจากกัน การอ่อนตัวของราคาหุ้น จากความกังวลเหล่านี้จึงเป็นโอกาสเข้าซื้อในมุมมองของฝ่ายวิจัย โดยคาดว่าปี 66 จะมีกำไรสุทธิ 9,213 ล้านบาท เติบโต 21% จากปีก่อน
NEX ไตรมาส 2 โตเด่น
ส่วน NEX นักวิเคราะห์บริษัทหลักทรัพย์ บัวหลวง จำกัด (มหาชน) มีความเห็นว่า ยังคงแนะนำ ซื้อ โดยปรับลดราคาเป้าหมาย ณ สิ้นปี2565 ลงมาอยู่ที่ 13.50 บาท เนื่องจากปรับลดประมาณการกำไรหลักลง นอกจากนี้ NEX จะเป็นส่วนสำคัญในปีนี้ และมองว่าตอนนี้เป็นเวลาที่ดีในการเข้าซื้อหุ้น NEX ก่อนการเติบโตเทียบไตรมาสก่อน ในไตรมาส 2/66
ทั้งนี้คาดกำไรหลักไตรมาส 2/66 อยู่ที่ 223 ล้านบาท พลิกกลับเป็นกำไรเมื่อเทียบช่วงเดียวกันของปีก่อน (ธุรกิจ EV เปิดดำเนินการเต็มรูปแบบ) และเพิ่มขึ้น 47%จากไตรมาสก่อน เนื่องจาก คาดว่ากำหนดการส่งมอบรถบัส EV จะเพิ่มขึ้นเป็น 750 คัน (จาก 563 คันในไตรมาส 1/66)
อย่างไรก็ตามปรับลดประมาณการกำไรหลักในปี 66 ลง 15% มาอยู่ที่ 1,616 ล้าน บาท (เพิ่มขึ้น 676%จากปีก่อน) เนื่องจากปัจจุบันปรับลดคาดการณ์อัตรากำไรขั้นต้นและและส่วนแบ่งกำไร เนื่องจากผลกระทบในเชิงบวกของการประหยัด จากขนาดยังไม่เป็นไปตามคาด ดังนั้นอัตรากำไรขั้นต้นและส่วนแบ่งกำไรที่ออกมาน่าผิดหวัง จึงปรับอัตรากำไรขั้นต้นจาก 5.2% มาอยู่ที่ 4.6% และส่วนแบ่งกำไรจาก 1,238 ล้านบาท มาอยู่ที่ 1,093 ล้านบาท
BYD ลุ้นสัมปทานรถเมล์ไฟฟ้าเพิ่ม
ขณะที่ BYD ล่าสุดยังไม่มีบทวิเคราะห์ปัจจัยพื้นฐาน แต่นักวิเคราะห์มองว่าเป็นหนึ่งในบริษัทที่ได้รับปัจจัยบวกจากนโยบายพรรก้าวไกล สะท้อนจากมุมมองนักวิเคราะห์ บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) ระบุว่า ภายใต้นโยบายพรรคก้าวไกลอย่างรถเมล์ไฟฟ้าทุกจังหวัดภายใน 7 ปี มองว่าเป็นบวกต่อ EA, BYD จากยอดขายแบตเตอรี่เพิ่มขึ้นและเป็นบวกต่อ BYD จากโอกาสที่จะได้รับสัมปทานการเดินรถเมล์ไฟฟ้าเพิ่มขึ้น