คัด 5 หุ้นอาหาร-เครื่องดื่ม รับผลบวก ! เมื่อน้ำตาลทรายเป็นสินค้าควบคุม
ก่อนหน้านี้ราคาน้ำตาลทรายในประเทศมีแนวโน้มปรับขึ้นราคาหน้าโรงงานประมาณกิโลกรัมละ 4 บาท นับเป็นปัจจัยกดดันต่อหุ้นกลุ่มอาหารและเครื่องดื่ม เพราะทำให้ต้นทุนการผลิตสูงขึ้น และกระทบต่อภาพรวมผลประกอบการ
แต่ล่าสุดที่ประชุมคณะรัฐมนตรี (ครม.) เห็นชอบให้เพิ่มน้ำตาลทรายเป็นสินค้าควบคุมตามที่กระทรวงพาณิชย์เสนอ ซึ่งเป็นผลบวกต่อหุ้นที่มีน้ำตาลเป็นส่วนประกอบในการผลิต ดังนั้น Wealthy Thai จึงมีมุมมองนักวิเคราะห์และ 5 หุ้นในกลุ่มอาหารและเครื่องดื่มที่ได้รับผลบวกจากปัจจัยดังกล่าวมาฝาก
โดยนักวิเคราะห์จากบริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) มีมุมมองเป็นบวกจากประเด็นที่ นายเศรษฐา ทวีสิน นายกรัฐมนตรีและรมว.คลัง เปิดเผยว่า น้ำตาลคือหนึ่งในสารตั้งต้นของสินค้าบริโภคทั้งหลาย ตอนนี้ได้กลับมาเป็นสินค้าควบคุมเพื่อควบคุมสินค้าไม่ให้ประชาชนเดือดร้อนนั้น
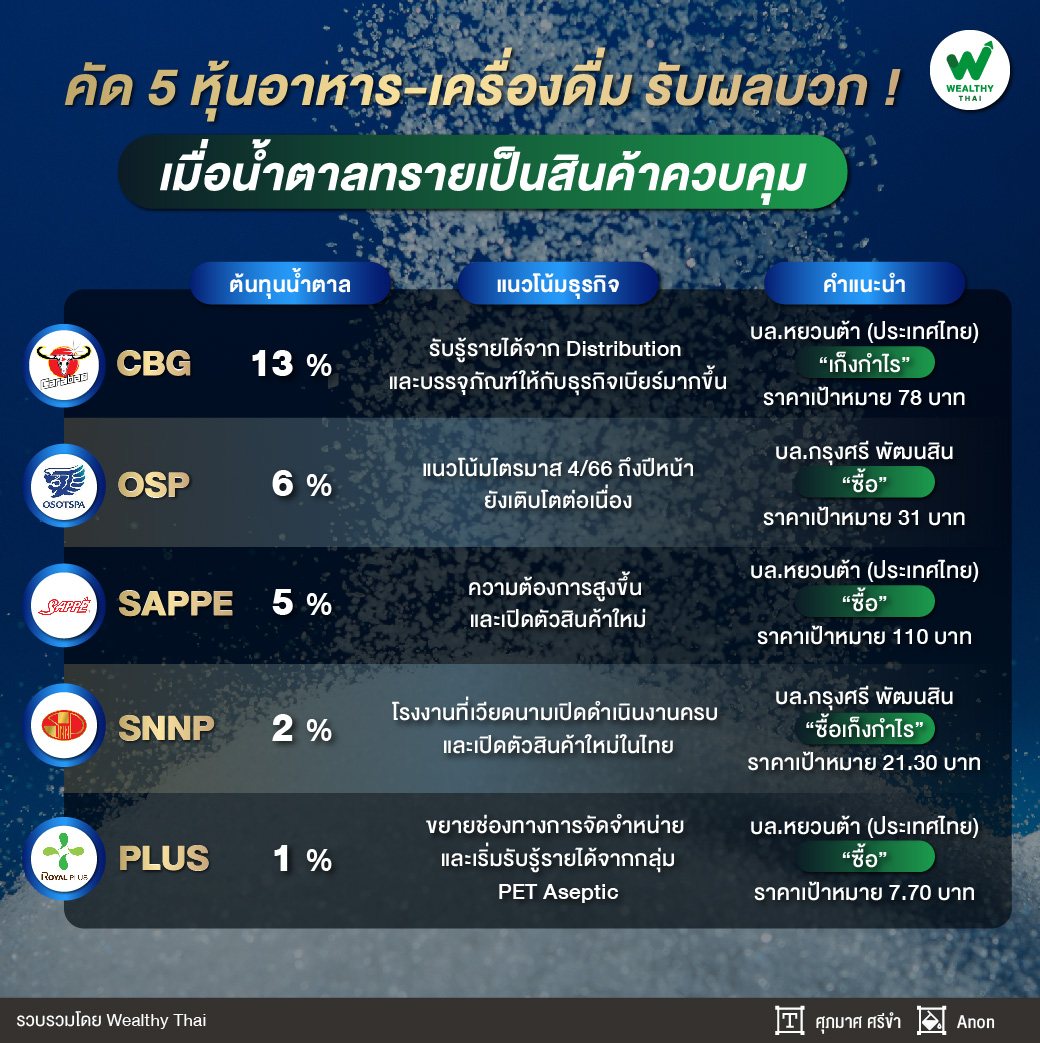
สำหรับหุ้นที่ได้รับผลบวกจากประเด็นนี้เรียงจากมากไปน้อยตามการใช้น้ำตาลมีดังนี้ CBG มีต้นทุนน้ำตาลที่ 13% ของ domestic branded own, OSP มีต้นทุนน้ำตาลที่ 6%, SAPPE มีต้นทุนน้ำตาลที่ 5%, SNNP มีต้นทุนน้ำตาลที่ 2% และ PLUS มีต้นทุนน้ำตาลที่ 1%
ทั้งนี้ยังให้น้ำหนักกลุ่มอาหารและเครื่องดื่มเป็นมากกว่าตลาด พร้อมเลือก SAPPE และ CBG เป็น top pick โดย SAPPE แนะนำ ซื้อ ราคาเป้าหมาย 120 บาท และ CBG ซื้อ ราคาเป้าหมาย 109 บาท
ส่วนแนวโน้มการเติบโตของ SAPPE นักวิเคราะห์จากบริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด คาดแนวโน้มกำไรไตรมาส 4/66 จะชะลอตัวจากไตรมาส 3/66 จากการเข้าสู่ช่วง Low season แต่คาดชะลอตัวลงในสัดส่วนที่น้อยกว่าปกติ และเติบโตเด่นไตรมาส 4/65
ทั้งนี้สาเหตุหลักมาจากการออกสินค้าใหม่ราว 5 SKU สำหรับการขายในประเทศช่วยหนุนรายได้ ประกอบกับช่องทางการจัดจำหน่ายและดีมานด์ที่สูงขึ้น โดยยังคงประมาณการกำไรปี 66 ที่ 1,105 ล้านบาท โต 66.1% จากปีก่อน และปรับไปใช้ราคาเหมาะสมสิ้นปี 2567 ที่ 110 บาท ราคาหุ้นปัจจุบันมี Upside gain 29% จึงปรับคำแนะนำขึ้นจาก เก็งกำไร เป็น ซื้อ
ถัดมา CBG นักวิเคราะห์จากบริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด คาดแนวโน้มกำไรไตรมาส 4/66 อาจทำระดับสูงสุดของปีจากแนวโน้มยอดขายต่างประเทศที่คาดจะฟื้นตัว หลังผ่านพ้นช่วง Low Season
อีกทั้งบริษัทจะรับรู้รายได้การรับจ้างจัดจำหน่าย (Distribution) และบรรจุภัณฑ์ให้กับธุรกิจเบียร์มากขึ้น หลังจากสินค้าเริ่มวางจำหน่ายแล้วในเดือนต.ค. คาดปี 2566 กำไร 1,797 ล้านบาท ลดลง 21.39% จากปีก่อน
แต่ปี 2567 เบื้องต้นยังคงประมาณการกำไรปกติที่ 2,516 ล้านบาท โต 40% แต่จากภาวะของตลาดในปัจจุบัน ทำให้ปรับลด Terminal Growth เพื่อเพิ่มความระมัดระวังมากขึ้น ส่งผลให้ราคาเป้าหมายใหม่ถูกปรับลงเป็น 78 บาท คงคำแนะนำ เก็งกำไร
ต่อกันที่ OSP นักวิเคราะห์จากบริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) ให้มุมมองว่า คาดกำไรไตรมาส 4/66 เพิ่มขึ้นจากไตรมาส 4/65 และไตรมาส 3/66 จากแนวโน้ม GPM เพิ่มขึ้นต่อเนื่อง และทิศทางยอดขายยังเติบโตในช่วงสิ้นปี
แต่มองว่าในภาพของสัดส่วน SG&A/sales ทั้งปี 2566-2567 จะอยู่ที่ราว 25.5% และ 25.0% สูงกว่าสมมติฐานเดิมที่ 22.5% และ 22.2% ตามลำดับ
ดังนั้น จึงมีปรับประมาณการกำไรปกติปี 2566-2567 ลงมาอยู่ที่ 2,463 ล้านบาท โต 29% และ 2,835 ล้านบาท โต 13% ตามลำดับ อย่างไรก็ตามมองว่าราคาตลาดที่ลดลงแรงในช่วงที่ผ่านมาสะท้อนความกังวลเกี่ยวกับ market share ที่ลดลงมากเกินไป
ขณะที่แนวโน้มไตรมาส 4/66 จนถึงปีหน้ายังมีการเติบโตต่อเนื่องจากความพยายามปรับปรุงประสิทธิภาพการผลิตอย่างต่อเนื่อง คาดช่วยให้ GPM ฟื้นตัวดีขึ้น จึงมองว่าเป็นโอกาสซื้อสะสมเมื่อราคาอ่อนตัว คงคำแนะนำ ซื้อ แต่ปรับราคาเป้าหมายลงเป็น 31 บาท
SNNP นักวิเคราะห์จากบริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) คาดแนวโน้มกำไรไตรมาส 4/66 ยังเติบโต double digit ทั้งจากไตรมาส 4/65 และไตรมาส 3/66 ได้ แต่ไม่เด่นเหมือนช่วงครึ่งปีแรก จากโรงงานในเวียดนามเปิดครบ และการเปิดตัว 4 สินค้าใหม่ในไทย รวมถึงอัตรากำไรเพิ่มขึ้น
โดยรวมปรับลดราคาเป้าหมายเหลือ 21.3 บาท ช่วงที่ผ่านมาราคาหุ้นปรับลงแรง ตอบรับแนวโน้มงบไม่เด่น และหุ้นซื้อขาย PER ปี 2567 เหลือ 23.7 เท่า แนะนำ ซื้อเก็งกำไร ภายใต้ธุรกิจที่เป็นแบรนด์แกร่งเปิดตลาดต่างประเทศได้ดี
ปิดท้ายที่ PLUS นักวิเคราะห์จากบริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด คาดแนวโน้มกำไรไตรมาส 4/66 ชะลอตัวลงจากไตรมาสก่อนหน้า จากการเข้าสู่ช่วง Low season แต่เติบโตจากช่วงเดียวกันของปีก่อน จากการเริ่มรับรู้รายได้จากการส่งออกสินค้าใหม่ในกลุ่ม PET Aseptic (MABU Coco)
ประกอบกับการขยายช่องทางการจัดจำหน่ายและการนำสินค้าไปจัดแสดงในต่างประเทศเพิ่มเติม โดยปรับไปใช้ราคาเป้าหมายสิ้นปี 2567 ที่ 7.70 บาท ราคาหุ้นปัจจุบันซื้อขายบน PER ปี 2566-2567 ที่ 21.8 และ 17.6 เท่า ตามลำดับ และมี Upside 18.5% จึงยังคงคำแนะนำ ซื้อ