

คัด 6 หุ้นใหญ่เด่นสุด เป็นจังหวะเหมาะลงทุนแบบ DCA
แม้ช่วงที่ผ่านมาตลาดหุ้นไทยจะได้รับแรงกดดันจากปัจจัยภายนอกและภายในประเทศอย่างต่อเนื่อง จนดัชนีปรับตัวลงมาอยู่ในระดับต่ำกว่า 1,400 จุด ทำให้นักลงทุนระยะสั้นต้องเทรดด้วยความระมัดระวังและติดตามสถานการณ์การข่าวสารที่อาจส่งผลกระทบอย่างใกล้ชิด
แต่สำหรับนักลงทุนระยะยาว การปรับตัวลงของดัชนีอาจเป็นโอกาสในการเข้าสะสมหุ้นที่มีแนวโน้มผลประกอบการเติบโตดี ในช่วงที่ราคาปรับตัวลงมาค่อนข้างมาก โดยเฉพาะการลงทุนแบบ Dollar-Cost-Average (DCA) ซึ่งเป็นการลงทุนแบบสม่ำเสมอ เพื่อเพิ่มปริมาณสินทรัพย์ และคาดหวังผลตอบแทนในระยะยาว
วันนี้ Wealthy Thai จึงมี 6 หุ้นใหญ่ที่มีปัจจัยพื้นฐานดี และนักวิเคราะห์มองว่าเป็นจังหวะที่ดีที่สุดในการเข้าลงทุนแบบ DCA มาฝาก
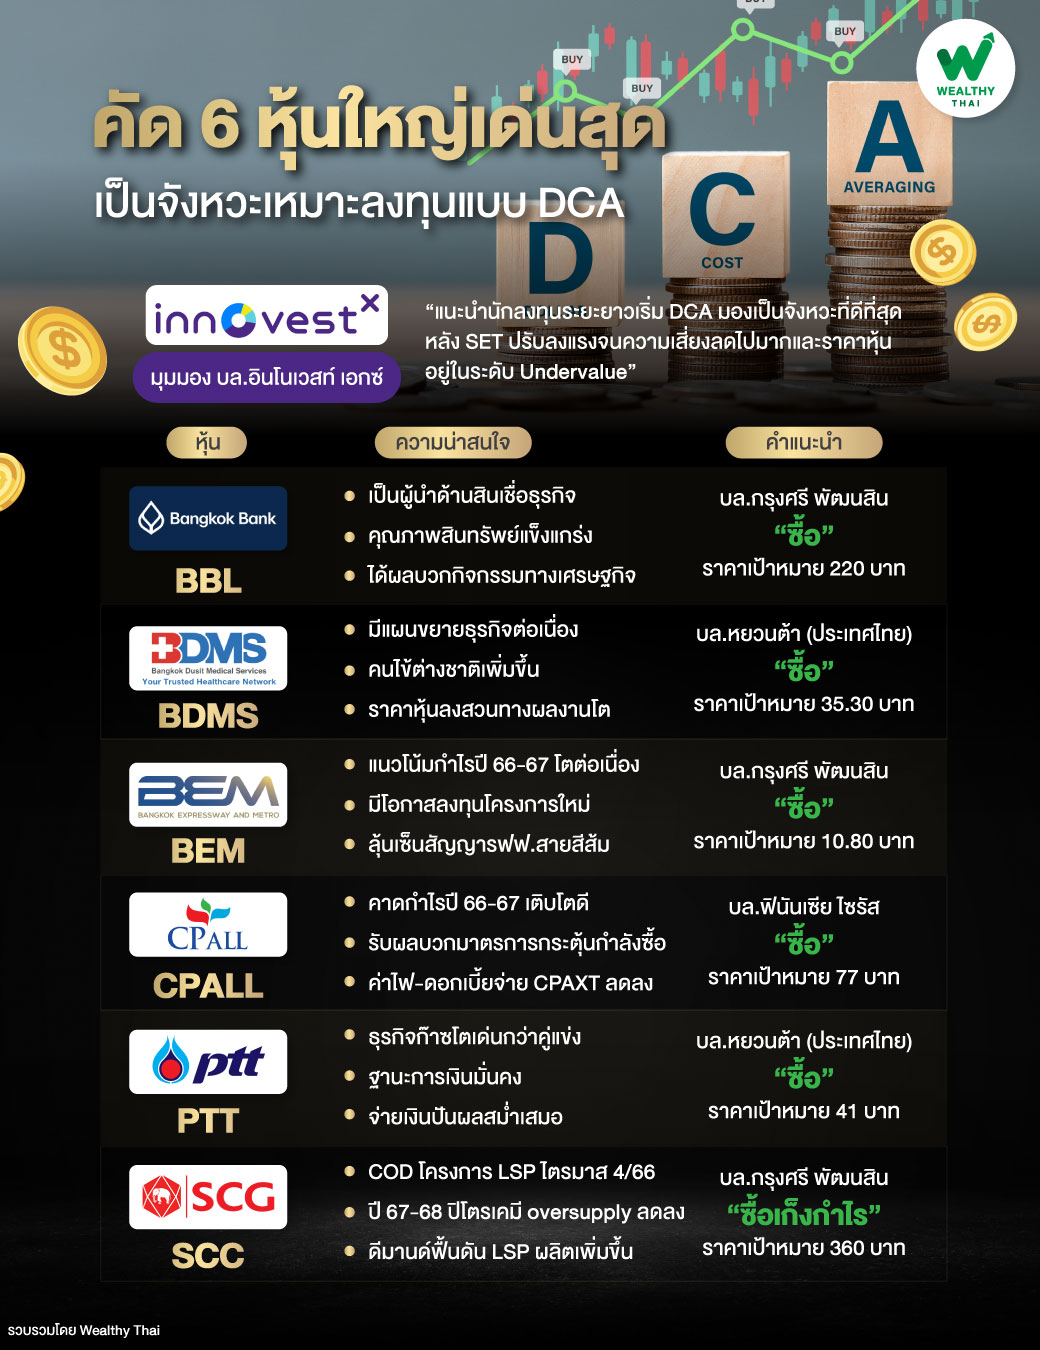
โดยนักวิเคราะห์จากบริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด ระบุว่า SET มีโอกาสฟื้นตัว หลังปรับตัวลงแรงก่อนหน้านี้ และคาดหวังมีเม็ดเงินลงทุนในกองทุน TESG ทยอยเข้ามาช่วยสร้างเสถียรภาพให้แก่ตลาดหุ้นไทย กลยุทธ์การลงทุนจึงแนะนำให้นักลงทุนระยะยาวเริ่มลงทุนแบบ DCA
เพราะมองว่าเป็นจังหวะที่ดีที่สุด หลัง SET ปรับลงแรงจนความเสี่ยงลดลงไปมากและราคาหุ้นอยู่ในระดับ Undervalue มาก โดยเลือก BBL BDMS BEM CPALL PTT และ SCC ซึ่งเป็นหุ้น SET100 ซึ่งเป็นผู้นำในแต่ละอุตสาหกรรม, มี ESG Rating ระดับ AAA/AA, Valuation ต่ำกว่าค่าเฉลี่ยในรอบ 10 ปี และผลการดำเนินงานเติบโตต่อเนื่อง
ในส่วนของแนวโน้มการเติบโต Wealthy Thai ได้รวบรวมมาให้แล้ว โดยเริ่มที่ BBL นักวิเคราะห์จากบริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) ยังคงเลือก BBL เป็น Top Pick ของกลุ่มธนาคารคู่กับ KTB
เพราะได้ประโยชน์จากทิศทางดอกเบี้ยขาขึ้น, มีความเป็นผู้นำด้านสินเชื่อธุรกิจ ซึ่งจะได้อานิสงส์โดยตรงจากกิจกรรมทางเศรษฐกิจที่มีมากขึ้น รวมถึงมีความแข็งแกร่งในเรื่องคุณภาพสินทรัพย์ และความเพียงพอของสำรองมากสุดในกลุ่มธนาคารขนาดใหญ่ พร้อมคงประมาณการกำไรสุทธิปี 2566 ที่ 4.49 หมื่นล้านบาท เพิ่มขึ้น 53% จากปีก่อน แนะนำ ซื้อ ราคาเป้าหมาย 220 บาท
ถัดมา BDMS นักวิเคราะห์จากบริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด คงมุมมองเป็นบวกต่อแนวโน้มผลประกอบการไตรมาส 4/66 ที่คาดเติบโตดีต่อเนื่องจากช่วงเดียวกันของปีก่อน และคงประมาณการกำไรปี 2566 ที่ 1.39 หมื่นล้านบาท เติบโต 11% จากปีก่อน รับผลบวกจากการเปิดประเทศ และแผนในการขยายธุรกิจต่อเนื่อง ขณะที่ราคาหุ้นปรับลดลงสวนทางผลประกอบการที่เติบโตดี จึงเป็นจังหวะในการเข้าลงทุน คงคำแนะนำ ซื้อ ราคาเป้าหมาย 35.30 บาท
BEM นักวิเคราะห์จากบริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) ระบุว่าชอบ BEM เพราะผลประกอบการมีแนวโน้มโตต่อเนื่อง คาดกำไรสุทธิปี 2566-2567 ที่ 3.32 พันล้านบาท โต 36% และ 4.08 พันล้านบาท โต 23% ตามลำดับ
รวมถึงลุ้นเซ็นสัญญาโครงการ รฟฟ.สายสีส้ม เมื่อคดีในศาลเป็นที่สิ้นสุด (เหลือ 2 คดีในศาลปกครองและศาลอาญา ซึ่งทั้ง 2 คดีคำพิพากษาของศาลชั้นต้นเป็นบวกต่อการเดินหน้าเซ็นสัญญาของ BEM) และมีโอกาสจากโครงการลงทุนใหม่ๆ เช่น Double deck, รฟฟ.สายสีม่วงใต้, รถไฟความเร็วสูงเชื่อม 3 สนามบิน และโครงการทางพิเศษต่างๆ เป็นต้น ฝ่ายวิเคราะห์คาดเงินปันผลจ่ายปีนี้ที่ 0.10 บาท คิดเป็น Div yield 1.2% จึงคงคำแนะนำ ซื้อ ราคาเป้าหมายที่ 10.80 บาท
CPALL นักวิเคราะห์จากบริษัทหลักทรัพย์ ฟินันเซีย ไซรัส จำกัด (มหาชน) ประเมินแนวโน้มไตรมาส 4/66 จะเติบโตจากช่วงเดียวกันของปีก่อน จาก Low base ค่าใช้จ่ายพนักงาน และคาดกำไรปี 2566 ที่ 1.69 หมื่นล้านบาท โต 27.97%
ขณะที่แนวโน้มปี 2567 คาดกําไรปกติยังโตได้ 19% หนุนจากทั้ง 3 ธุรกิจ ที่คาดว่า SSSG จะยังเป็นบวกต่อเนื่อง รวมถึงมาตรการการตุ้นการบริโภคภาครัฐทั้งโครงการ Digital Wallet และ E-refund จะช่วยกระตุ้นกําลังซื้อในประเทศ รวมถึงค่าไฟที่ปรับลงและดอกเบี้ยจ่ายที่ลดลงของ CPAXT จึงแนะนำ ซื้อ และคงราคาเป้าหมายที่ 77 บาท
PTT นักวิเคราะห์จากบริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด มีมุมมองบวกต่อ PTT มากขึ้น พร้อมปรับราคาเหมาะสมเป็น 41 บาท และเพิ่มคำแนะนำเป็น “ซื้อ”
โดยมองว่าหุ้นเป็นตัวเลือกลงทุน 12 เดือนข้างหน้าที่น่าสนใจ เพราะโมเมนตัมการเติบโตธุรกิจก๊าซเด่นกว่าธุรกิจของคู่แข่ง, เป็นหุ้นพลังงานที่ผลประกอบการมีเสถียรภาพสูง, ฐานะการเงินมั่นคง, จ่ายเงินปันผลสม่ำเสมอ และระยะยาวมี Upside จากความสำเร็จของธุรกิจใหม่ ขณะที่ระยะสั้นมี Catalyst จากเม็ดเงินกองทุน TESG และเงินปันผลงวดครึ่งหลังปี 2566 คาดที่ 1.10 บาท คิดเป็น Div yield 3.1%
และสุดท้าย SCC นักวิเคราะห์จากบริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) คงคาดการณ์กำไรปกติไตรมาส 4/66 ราว 2 พันล้านบาท โต 99% จากช่วงเดียวกันของปีก่อน (ฐานต่ำ) จากการฟื้นตัวของดีมานด์ในทุกกลุ่มธุรกิจ (ผลกระทบนโยบาย zero-covid ของจีนลดลงและต้นทุนพลังงานลดลง) แต่กำไรลดลง 8% จากไตรมาสก่อนหน้า เพราะธุรกิจปิโตรเคมีปิดซ่อมตามแผนและลด run จาก spread อยู่ในระดับต่ำ
อย่างไรก็ตาม ฝ่ายวิเคราะห์ยังคงคำแนะนำ ซื้อเก็งกำไร ราคาเป้าหมาย 360 บาท มองระยะสั้นยังขาด catalyst จากแนวโน้มกำไรครึ่งหลังปีนี้ที่ลดลงจากช่วงเดียวกันของปีก่อน และเป็นการลดลงต่อเนื่องในไตรมาส 3-4/66
สามารถรอดูการฟื้นของ spread ปิโตรเคมีและแผนการ COD โครงการ LSP ในช่วงไตรมาส 4/66-1/67 ค่อยเก็งกำไรการฟื้นตัวของปี 2567-2568 ที่การ oversupply ของปิโตรเคมีลดน้อยลงและโรง LSP ผลิตเพิ่มขึ้นตามการฟื้นของดีมานด์