หุ้นกลุ่มไฟแนนซ์ สถานการณ์จะดีขึ้นตั้งแต่ Q1/67
ในช่วงที่ผ่านมาหุ้นกลุ่มไฟแนนซ์ มีแรงกดดันจากราคารถมือสองที่ตกต่ำ กดดันกำไรกลุ่มสินเชื่อจำนำทะเบียน แต่ดูเหมือนนักวิเคราะห์ยังคงน้ำหนักลงทุนของกลุ่มไฟแนนซ์ “เท่ากับตลาด” หลังคาดสถานการณ์จะเริ่มดีขึ้นตั้งแต่ไตรมาส 1/67 เป็นต้นไป และคาดราคารถยนต์มือสองจะเริ่มฟื้นตัว
ดังนั้นโพยหุ้น ประจำวันจันทร์ จะพามาส่องแนวโน้มการเติบโตของหุ้นกลุ่มนี้ ผ่านการประเมินของนักวิเคราะห์บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด ที่มีความเห็นอย่างน่าสนใจว่า หุ้นสินเชื่อจำนำทะเบียนภายใต้ Coverage ทั้ง 3 บริษัท (SAWAD, MTC และ TIDLOR) คาดจะมีกำไรสุทธิไตรมาส 4/66 รวม 3,540 ล้านบาท โต 12% จากช่วงเดียวกันของปีก่อน แต่ลดลง 3.8%จากไตรมาสก่อน
ปัจจัยกดดันหลักมาจากผลขาดทุนจากการขายรถยึดที่เพิ่มขึ้น สอดรับกับราคารถยนต์มือสองที่ลดลงมากในช่วงปลายปี เพราะสถาบันการเงินเร่งระบายรถยึดก่อนเปลี่ยนปีปฏิทิน
นอกจากนี้ค่าใช้จ่ายในการตั้งสำรองยังทรงตัวสูง เพื่อรองรับความเสี่ยงของพอร์ตที่ได้รับผลกระทบจากเศรษฐกิจในประเทศที่ยังฟื้นตัวไม่เต็มที่ ส่วน NIM ภาพรวมยังลดลง เพราะมีประเด็นลบจากต้นทุนทางการเงินที่เพิ่มขึ้นตามการออกหุ้นกู้ชุดใหม่ที่มีดอกเบี้ยสูงกว่าหุ้นกู้เดิมที่ครบกำหนด
โดยคงน้ำหนักลงทุนของกลุ่มไฟแนนซ์ที่ “เท่ากับตลาด” แม้ผลดำเนินงานในไตรมาส 4/66 ภาพรวมยังชะลอตัวจากไตรมาสก่อน จากค่าใช้จ่ายดำเนินงานที่สูงขึ้น และผลกระทบจากราคารถยนต์มือสองที่ปรับตัวลง แต่คาดสถานการณ์จะเริ่มดีขึ้นตั้งแต่ไตรมาส 1/67 เป็นต้นไป หลังผ่านช่วงเร่งระบายรถยึดของสถาบันการเงินไปแล้ว และคาดราคารถยนต์มือสองจะเริ่มฟื้นตัว
นอกจากนี้ด้วย Bond Yield ไทยที่ชะลอตัวลงเรื่อยๆ และโอกาสที่ กนง. จะลดดอกเบี้ยในช่วงไตรมาส 3/67 จะเป็นปัจจัยช่วยให้หุ้นในกลุ่มไฟแนนซ์กลับมาน่าสนใจมากขึ้น
โดยยังชอบหุ้นสินเชื่อจำนำทะเบียน เนื่องจากมีช่องว่างในการปรับดอกเบี้ยขึ้น (ปัจจุบันดอกเบี้ยยังต่ำกว่าเพดานดอกเบี้ยของ ธปท.) และมีการจำกัดความเสี่ยงได้ดีกว่าสินเชื่อเพื่อการบริโภค
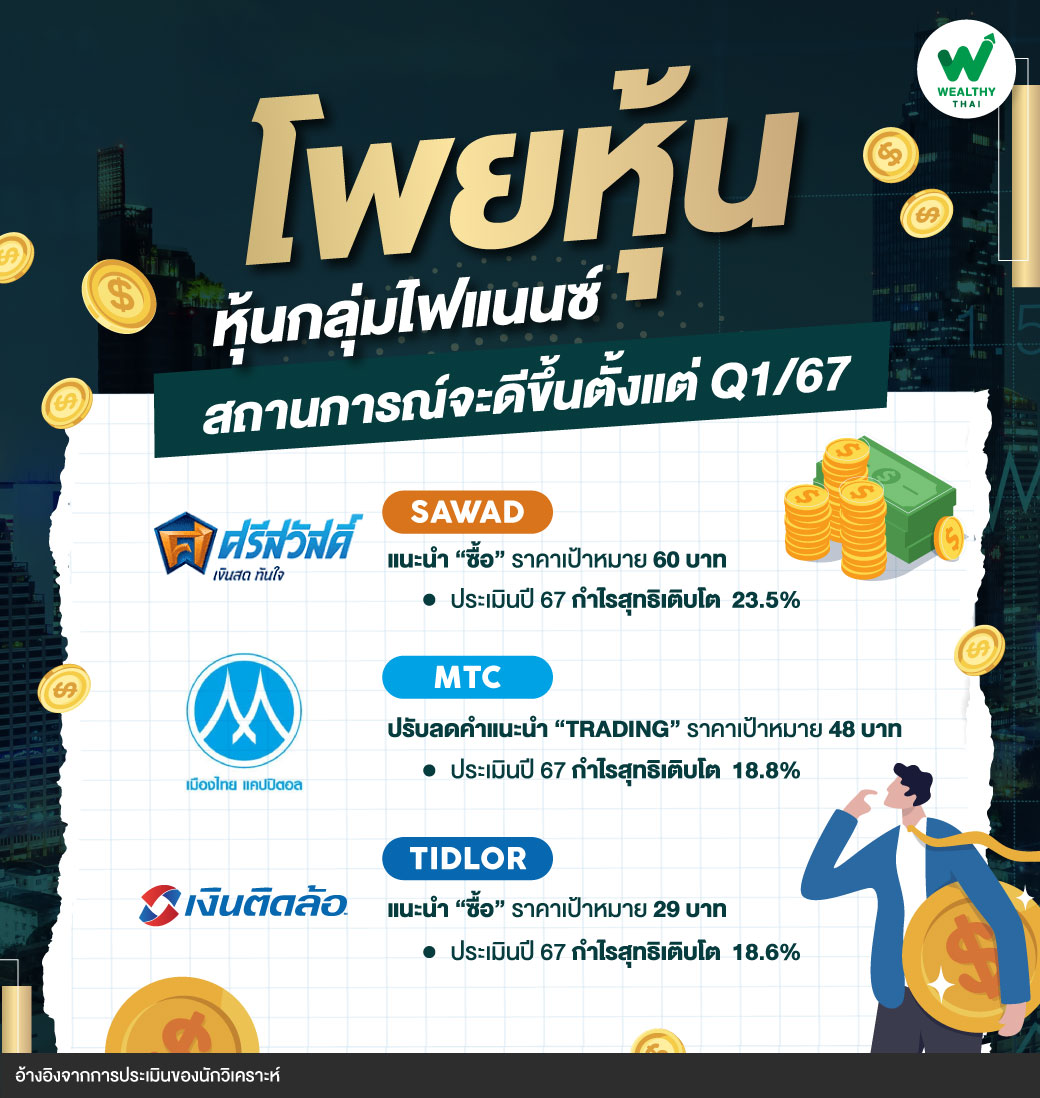
อีกทั้งมีแรงกกดดันจากกฏระเบียบใหม่ๆ ของ ธปท. ไม่มาก ส่วน Top Pick ยังเลือก SAWAD แนะนำ ซื้อ ราคาเป้าหมาย 60 บาท เนื่องจากยังซื้อขายด้วย P/BV ปี 2567 ต่ำเพียง 1.6 เท่า ขณะที่ TIDLOR และ MTC ซื้อขายด้วย P/BV ปี 2567 ที่ 1.9 เท่า และ 2.5 เท่า ตามลำดับ
ทำให้มีความน่าสนใจจาก Valuation Gap ที่ค่อนข้างกว้าง ขณะที่ผลดำเนินงานในไตรมาส 1/67 จะเริ่มกลับมาโตทั้งช่วงเดียวกันของปีก่อน และจากไตรมาสก่อน
ส่วน MTC ปรับลดคำแนะนำจาก “ซื้อ” เป็น “TRADING” ราคาเป้าหมาย 48 บาท หลังราคาหุ้นปรับขึ้นจนมี Upside จำกัด และ TIDLOR แนะนำ ซื้อ ราคาเป้าหมาย 29 บาท
ทั้งนี้คาด SAWAD จะมีกำไรสุทธิปี 2566 จำนวน 5,080 ล้านบาท โต 13.5% จากปีก่อน และโตต่อ 23.5% ในปี 2567 ส่วน MTC คาดจะมีกำไรสุทธิปี 2566 ที่ 4,793 ล้านบาท ลดลง 5.9% จากปีก่อน และจะกลับมาเติบโต 18.8% ในปี 2567 นอกจากนี้คาด TIDLOR ปี 2566 จะมีกำไรสุทธิ 3,807 ล้านบาท โต 4.6% จากปีก่อน ส่วนปี 2567 คาดกำไรสุทธิที่ 4,515 ล้านบาท โตต่อ 18.6%