ส่องผลงานปี 2567 4 หุ้นอาณาจักรปูนใหญ่
สำหรับผลการดำเนินงานในไตรมาส 1/67 บริษัทจดทะเบียนไทยได้ทยอยประกาศตัวเลขออกมาอย่างต่อเนื่อง ซึ่งกลุ่มบริษัทปูนใหญ่ที่นำโดย บริษัท ปูนซิเมนต์ไทย จำกัด (มหาชน) หรือ SCC และบริษัทในเครืออีก 3 บริษัทก็ได้ประกาศตัวเลขออกมาตามกัน จะเหลือเพียงแค่บริษัท เอสซีจี เจดับเบิ้ลยูดี โลจิสติกส์ จำกัด (มหาชน) หรือ SJWD เท่านั้น
แต่จากตัวเลขที่ประกาศออกมาก็อาจทำให้นักลงทุนมีทั้งผิดหวังและสมหวังปะปนกันไปบ้าง ในวันนี้ทาง Wealthy Thai จึงอยากพาผู้อ่านไปสำรวจแนวโน้มในไตรมาส 2/67 ของทั้งอาณาจักรกลุ่มเอสซีจีจะเป็นเช่นไร และในแง่ของความน่าสนใจในด้านการลงทุนจะเป็นเช่นไร
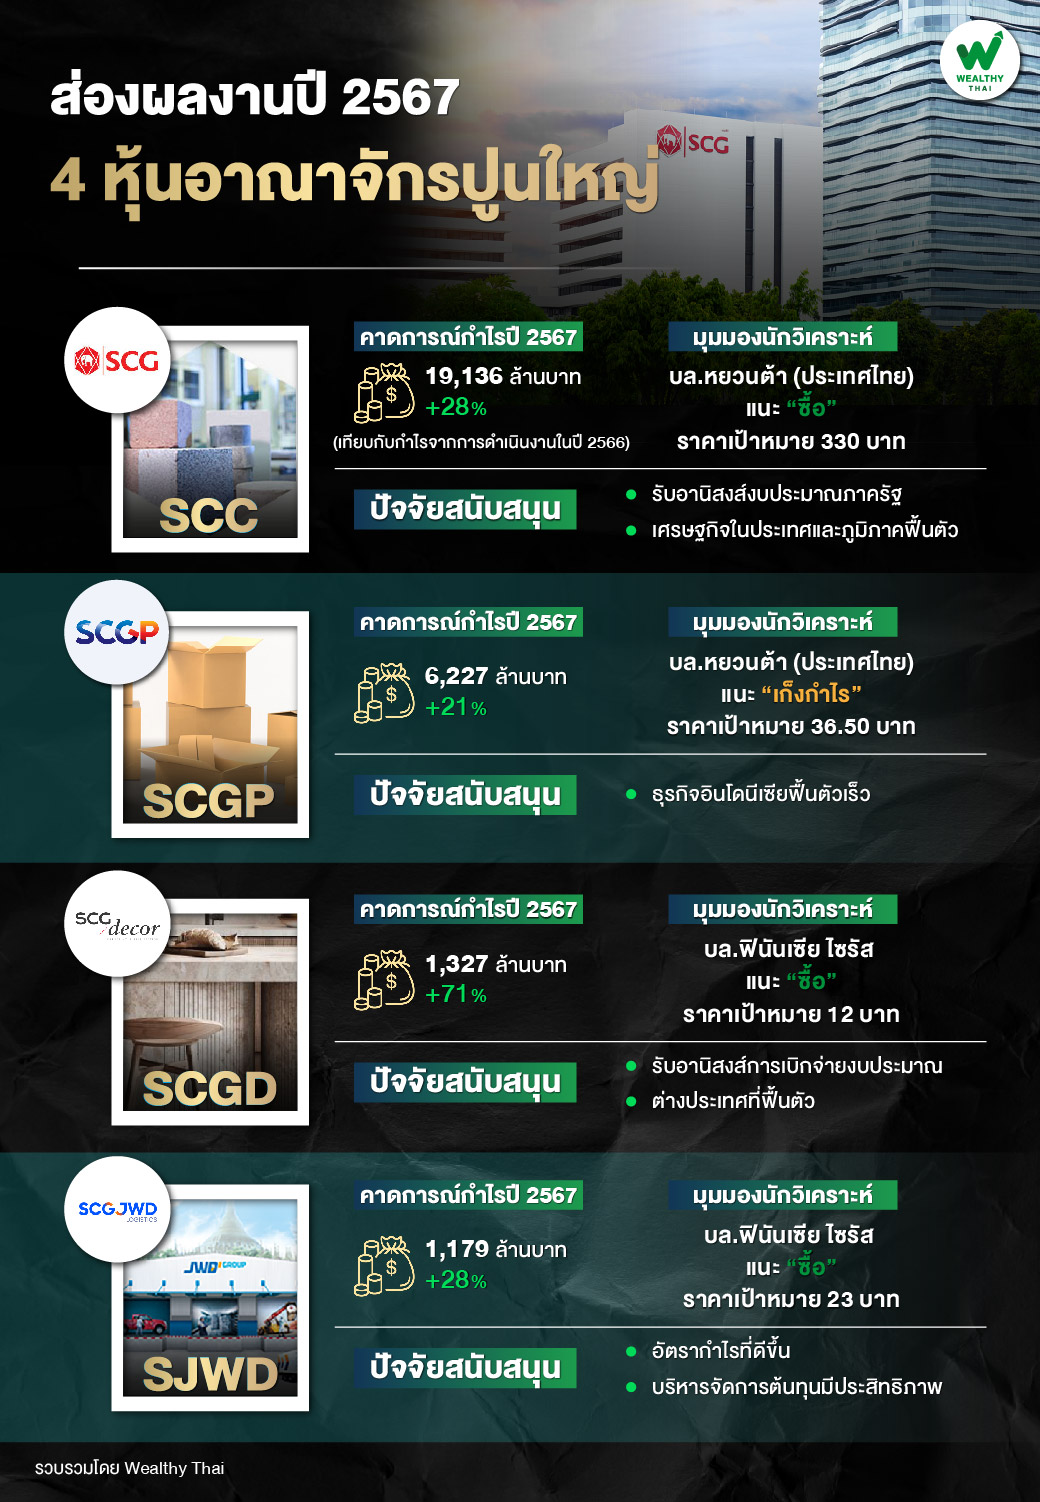
โดยเริ่มกันที่ SCC นักวิเคราะห์บริษัทหลักทรัพย์ ธนชาต จำกัด (มหาชน) ให้มุมมองว่า แนวโน้มกำไรไตรมาส 2/67 จะยังอ่อนแอลง เนื่องจากไม่มีกำไรจากสินค้าคงคลัง แต่กำไรจากธุรกิจเคมีภัณฑ์ผ่านจุดต่ำสุดแล้วและกลุ่มธุรกิจที่ไม่ใช่เคมีภัณฑ์จะมีแนวโน้มดีขึ้น
ขณะเดียวกันนักวิเคราะห์บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด ให้มุมมองต่อผลประกอบการได้ผ่านช่วงแย่สุดแล้ว ซึ่งแนวโน้มการฟื้นตัวช่วงครึ่งปีแรกจะค่อยเป็นค่อยไป ก่อนจะเติบโตได้ดีขึ้นช่วงครึ่งปีหลังปี 67 จากอานิสงส์การอนุมัติงบประมาณภครัฐ, การฟื้นตัวของเศรษฐกิจทั้งในประเทศและภูมิภาค, การนำเสนอผลิตภัณฑ์ Green Product จึงคงประมาณการกำไรปี 2567 ที่ 19,136 ล้านบาท โต 28% ดังนั้น แนะนำ “ซื้อ” ราคาเป้าหมาย 330.00 บาท
ต่อมา SCGP นักวิเคราะห์บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด คาดการณ์กำไรไตรมาส 2/67 ที่ 1,500-1,600 ล้านบาท ลดลงจากไตรมาสก่อนหน้า ด้วยฐานที่สูง แต่ยังเติบโตจากช่วงเดียวกัน จากปริมาณขายรวมที่คาดฟื้นตัวเด่นจากฐานที่ต่ำในปีก่อนและอัตรากำไรขั้นต้นของธุรกิจ Paper Packaging และ Fibrous ที่ฟื้นตัว
สำหรับกำไรปี 2567 จะอยู่ที่ 6,227 ล้านบาท เพิ่มขึ้น 21% อย่างไรก็ดี เนื่องจากราคาได้ปรับตัวขึ้นแรง ได้สะท้อนกำไรไตรมาส 1/67 ที่เติบโตเด่นและความกังวลของตลาดเกี่ยวกับการเพิ่มสัดส่วนการถือหุ้นในบริษัท Fajar ที่เริ่มคลายตัวไปมากแล้ว จึงแนะนำ “เก็งกำไร” ราคาเหมาะสมที่ 36.50 บาท โดยราคาหุ้นจะกลับมาน่าสนใจอีกครั้งที่ระดับราคาต่ำกว่า 32 บาท
ถัดมาที่ SCGD นักวิเคราะห์บริษัทหลักทรัพย์ ฟินันเซีย ไซรัส จำกัด (มหาชน) คาดแนวโน้มกำไรไตรมาส 2/67 จะชะลอตัวลง จากโลว์ซีซั่นการขายในไทย ขณะที่ครึ่งปีหลังปี 67 จะเร่งตัวขึ้นจากยอดขายในประเทศที่ได้อานิสงส์จากการเบิกจ่ายงบประมาณและการท่องเที่ยว รวมถึงต่างประเทศที่ฟื้นตัว สำหรับกําไรปี 2567 จะอยู่ที่ 1,327 ล้านบาท เติบโต 71% ทั้งนี้ แนะนํา “ซื้อ” ราคาเหมาะสม 12 บาท
สุดท้าย SJWD นักวิเคราะห์บริษัทหลักทรัพย์ ฟินันเซีย ไซรัส จำกัด (มหาชน) ได้คาดการณ์กำไรปี 2567 ที่ 1,179 ล้านบาท เติบโต 28% จากอัตรากำไรที่ดีขึ้นและการบริหารจัดการต้นทุนที่มีประสิทธิภาพ ซึ่งยังไม่รวมกับส่วนแบ่งกำไรจาก ANI และ SWIFT และกำไรจากการสินทรัพย์บางส่วนเข้ากอง REIT ทั้งนี้ ยังคงแนะนำ “ซื้อ” ราคาเป้าหมาย 23 บาท