เปิดลิสต์ 6 หุ้นท่องเที่ยว ลุ้นรับอานิสงส์ “เราเที่ยวด้วยกัน” คัมแบค !
อุตสาหกรรมการท่องเที่ยวถือว่ามีบทบาทสำคัญเป็นอย่างมากในการกระตุ้นเศรษฐกิจของประเทศไทย โดยที่ผ่านมาจะเห็นได้ว่าเม็ดเงินที่เป็นตัวกระตุ้นเศรษฐกิจภายในประเทศส่วนหนึ่งก็มาจากการท่องเที่ยว ไม่ว่าจะเป็นจากประชาชนในประเทศ หรือการเดินทางเข้ามาท่องเที่ยวจากชาวต่างชาติก็ตาม
แม้ว่าการท่องเที่ยวจะเป็นการกระตุ้นเม็ดเงินที่มีความสำคัญทางเศรษฐกิจของประเทศ แต่เนื่องจากการท่องเที่ยวแต่ละครั้งมักตามมาด้วยภาระทางด้านค่าใช้จ่ายอยู่เสมอ ทำให้มีผลต่อการตัดสินใจของผู้คน โดยเฉพาะในช่วงที่เศรษฐกิจผันผวน ผู้คนมีภาระค่าใช้จ่ายมากกว่ารายรับ ยิ่งทำให้การตัดสินใจออกไปท่องเที่ยวของคนในประเทศเป็นเรื่องยากมากขึ้น
ดังนั้น การออกนโยบายต่าง ๆ จากภาครัฐเพื่อเป็นการกระตุ้นให้เกิดการท่องเที่ยวในประเทศมากขึ้นจึงเป็นสำคัญและจำเป็น ซึ่งหนึ่งในนโยบายที่โดดเด่นและช่วยสนับสนุนให้คนออกมาท่องเที่ยวในประเทศมากขึ้น คือ โครงการเราเที่ยวด้วยกัน
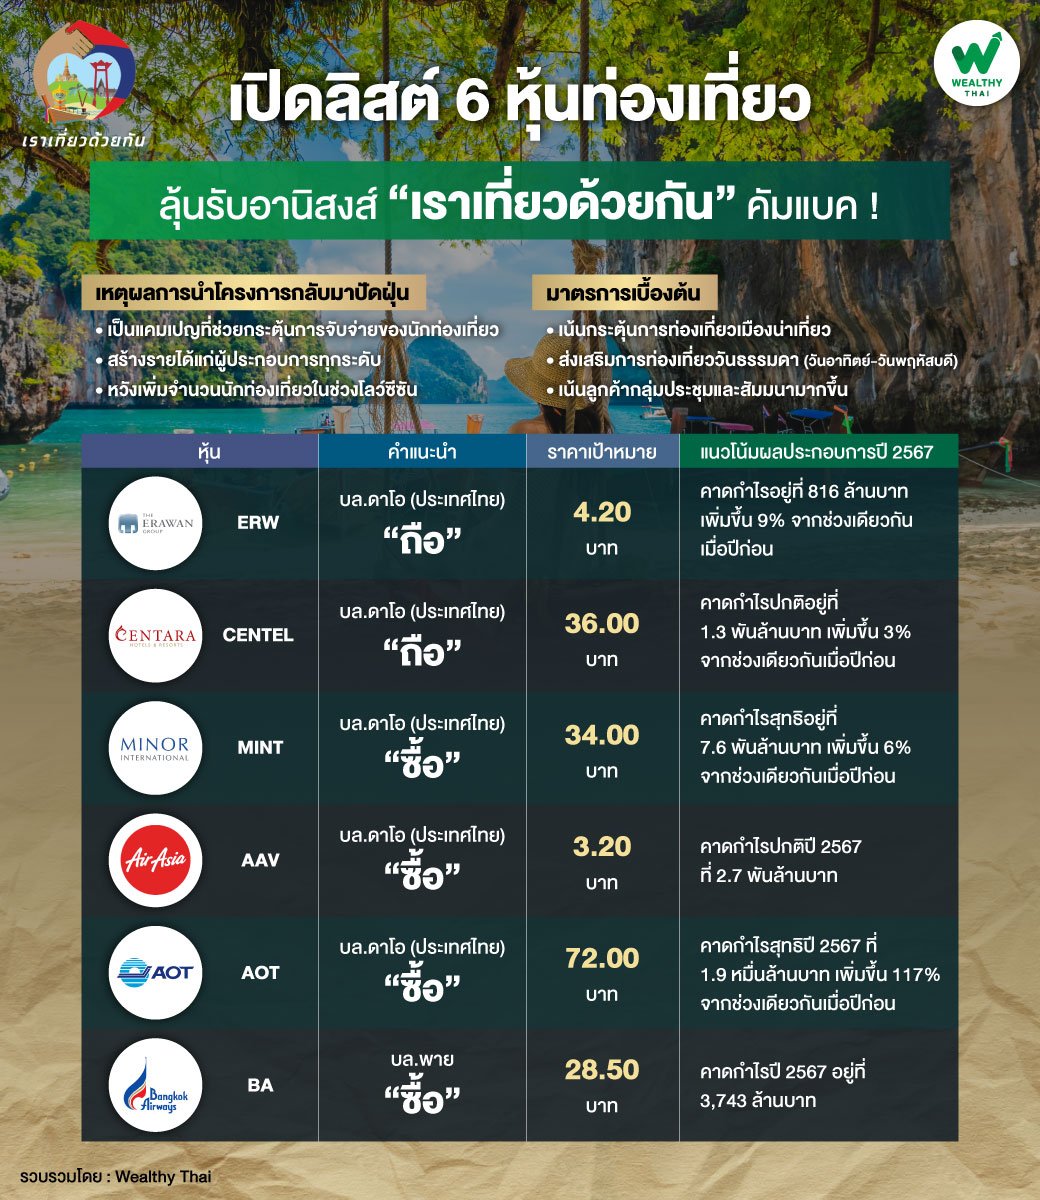
ล่าสุดนายสรวงศ์ เทียนทอง รัฐมนตรีว่าการกระทรวงการท่องเที่ยวและกีฬา เปิดเผยว่า กระทรวงฯ มีแนวคิดที่จะนำโครงการ “เราเที่ยวด้วยกัน” กลับมาเป็นหนึ่งในมาตรการส่งเสริมตลาดไทยเที่ยวไทย เพราะเป็นแคมเปญที่ช่วยกระตุ้นการจับจ่ายของนักท่องเที่ยว สร้างรายได้แก่ผู้ประกอบการทุกระดับ
โดยเน้นกระตุ้นการท่องเที่ยวเมืองน่าเที่ยว และเที่ยววันธรรมดา (วันอาทิตย์-วันพฤหัสบดี) เน้นลูกค้ากลุ่มประชุมและสัมมนามากขึ้น เพื่อเพิ่มจำนวนนักท่องเที่ยวในช่วงโลว์ซีซัน รวมถึงประชาสัมพันธ์การท่องเที่ยวไทยให้กับลูกค้าต่างชาติอย่างต่อเนื่อง
บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) มองประเด็นการฟื้นโครงการ เราเที่ยวด้วยกัน-คนละครึ่ง ดีต่อหุ้นที่อิงรายได้จากการท่องเที่ยว อาทิ ERW, CENTEL, MINT, AAV, AOT, BA
ดังนั้น Wealthy Thai จึงได้รวบรวมบทวิเคราะห์ของหุ้นดังกล่าวมารวมไว้ให้ในบทความนี้แล้ว โดยมีรายละเอียด ดังนี้
แนะนำ “ถือ” บริษัท ดิ เอราวัณ กรุ๊ป จำกัด (มหาชน) หรือ ERW พร้อมราคาเป้าหมายปี 2567 ที่ 4.20 บาท โดยกำไรปกติช่วงครึ่งปีแรก 2567 คิดเป็น 53% ของประมาณการทั้งปี ทำให้ยังคงประมาณการกำไรปกติปี 2567 ไว้ที่ 816 ล้านบาท เพิ่มขึ้น 9% จากช่วงเดียวกันเมื่อปีก่อน โดยคาดกำไรไตรมาส 3/67 จะเพิ่มขึ้นจากช่วงเดียวกันเมื่อปีก่อน จากจำนวนนักท่องเที่ยวที่เพิ่มขึ้น แต่จะลดลงจากไตรมาสก่อน จาก Low Season ของไทย ขณะที่คาดจะกลับมาฟื้นตัวได้ทั้งช่วงเดียวกันเมื่อปีก่อน/ไตรมาสก่อน ในไตรมาส 4/67 จาก High Season ของไทย
แนะนำ “ถือ” บริษัท โรงแรมเซ็นทรัลพลาซา จำกัด (มหาชน) หรือ CENTEL พร้อมราคาเป้าหมายปี 2567 ที่ 36.00 บาท โดยคงประมาณการกำไรปกติ, คาดกำไรปกติไตรมาส 3-4/67 จะลดลงทั้งจากช่วงเดียวกันเมื่อปีก่อน/จากไตรมาสก่อน โดยยังคงประมาณการกำไรปกติอยู่ที่ 1.3 พันล้านบาท เพิ่มขึ้น 3% จากช่วงเดียวกันเมื่อปีก่อน ขณะที่คาดว่ากำไรปกติไตรมาส 3-4 ปี 2567 จะลดลงทั้งจากช่วงเดียวกันเมื่อปีก่อน/จากไตรมาสก่อน เพราะธุรกิจโรงแรมจะมีค่าใช้จ่าย pre-opening ในการเปิดโรงแรมใหม่ที่มัลดีฟส์ 2 โรงแรมอีก 250 ล้านบาท เข้ามากดดัน ส่วนธุรกิจอาหารจะเผชิญกับกำลังซื้อที่อ่อนตัวลง
แนะนำ “ซื้อ” บริษัท ไมเนอร์ อินเตอร์เนชั่นแนล จำกัด (มหาชน) หรือ MINT พร้อมให้ราคาเป้าหมาย 34.00 บาท จาก Valuation ยังถูกกว่ากลุ่มฯซื้อขาย 2024E EV/EBITDA ที่ 10x ขณะที่คาดว่าไตรมาส 3/67 จะโตจากช่วงเดียวกันเมื่อปีก่อน ได้ต่อเพราะยังเป็น High Season ที่ยุโรป ขณะที่คงประมาณการกำไรสุทธิปี 2567 ที่ 7.6 พันล้านบาท เพิ่มขึ้น +6% จากช่วงเดียวกันเมื่อปีก่อน จากการฟื้นตัวในทุกประเทศ โดยเฉพาะที่ไทยและยุโรป ขณะที่ปรับกำไรสุทธิปี 2568 ลง -5% จากการปรับดอกเบี้ยจ่ายเพิ่มขึ้น ทำให้ได้กำไรสุทธิปี 2568 อยู่ที่ 8.3 พันล้านบาท เพิ่มขึ้น +10% จากช่วงเดียวกันเมื่อปีก่อน
แนะนำ “ซื้อ” บริษัท เอเชีย เอวิเอชั่น จำกัด (มหาชน) หรือ AAV พร้อมให้ราคาเป้าหมาย 3.20 บาท โดยไตรมาส 3/67 จะยังมีกำไรปกติได้แม้จะอยู่ในช่วง Low Season จากผู้โดยสารและค่าตั๋วโดยสารที่ยังดี และได้ประโยชน์จากค่าเงินบาทแข็งค่า ขณะที่ไตรมาส 4/67 จะดีขึ้นโดดเด่นจากการเริ่มเข้าสู่ High Season ทั้งนี้ ประมาณการกำไรปกติปี 2567 ที่ 2.7 พันล้านบาท เพิ่มขึ้นจากปี 2566 ที่กำไร 244 ล้านบาท ทั้งนี้ กำไรปกติช่วงครึ่งปีแรก 2567 คิดเป็น 59% จากทั้งปี
แนะนำ “ซื้อ” บริษัท ท่าอากาศยานไทย จำกัด (มหาชน) หรือ AOT และราคาเป้าหมาย 72.00 บาท คงประมาณการกำไรสุทธิปี 2567 ที่ 1.9 หมื่นล้านบาท (+117% จากช่วงเดียวกันเมื่อปีก่อน) และปี 2568 ที่ 2.3 หมื่นล้านบาท (+23% จากช่วงเดียวกันเมื่อปีก่อน) จากจำนวนผู้โดยสารที่จะเพิ่มเป็น 120 ล้านคน (+20% จากช่วงเดียวกันเมื่อปีก่อน) และ 135 ล้านบาท (+13% จากช่วงเดียวกันเมื่อปีก่อน) ตามลำดับ สำหรับกำไรไตรมาส 4/67 จะยังเติบโตจากช่วงเดียวกันเมื่อปีก่อน ตามจำนวนผู้โดยสารที่สูงขึ้น แต่จะลดลงจากไตรมาสก่อน เนื่องจากยังอยู่ในช่วง low season และเริ่มได้รับผลกระทบจากการขอคืนพื้นที่บางส่วนจากคิงเพาเวอร์ รวมถึงการยกเลิกดิวตี้ฟรีขาเข้า ทำให้รายได้ส่วนแบ่งผลประโยชน์ลดลง
สำหรับ บริษัท การบินกรุงเทพ จำกัด (มหาชน) หรือ BA บริษัทหลักทรัพย์ พาย จำกัด (มหาชน) แนะนำ “ซื้อ” BA เนื่องจากมองว่าเป็นหนึ่งในผู้ได้รับผลดีจากการฟื้นตัวของภาคการท่องเที่ยว พร้อมประเมินมูลค่าเหมาะสมที่ 28.50 บาท โดยกำไรสุทธิในช่วงครึ่งปีแรก 2567 อยู่ที่ 2,585 ล้านบาท สูงกว่ากำไรทั้งปีที่บล.พายประเมินไว้ ทำให้ปรับประมาณการขึ้นอีกครั้งเป็น 3,743 ล้านบาท โดยปรับกำไรขั้นต้นขึ้นเป็น 28.4% จากเดิม 21.6% ซึ่งมีการปรับลดค่าใช้จ่ายพนักงานลงหลังในช่วงครึ่งปีแรก 2567 ออกมาต่ำกว่าคาดข้างมาก