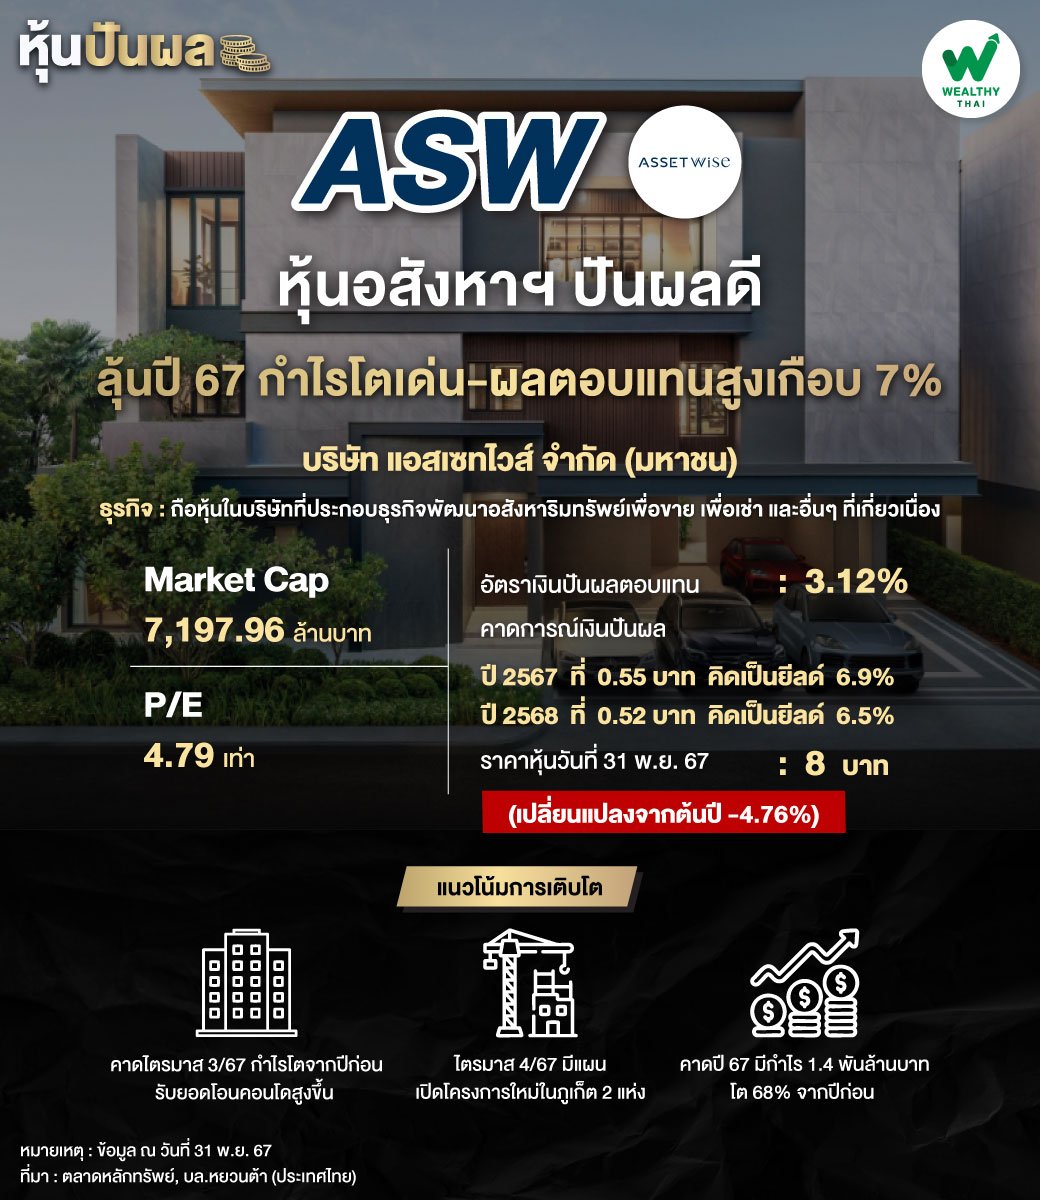
ASW หุ้นอสังหาฯ ปันผลดี ลุ้นปี 67 กำไรโตเด่น-ผลตอบแทนสูงเกือบ 7%
หุ้นปันผลสัปดาห์นี้ Wealthy Thai ขอนำเสนอหนึ่งในหุ้นกลุ่มอสังหาริมทรัพย์ที่มีแนวโน้มผลประกอบการเติบโตดี ในขณะที่ Valuation ยังไม่แพง อีกทั้งยังคาดหวังผลตอบแทนจากเงินปันผลในระดับสูงเกือบ 7% ต่อปี นั่นคือ ASW หรือ บริษัท แอสเซทไวส์ จำกัด (มหาชน)
ASW เป็น Holding Company โดยถือหุ้นในบริษัทย่อยที่ประกอบธุรกิจหลัก คือ พัฒนาอสังหาริมทรัพย์เพื่อขายทั้งโครงการคอนโดมิเนียม บ้านจัดสรร ทาวน์โฮม และโฮมออฟฟิศ รวมถึงธุรกิจที่เกี่ยวเนื่อง เช่น ธุรกิจพัฒนาอสังหาริมทรัพย์ให้เช่า ธุรกิจรับฝากขายฝากเช่าอสังหาริมทรัพย์ ธุรกิจเกี่ยวกับลงทุนในธุรกิจด้านสินทรัพย์ดิจิตอลและเทคโนโลยี ธุรกิจด้านสุขภาพและความงาม และธุรกิจจัดงานกิจกรรมด้านความบันเทิง
โดยข้อมูลจากตลาดหลักทรัพย์แห่งประเทศไทย ระบุว่า ปัจจุบัน ASW มีมูลค่าตามราคาตลาด (Market Cap) อยู่ที่ 7,197.96 ล้านบาท และมี P/E อยู่ที่ระดับ 4.79 เท่า (ข้อมูล ณ วันที่ 31 ต.ค. 67) โดยราคาหุ้นวันที่ 31 ต.ค. 67 อยู่ที่ 8 บาท ปรับตัวลดลง -4.76% จากช่วงต้นปี และมีอัตราผลตอบแทนจากเงินปันผล (Dividend Yield) อยู่ที่ระดับ 3.12%
ในด้านการจ่ายปันผล ASW มีนโยบายจ่ายเงินปันผลไม่ต่ำกว่า 40% ของกำไรสุทธิตามงบการเงินรวม หลังจากหักภาษีเงินได้นิติบุคคลและเงินสำรองต่างๆ ทุกประเภทตามกฎหมาย โดย ASW จะมีการจ่ายปันผลให้กับผู้ถือหุ้นปีละ 1 ครั้ง
ซึ่งในปี 2567 นักวิเคราะห์จากบริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด คาดการณ์ว่า ASW จะจ่ายปันผลในอัตรา 0.55 บาทต่อหุ้น คิดเป็น Dividend Yield ที่ระดับ 6.9% ส่วนปี 2568 คาดจะจ่ายปันผลในอัตรา 0.52 บาท คิดเป็น Dividend Yield ที่ระดับ 6.5%
ขณะที่การเติบโตในช่วงที่เหลือของปีนี้ยังมีทิศทางที่ดีและมูลค่าหุ้นยังอยู่ในระดับที่ไม่แพงเมื่อเทียบกับหุ้นอื่นๆ ในอุตสาหกรรม โดยบล.หยวนต้า (ประเทศไทย) ประเมินรายได้การโอนในไตรมาส 3/67 เพิ่มขึ้นจากไตรมาส 2/67 และ 3/66 จาก Campus Condo เข้าสู่ช่วงไฮซีซั่น และโครงการในภูเก็ตกลับมาทำการส่งมอบได้ตามแผน
ส่วนกำไรปกติในไตรมาส 3/67 คาดลดลง 11% จากไตรมาสก่อนหน้า จาก Product mix, การแข่งขันด้านราคาในตลาดสูงขึ้นและค่าใช้จ่ายการตลาดเพิ่มขึ้น จากการเตรียมเปิดโครงการใหม่ แต่ยังเติบโตเมื่อเทียบกับช่วงเดียวกันปีก่อน จากการโอนแนวสูงที่เร่งตัวขึ้น และการโอนโครงการในภูเก็ตเข้ามาสนับสนุน
สำหรับแนวโน้มไตรมาส 4/67 คาดยอด Presales เติบโตเด่นทั้งจากไตรมาสก่อนหน้าและช่วงเดียวกันของปีก่อน โดยมีแรงหนุนสำคัญจากโครงการเปิดใหม่ในภูเก็ต 2 แห่ง ที่เข้าสู่ช่วง High Season
อย่างไรก็ตาม หากไตรมาส 3/67 ออกมาใกล้เคียงกับที่บล.หยวนต้า (ประเทศไทย) ประเมิน ผลประกอบการ 9 เดือน ปี 2567 ของ ASW จะทำได้สูงกว่าเป้าปี 2567 ที่คาดไว้เดิม จึงปรับประมาณการกำไรปี 2567 และ 2568 ขึ้น 31% และ 8% เป็น 1.4 พันล้านบาท โต 68% และ 1.5 พันล้านบาท โต 10% จากปีก่อนตามลำดับ
ด้านคำแนะนำบล.หยวนต้า (ประเทศไทย) ให้ราคาเหมาะสมใหม่สิ้นปี 2568 ที่ 10.30 บาท นอกจากนี้ยังคาด Dividend Yield สูงถึงปีละ 7% จึงคงคำแนะนำ “ซื้อ”