DELTA ดิ่งต่อ โบรกฯ ยังแนะ “ขาย” มองค่าใช้จ่ายพุ่ง-P/E แพง เสี่ยงคดีฟ้องร้องในสหรัฐฯ
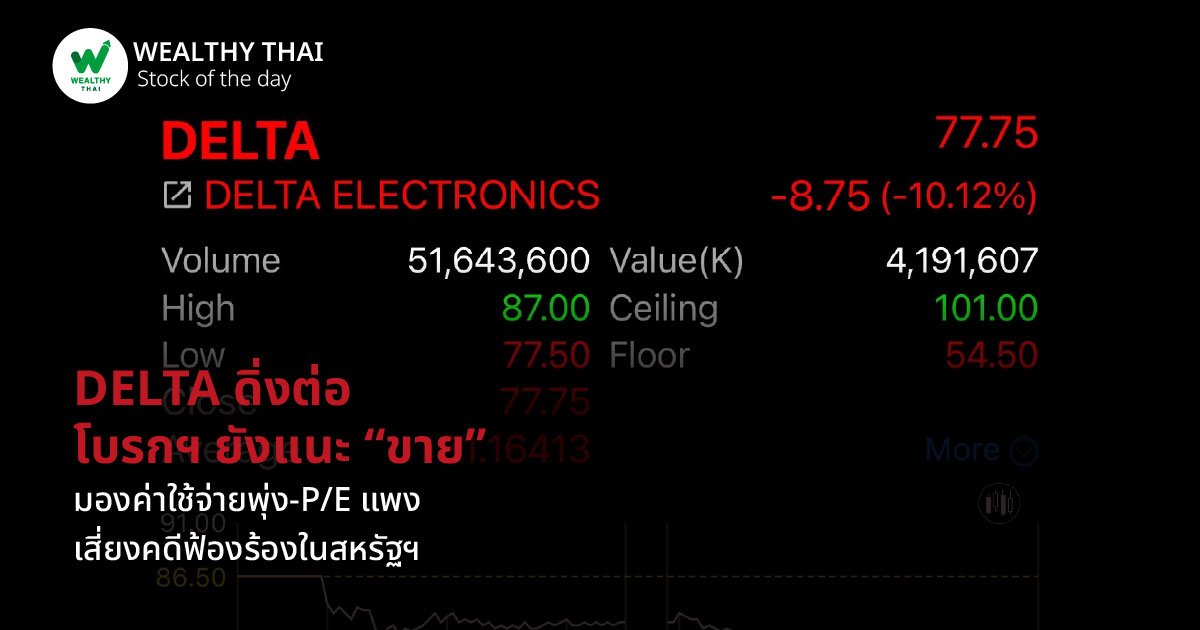
ราคาหุ้นของ DELTA หรือ บริษัทเดลต้า อีเลคโทรนิคส์ (ประเทศไทย) จำกัด (มหาชน) ยังปรับตัวลงต่อเนื่อง ล่าสุดปิดตลาดอยู่ที่ 77.75 บาท ลดลง 8.75 บาท หรือ -10.12% จากวันก่อนหน้า มูลค่าการซื้อขาย 4,224.20 ล้านบาท และหากนับตั้งแต่วันที่ 17-18 ก.พ. 68 ราคาหุ้นของ DELTA ปรับลดลงไปแล้ว 31.19% ในขณะที่มูลค่าหลักทรัพย์ตามราคาตลาด (มาร์เก็ตแคป) ลดลงไป 330,556.12 มาอยู่ที่ 1,078,985.10 ล้านบาท จากวันที่ 14 ก.พ. 67 อยู่ที่ 1,409,541.22 ล้านบาท
ขณะที่นักวิเคราะห์จากบริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ระบุว่า DELTA ปรับลงต่อจากมุมมองผลประกอบการที่อ่อนตัวลง โดยเป้าการเติบโตของรายได้ double digit growth ในปี 2568 มีความท้าทายมากขึ้น จากตลาด EV ที่อาจจะไม่โต ฯลฯ ประเด็น Global Minimum Tax (GMT) อาจจะทำให้กำไรปีนี้ของ DELTA ทำได้เพียงทรงตัวหรือเติบโตได้เพียงเล็กน้อย กระทบต่อราคาหุ้นยังมี Downside บน EPS และ P/E multiple อยู่มาก
ขณะที่นักวิเคราะห์จากบริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ระบุว่า DELTA ปรับลงต่อจากมุมมองผลประกอบการที่อ่อนตัวลง โดยเป้าการเติบโตของรายได้ double digit growth ในปี 2568 มีความท้าทายมากขึ้น จากตลาด EV ที่อาจจะไม่โต ฯลฯ ประเด็น Global Minimum Tax (GMT) อาจจะทำให้กำไรปีนี้ของ DELTA ทำได้เพียงทรงตัวหรือเติบโตได้เพียงเล็กน้อย กระทบต่อราคาหุ้นยังมี Downside บน EPS และ P/E multiple อยู่มาก
แม้ว่าจะมีแนวโน้มการเติบโตที่แข็งแกร่งสำหรับผลิตภัณฑ์ที่เกี่ยวข้องกับศูนย์ข้อมูล (รวมถึง AI) แต่ธุรกิจอื่นๆ เช่น ยานยนต์ไฟฟ้ายังคงอ่อนแอ ส่งผลให้ฝ่ายวิเคราะห์ปรับลดรายได้ปี 2568 ลง 8% สู่ระดับ 1.81 แสนล้านบาท โต 10% จากปีก่อน สอดคล้องกับแนวทางการเติบโต 10-15% ของบริษัท
โดย DELTA ได้แจ้งว่าความต้องการในไตรมาส 1/68 คล้ายคลึงกับไตรมาส 4/67 ซึ่งบ่งชี้ว่ากำไรจะปรับตัวดีขึ้น ตั้งแต่ไตรมาส 2/68 เป็นต้นไป และขณะนี้ฝ่ายวิเคราะห์ได้รวมผลกระทบของ GMT ในแบบจำลอง ซึ่งผลักดันให้ค่าใช้จ่ายภาษีในปีนี้เพิ่มขึ้นเป็น 3.3 พันล้านบาท (อัตราภาษี 15%) จากเพียง 810 ล้านบาท ในปี 2567 (อัตราภาษี 4.1%) ซึ่งส่งผลให้กำไรหลักลดลงเหลือ 1.87 หมื่นล้านบาท โต 4% จากปีก่อน
รวมถึงยังมีความเสี่ยงจากค่าใช้จ่าย Royalty fee ด้วย โดยปี 2567 ค่าใช้จ่าย SG&A เพิ่มขึ้น 46% เร็วกว่ารายได้ 3 เท่า ซึ่งเป็นผลมาจากค่าลิขสิทธิ์ที่จ่ายให้กับ DELTA ไต้หวัน บริษัทแม่เป็นหลัก บริษัทได้คำนวณใหม่และปรับขึ้นค่าลิขสิทธิ์สำหรับผลิตภัณฑ์ที่ไม่ใช่ AI ในไตรมาส 4/67 ดังนั้น ค่าลิขสิทธิ์ที่สูงขึ้นจึงเป็นความเสี่ยงสำคัญต่อกำไร ซึ่งส่งผลให้ DELTA ต้องให้ความสำคัญกับการวิจัยและพัฒนาภายในประเทศมากขึ้น เพื่อพัฒนาเทคโนโลยีของตนเอง ส่งผลให้ค่าใช้จ่าย R&D จะเพิ่มขึ้น 2.4% ถึง 3% ในปีนี้
อย่างไรก็ตาม แม้ว่า DELTA จะสามารถคว้าโอกาสในแนวโน้มเชิงบวกของศูนย์ข้อมูลและ AI ได้ แต่ก็ยังไม่เพียงพอที่จะชดเชยค่าใช้จ่าย SG&A ที่สูงขึ้นและภาษีที่สูงขึ้นภายใต้ GMT ในปี 2568 ฝ่ายวิเคราะห์ยังคงคำแนะนำ “ขาย” (REDUCE) ที่ราคาเป้าหมายใหม่ 74 บาท เนื่องจากมูลค่าปัจจุบันที่ P/E 55 เท่า ถือว่าสูงเกินไปสำหรับการเติบโตของกำไรเพียง 4% ในปีนี้ นอกจากนี้ยังมีความเสี่ยงด้านลบจากข้อพิพาททางกฎหมาย ซึ่งอาจส่งผลให้ต้นทุนเพิ่มสูงขึ้นอย่างน้อยอีกหนึ่งไตรมาส
Most Viewed
Fun of Funds
“กองหุ้นเวียดนาม” ปีนี้ซบตามตลาด เฉลี่ยติดลบ -4.75% “TVIETNAM” แชมป์ผลตอบแทนสูงสุด +2.45% ส่วน “UVO” ร่วงสุด -12.36% แนะโอกาสสำหรับการลงทุน “ระยะกลาง-ยาว” !!!
เมื่อ 1 วันที่แล้ว
Stock of the Day
XO ส่งซิกครึ่งปีหลังโตเด่น ดันรายได้ปี 69 แตะ 2.4 พันลบ. ทุ่ม 1.3 พันลบ. สร้างโรงงานใหม่ ปูทางสู่เบอร์ 1 ตลาดซอสศรีราชาโลก
เมื่อ 1 วันที่แล้ว
News Highlight
GC และ SCGC แจ้งความก้าวหน้าการศึกษาจัดตั้งโครงการร่วมทุน เร่งหารือและกำหนดเงื่อนไขสำคัญของธุรกรรมร่วมกัน
เมื่อ 1 วันที่แล้ว
News Highlight
CPF–Bosch ต่อยอดความร่วมมือ ใช้ Data–AI ยกระดับการผลิตอาหาร หนุนเป้าหมาย Net-Zero
เมื่อ 1 วันที่แล้ว
Stock of the Day
เปิดธีมหุ้นเด่น โครงการบริหารจัดการน้ำระยะยาว “ชัยนาท-ป่าสัก-อ่าวไทย” วงเงิน 1.65 แสนลบ. โบรกฯ มองหนุน Backlog กลุ่มรับเหมาก่อสร้าง
เมื่อ 1 วันที่แล้ว
Follow Us
News Update