ส่อง KMI ธุรกิจพลังงานสหรัฐฯ ทำไมโบรกฯ ยกให้เป็นหุ้น “น่าซื้อ” ในปี 68
Kinder Morgan หรือ KMI เป็นบริษัทขนส่งและจัดเก็บน้ำมันและก๊าซธรรมชาติของสหรัฐฯ ที่นักวิเคราะห์มองว่ามีแนวโน้มที่ดีแม้จะอยู่ในช่วงที่มีสงครามการค้าอย่างเช่นในปัจจุบัน โดยในโพสต์นี้ Wealthy Thai จะพาทุกท่านมาสำรวจว่าทำไมหุ้น KMI ถึงถูกนักวิเคราะห์หลายแห่งยกให้เป็นหุ้นน่าซื้อของปี 2568
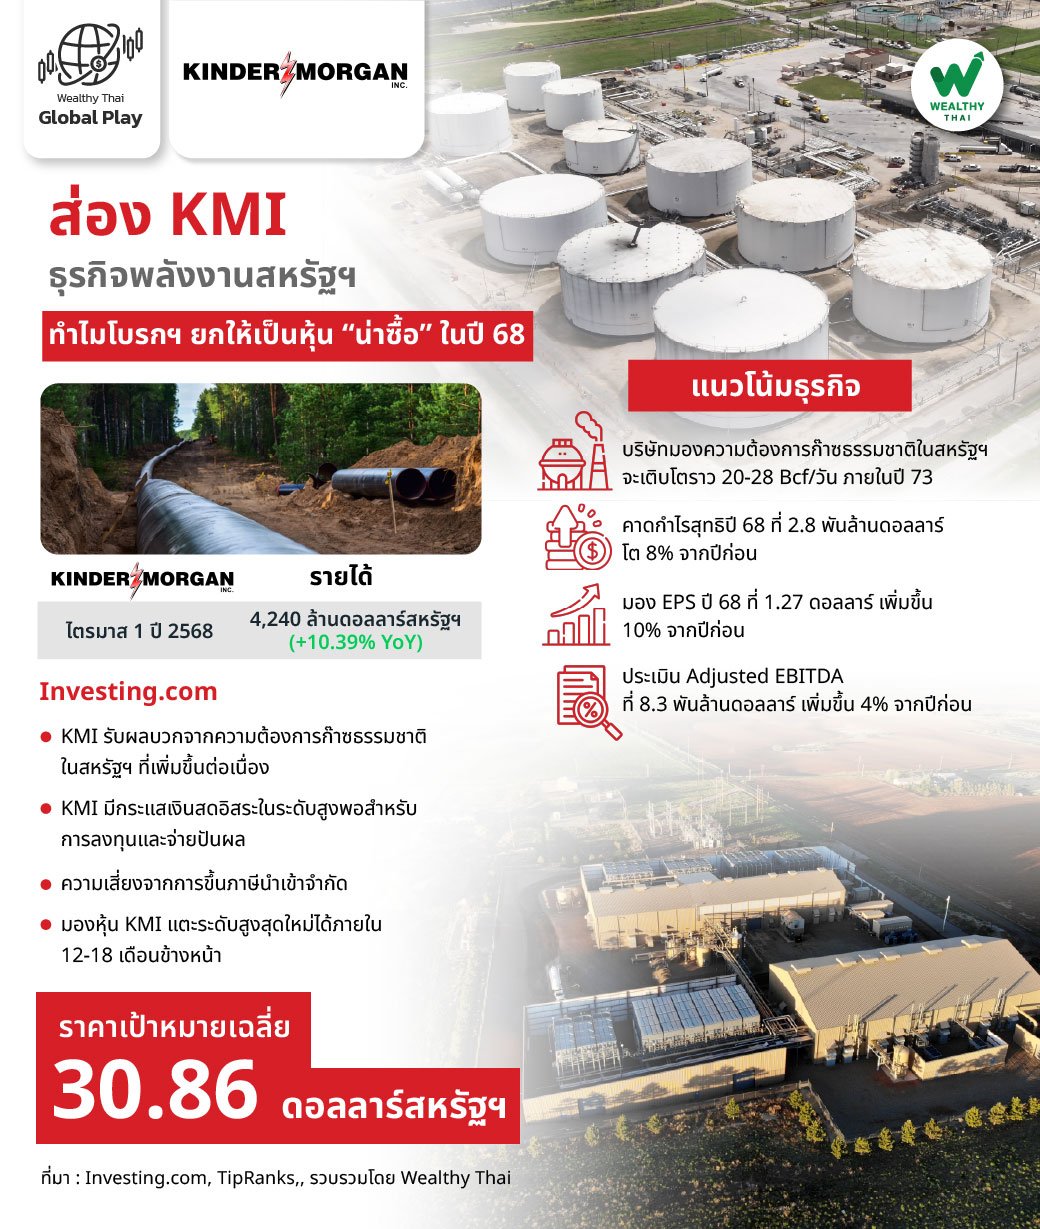
สำหรับผลการดำเนินงานล่าสุดในไตรมาส 1/68 KMI ทำรายได้รวม 4.24 พันล้านดอลลาร์สหรัฐฯ เพิ่มขึ้น 10.39% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ในขณะที่กำไรสุทธิอยู่ที่ 717 ล้านดอลลาร์ ลดลงเกือบ 4% เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยบริษัทเผยว่ากำไรที่ลดลงในไตรมาสนี้ มาจากการปิดปรับปรุงโรงงานแปลรูปก๊าซให้เป็นของเหลว (condensate processing facility) ที่จะมีขึ้นในทุกๆ 10 ปี รวมกับค่าใช้จ่ายดำเนินงานที่เพิ่มขึ้น
อย่างไรก็ตามผลการดำเนินการในธุรกิจท่อขนส่งก๊าซธรรมชาติ, ธุรกิจ CO2, และธุรกิจจัดเก็บน้ำมันและก๊าซธรรมชาติยังคงแข็งแกร่ง ซึ่งช่วยกลบผลเสียข้างต้นได้บ้าง
ด้านแนวโน้มในอนาคต บริษัทมองว่าปริมาณความต้องการก๊าซธรรมชาติในสหรัฐฯ จะเติบโตขึ้นราว 20-28 พันล้านลูกบาศก์ฟุต (Bcf) ต่อวัน ภายในปี 2573 โดยมีปัจจัยสนับสนุนคือการส่งออกก๊าซธรรมชาติเหลว (LNG) ที่คาดว่าจะเพิ่มขึ้น, ความต้องการพลังงานไฟฟ้าในอุตสาหกรรม AI และ ศูนย์ข้อมูล, และความต้องการใช้ไฟฟ้าของประชาชน ทั้งในการทำธุรกิจและในชีวิตประจำวัน
สำหรับปี 2568 คาดว่ากำไรสุทธิจะเพิ่มขึ้น 8% แตะ 2.8 พันล้านดอลลาร์ และกำไรต่อหุ้น (EPS) จะเพิ่มขึ้น 10% มาอยู่ที่ 1.27 ดอลลาร์ เมื่อเทียบกับปีก่อน ในขณะที่เงินปันผล มองว่าจะอยู่ที่ 1.17 ดอลลาร์/หุ้น เพิ่มขึ้นราว 2% จากปีก่อน และกำไรก่อนหักดอกเบี้ย ภาษีเงินได้ ค่าเสื่อมราคาและค่าตัดจำหน่าย (Adjusted EBITDA) มองว่าจะอยู่ที่ 8.3 พันล้านดอลลาร์ เพิ่มขึ้น 4% เมื่อเทียบกับปีก่อน
ทั้งนี้ นักวิเคราะห์จาก http://Investing.com มองว่า KMI มีแนวโน้มที่ดีจากหลายปัจจัย เช่น (1) การที่ความต้องการก๊าซธรรมชาติในสหรัฐฯ มีแนวโน้มเพิ่มขึ้นเรื่อยๆ โดยในไตรมาส 1/68 ที่ผ่านมา ความต้องการก๊าซธรรมชาติในสหรัฐฯ ได้แตะระดับสูงสุดใหม่ไปแล้วตามรายงานจาก IEA (2) การซื้อระบบรวบรวมและแปรรูปก๊าซธรรมชาติมาจากบริษัท Outrigger Energy II ที่ช่วยเพิ่มกำลังการผลิตให้กับบริษัท
และ (3) กระแสเงินสดอิสระ (FCF) ของบริษัทที่อยู่ในระดับสูง เพียงพอสำหรับการลงทุน การขยายกำลังการผลิต รวมถึงจ่ายการเงินปันผล โดยไม่ต้องก่อหนี้เยอะ โดยในปี 2567 ที่ผ่านมา บริษัทมี FCF ราว 2.94 พันล้านดอลลาร์ เพิ่มขึ้น 26.2% จากปีก่อนหน้า
ในด้านความเสี่ยงจากอัตราภาษีนำเข้าที่สูงขึ้น โดยเฉพาะสำหรับเหล็ก บริษัทได้มีมาตรการลดความเสี่ยงด้วยการสั่งซื้อเหล็กล่วงหน้า ทำสัญญาเพื่อล็อกราคาต้นทุน และจัดหาโรงงานเหล็กภายในประเทศ นอกจากนี้ ความเสี่ยงที่ยอดสั่งซื้อจากจีนจะลดลง ก็มองว่าจะถูกทดแทนโดยยอดสั่งซื้อจากประเทศอื่นๆ ในยุโรปและเอเซีย
โดยนักวิเคราะห์คาดว่า หุ้น KMI จะแตะระดับสูงสุดใหม่ได้ภายใน 12-18 เดือนข้างหน้า จากความมั่นใจของตลาดที่ทำให้โบรกฯ หลายเจ้ามีการปรับราคาเป้าหมายหุ้นขึ้น รวมถึงการซื้อหุ้นนี้โดยนักลงทุนสถาบัน ที่ส่วนใหญ่มักจะซื้อหุ้น KMI เป็นประจำในทุกไตรมาส ทั้งนี้ ราคาเป้าหมายโดยเฉลี่ยของหุ้นอยู่ที่ 30.86 ดอลลาร์ ซึ่งมี upside ราว 10% จากราคาปัจจุบัน