TASCO จับตาปี 68 ปันผลเกือบ 7% รับผลบวกงบกระตุ้นเศรษฐกิจ ดันผลงานฟื้น
ในสัปดาห์นี้ Wealthy Thai ขอเสนอหุ้นปันผลเด่นอีกหนึ่งตัวที่น่าจับตา นั่นคือ TASCO หรือ บริษัท ทิปโก้แอสฟัลท์ จำกัด (มหาชน) ผู้ผลิตและจำหน่ายผลิตภัณฑ์ยางมะตอยสำหรับนำไปใช้ในการก่อสร้างถนนทั้งในประเทศไทยและภูมิภาคเอเชียแปซิฟิก หรือ “หุ้นยางมะตอย” ที่นักลงทุนคุ้นเคย
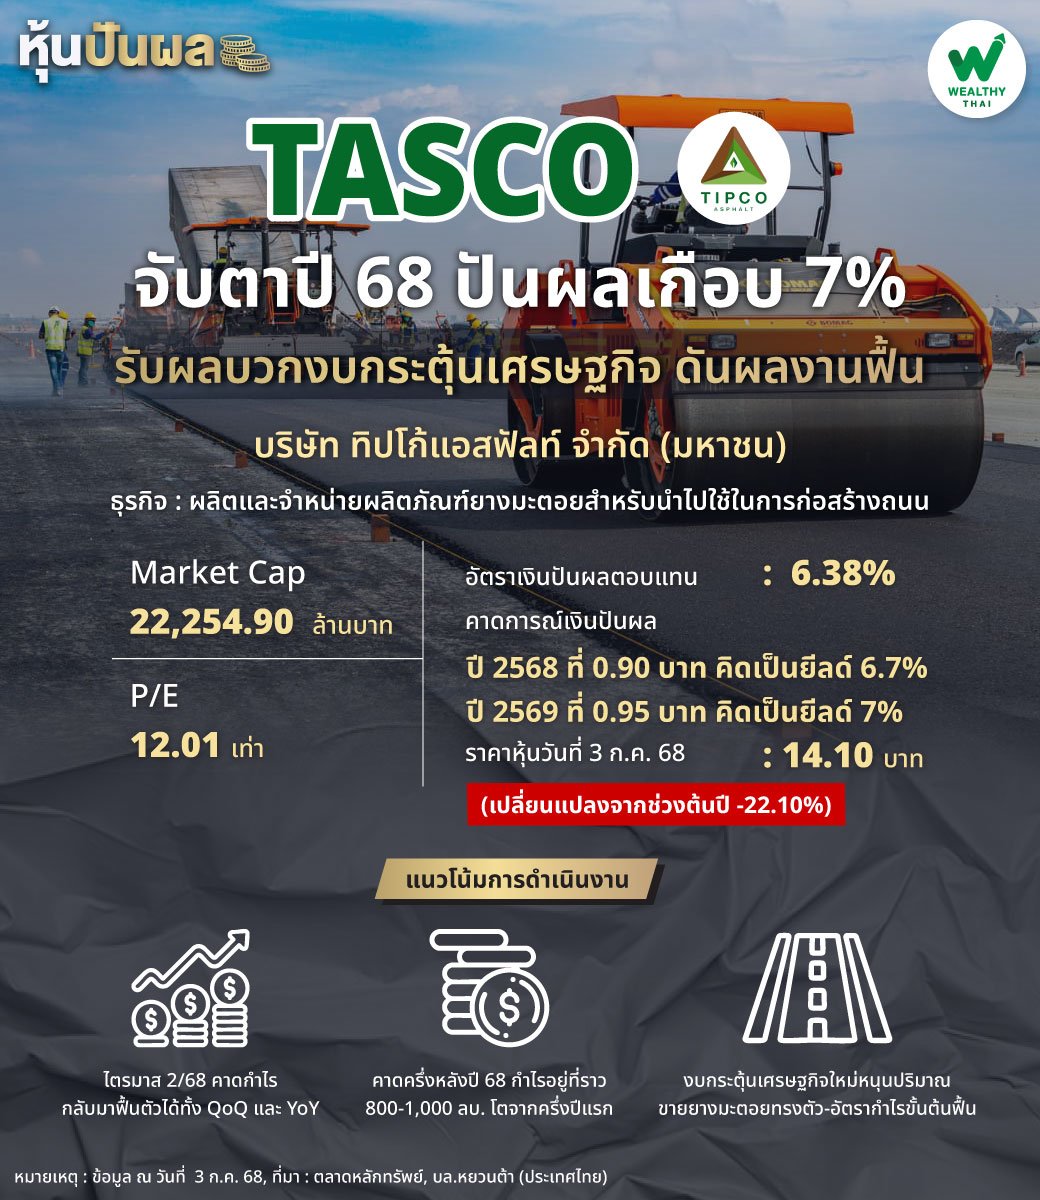
สำหรับปี 2568 นักวิเคราะห์ประเมินว่า TASCO มีแนวโน้มจะให้อัตราผลตอบแทนจากเงินปันผล (Dividend Yield) สูงเกือบ 7% ขณะเดียวกันช่วงครึ่งหลังของปี 2568 ธุรกิจยังได้รับปัจจัยหนุนจากการที่รัฐบาลอนุมัติงบกระตุ้นเศรษฐกิจใหม่ ซึ่งจะช่วยให้กำไรปกติเติบโตเมื่อเทียบกับช่วงครึ่งปีแรก แม้จะเลยช่วงไฮซีซั่นของธุรกิจมาในไตรมาส 2/68 มาแล้วก็ตาม
โดยนักวิเคราะห์จากบริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด คาดการณ์ว่าในปี 2568 บริษัทจะจ่ายปันผลในอัตรา 0.90 บาทต่อหุ้น คิดเป็น Dividend Yield ที่ 6.7% ส่วนปี 2569 คาดการณ์ว่าจะจ่ายปันผลเพิ่มขึ้นเป็น 0.95 บาทต่อหุ้น คิดเป็น Dividend Yield ที่ 7%
ส่วนแนวโน้มการดำเนินงาน เบื้องต้นบล.หยวนต้า (ประเทศไทย) คาดกำไรปกติไตรมาส 2/68 ที่ 424 ล้านบาท เติบโต 16% จากไตรมาสก่อนหน้า และ 87% จากช่วงเดียวกันของปีก่อน โดยปริมาณขายยางมะตอยทำได้เพียงทรงตัวที่ระดับ 2.9 แสนตัน เพราะได้แรงหนุนจากอัตรากำไรขั้นต้นของธุรกิจยางมะตอยที่ฟื้นตัว ทั้งนี้หากกำไรปกติออกมาใกล้เคียงคาด กำไรปกติสำหรับช่วงครึ่งแรกของปี 2568 จะคิดเป็นสัดส่วน 46% ของประมาณการทั้งปี
ขณะที่ช่วงครึ่งหลังของปี 2568 ประเมินกำไรปกติจะสามารถเติบโตจากครึ่งปีแรกได้ หลังรัฐบาลมีการอนุมัติงบกระตุ้นเศรษฐกิจใหม่ ซึ่งจะช่วยให้ปริมาณขายยางมะตอยทรงตัวอยู่ในระดับ 2.8-3.0 แสนตันและหนุนการฟื้นตัวของอัตรากำไรขั้นต้น อย่างไรก็ตามหากเทียบกับครึ่งหลังของปี 2567 คาดกำไรปกติจะลดลงจากฐานที่สูง เนื่องจากคาดว่าจะไม่มีการเร่งเบิกจ่ายงบประมาณอย่างมีนัยสำคัญเหมือนในช่วงไตรมาส 3/67
ทั้งนี้ฝ่ายวิเคราะห์ยังคงประมาณการกำไรปี 2568 ที่ 1,726 ล้านบาท โต 5% จากปีก่อน แต่ปรับลด PBV ที่ใช้ประเมินมูลค่าลงเป็น 1.6 เท่า (อิง PBV ย้อนหลัง 5 ปี -1SD) เพื่อสะท้อนสถานการณ์การเมืองที่มีความไม่แน่นอนมากขึ้นและสภาวะตลาดที่มีความเสี่ยงมากขึ้น ส่งผลให้ได้ราคาเหมาะสมใหม่ ณ สิ้นปีนี้อยู่ที่ 16.70 บาทต่อหุ้น มี Upside 23.7%
โดยมองว่าราคาหุ้นที่ปรับตัวลงมา 7% ในช่วง 1 เดือนที่ผ่านมาได้สะท้อนความเสี่ยงจากราคาน้ำมันดิบที่มีความผันผวนมากขึ้นจากสถานการณ์ในตะวันออกกลาง และความกังวลเกี่ยวกับการเบิกจ่ายงบประมาณที่มีโอกาสล่าช้าจากสถานการณ์ทางการเมืองที่มีความไม่แน่นอนไปมากแล้ว
อย่างไรก็ตาม ฝ่ายวิเคราะห์มองว่าหุ้นมีโอกาสฟื้นตัวได้ในระยะถัดไป หลังสถานการณ์ในตะวันออกกลางที่มีเสถียรภาพมากขึ้นช่วยจำกัด Upside ของราคาน้ำมันดิบ นอกจากนี้หุ้นยังมี Dividend Yield ระดับ 6.7% ต่อปี (อิงสมมติฐานเงินปันผลปี 2568 ที่ 0.90 บาทต่อหุ้น) ช่วยจำกัด Downside จึงคงคำแนะนำ “ซื้อ” สำหรับการลงทุนระยะยาว