เปิดโผหุ้น Global Play รับเม็ดเงินเพิ่ม หลัง “ทรัมป์” เคาะภาษีไทยจบที่ 19%
หลังจากตลาดเฝ้าจับตาท่าทีของสหรัฐฯ ต่อมาตรการทางการค้ากับประเทศไทยมานาน ล่าสุดได้รับความชัดเจนเป็นที่เรียบร้อยแล้วที่อัตรา 19% ซึ่งเป็นระดับที่ใกล้เคียงกับประเทศเพื่อนบ้าน ดังนั้นจึงส่งผลบวกโดยตรงต่อขีดความสามารถในการแข่งขันด้านราคาสินค้าส่งออก โดยเฉพาะในกลุ่มอุตสาหกรรมอาหารแปรรูปและชิ้นส่วนอุตสาหกรรม ซึ่งเริ่มเห็นแรงเก็งกำไรและการสลับเม็ดเงินเข้าสู่หุ้นที่ได้ประโยชน์ชัดเจนจากปัจจัยนี้
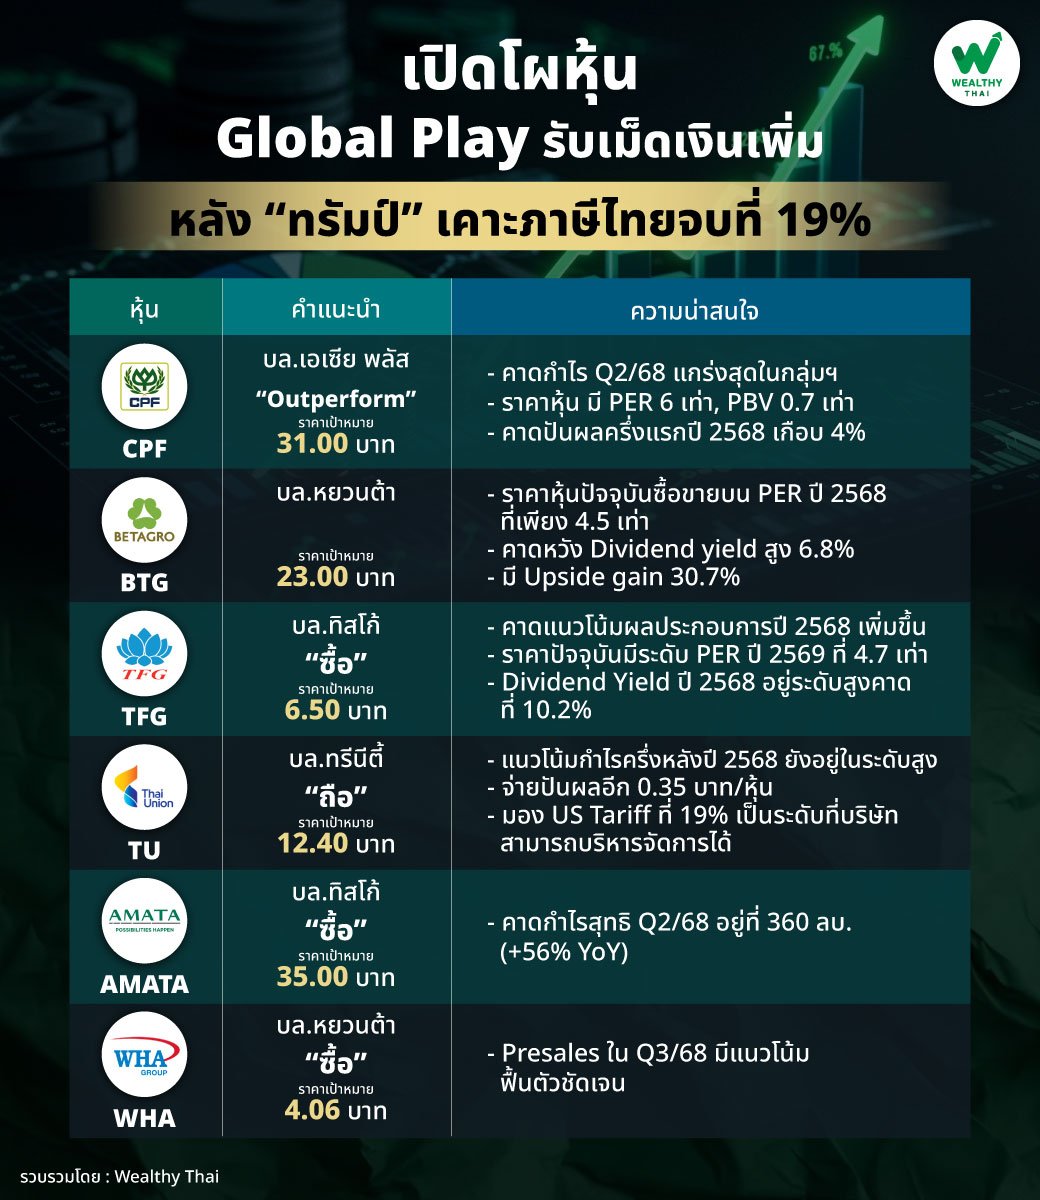
โดยอ้างอิงบทวิเคราะห์จาก บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด ที่แนะนำกลยุทธ์ลงทุนในหุ้นกลุ่ม Global Play รับกระแสภาษีตอบโต้ไทย 19% ใกล้เพื่อนบ้าน ซึ่งเริ่มเห็นการสลับเม็ดเงินเข้ามาเพิ่มขึ้น แนะนำ CPF, BTG, TFG, TU, AMATA, WHA
โดย บล.เอเซีย พลัส แนะนำ “Outperform” บริษัท เจริญโภคภัณฑ์อาหาร จำกัด (มหาชน) หรือ CPF ด้วยราคาเป้าหมายที่ 31.00 บาท จากแนวโน้มกําไรไตรมาส 2/68 แข็งแกร่งสุดในกลุ่มฯ ด้านราคาหุ้นมี PER 6 เท่า, PBV 0.7 เท่า พร้อมคาดปันผลครึ่งแรกปี 2568 เกือบ 4%
ขณะที่ บล.หยวนต้า แนะนำ “ซื้อ” บริษัท เบทาโกร จำกัด (มหาชน) หรือ BTG ด้วยราคาเป้าหมาย 23.00 บาท โดยราคาหุ้นปัจจุบันซื้อขายบน PER ปี 2568 ที่เพียง 4.5 เท่า และคาดหวัง Dividend yield สูง 6.8% และยังมี Upside gain 30.7%
ด้าน บล.ทิสโก้ แนะนำ “ซื้อ” บริษัท ไทยฟู้ดส์ กรุ๊ป จำกัด (มหาชน) หรือ TFG ด้วยราคาเป้าหมายใหม่ปี 2569 อยู่ที่ 6.50 บาท คาดแนวโน้มผลประกอบการปี 2568 เพิ่มขึ้น และธุรกิจสุกรและร้านค้าปลีกเติบโตเพิ่มขึ้นเป็นหลัก แต่ปี 2569 คาดลดลงจาก supply เริ่มกลับ โดยราคาปัจจุบันมีระดับ PER ปี 2569 ที่ 4.7 เท่า, Dividend Yield ปี 2568 อยู่ระดับสูงคาดที่ 10.2%
ขณะเดียวกัน บล.ทรีนีตี้ แนะนำ “ถือ” บริษัท ไทยยูเนี่ยน กรุ๊ป จำกัด (มหาชน) หรือ TU ด้วยราคาเป้าหมาย 12.40 บาท โดยปรับประมาณการกำไรปี 2568 ขึ้นราว 14% จากประมาณการก่อนหน้ามาอยู่ที่ 4,555 ล้านบาท (-9% จากช่วงเดียวกันเมื่อปีก่อน) เพื่อสะท้อนกำไรไตรมาส 2/68 ที่ดีกว่าที่คาด บวกกับแนวโน้มกำไรครึ่งหลังปี 2568 ที่น่าจะยังคงอยู่ในระดับสูงขณะที่บริษัทประกาศจ่ายปันผลอีก 0.35 บาทต่อหุ้น (XD 15 ส.ค. 68) ทั้งนี้ มอง US Tariff ที่ 19% เป็นระดับที่บริษัทสามารถบริหารจัดการได้
นอกจากนี้ บล.ทิสโก้ แนะนำ “ซื้อ” บริษัท อมตะ คอร์ปอเรชัน จำกัด (มหาชน) หรือ AMATA ด้วยราคาเป้าหมายที่ 35.00 บาท โดยคาดการณ์กำไรสุทธิในไตรมาส 2/68 อยู่ที่ 360 ล้านบาท ลดลง 57% จากไตรมาสก่อน แต่เพิ่มขึ้น 56% จากช่วงเดียวกันของปีก่อน ขณะที่ยอดโอนที่ดินในไตรมาส 2/68 อยู่ที่ 172 ไร่ ลดลง 38% จากไตรมาสก่อน แต่เพิ่มขึ้น 6% จากช่วงเดียวกันของปีก่อน ยอดโอนที่ดินในช่วงครึ่งแรกปี 2568 อยู่ที่ 450 ไร่ เพิ่มขึ้น 43% จากช่วงเดียวกันของปีก่อน ยอดโอนที่ดินในช่วงครึ่งแรกปี 2568 อยู่ที่ 2.46 หมื่นล้านบาท
อีกทั้ง บล.หยวนต้า แนะนำ “ซื้อ” บริษัท ดับบลิวเอชเอ คอร์ปอเรชั่น จำกัด (มหาชน) หรือ WHA ด้วยราคาเป้าหมาย 4.06 บาท แม้แนวโน้มไตรมาส 2/68 จะไม่โดดเด่นนัก แต่ Presales ในไตรมาส 3/68 มีแนวโน้มฟื้นตัวชัดเจนจากการเจรจากับลูกค้ารายใหญ่รวมเกือบ 1,000 ไร่ ซึ่งคาดว่าจะเริ่มบันทึกยอดขายเข้ามา