

THAI ยังไปต่อ! ปิดตลาดวันนี้บวกแรง 10% รับกำไร Q2 โตทะลัก 3,860% โบรกฯ ชูเป็นหุ้นเด่นของกลุ่มท่องเที่ยว
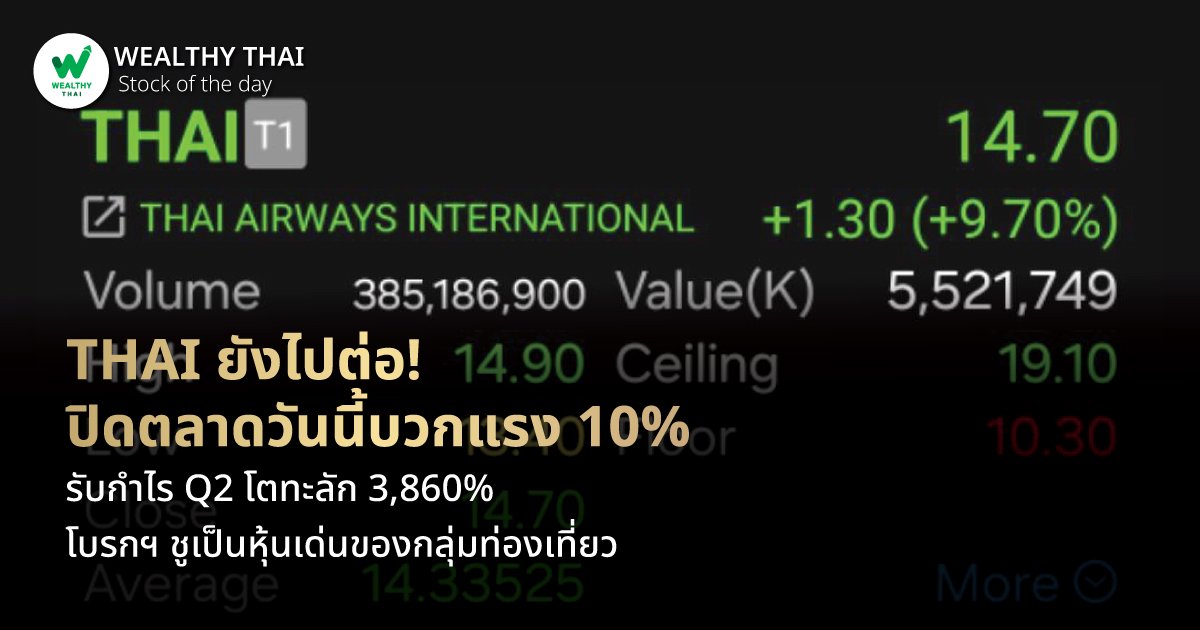
วันนี้ (8 ส.ค. 68) ราคาหุ้นของ บริษัท การบินไทย จำกัด (มหาชน) หรือ THAI ปิดตลาดวันนี้อยู่ที่ระดับ 14.70 บาท เพิ่มขึ้น 1.30 บาท หรือ 9.70% ด้วยมูลค่าการซื้อขาย 5,522.28 ล้านบาท โดยปัจจัยที่ส่งผลให้ราคาหุ้นปรับตัวเพิ่มขึ้น คาดว่ามาจากการการประกาศผลการดำเนินไตรมาส 2/68 และงวดครึ่งแรกของปี 2568 ที่มีกำไรสุทธิเติบโตอย่างโดดเด่น สูงกว่าคาดการณ์จากนักวิเคราะห์
โดย THAI รายงานกำไรไตรมาส 2/68 มีกำไรสุทธิ 12,124.23 ล้านบาท เพิ่มขึ้น 11,818.09 ล้านบาท หรือ 3,860.35% เมื่อเทียบกับไตรมาส 2/67 ที่มีกำไรสุทธิ 306.14 ล้านบาท ขณะที่งวด 6 เดือนแรกของปี 2568 มีกำไรสุทธิ 21,955.98 ล้านบาท เพิ่มขึ้น 19,240.3 ล้านบาท หรือ 708.49% เมื่อเทียบกับงวด 6 เดือนแรกของปี 2567
โดย THAI รายงานกำไรไตรมาส 2/68 มีกำไรสุทธิ 12,124.23 ล้านบาท เพิ่มขึ้น 11,818.09 ล้านบาท หรือ 3,860.35% เมื่อเทียบกับไตรมาส 2/67 ที่มีกำไรสุทธิ 306.14 ล้านบาท ขณะที่งวด 6 เดือนแรกของปี 2568 มีกำไรสุทธิ 21,955.98 ล้านบาท เพิ่มขึ้น 19,240.3 ล้านบาท หรือ 708.49% เมื่อเทียบกับงวด 6 เดือนแรกของปี 2567
ด้าน บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด ระบุในบทวิเคราะห์ “อยู่ระหว่างทบทวนประมาณการขึ้น” สำหรับ THAI ทั้งนี้ กําไรสุทธิไตรมาส 2/68 ที่ 1.2 หมื่นล้านบาท (+32% จากไตรมาสก่อน และเพิ่มจาก 306 ล้านบาท งวดไตรมาส 2/67) หากไม่รวมกําไรพิเศษ หลัก ๆ คือ กําไรจากการยกเลิกสัญญาเช่าเครื่องบิน 5 พันล้านบาท มีกําไรปกติ 6.8 พันล้านบาท (ลด 33% จากไตรมาสก่อน ตามฤดูกาล) เติบโตจาก 1.2 พันล้านบาท งวดเดียวกันปีก่อน หนุนด้วยมาร์จิ้นดีขึ้นเป็นหลัก
สำหรับรายได้จากการดําเนินงานที่ 4.3 หมื่นล้านบาท เพิ่ม 1% จากช่วงเดียวกันเมื่อปีก่อน เป็นไปตาม Revenue Passenger Kilometers : RPK สูงขึ้น 16% จากช่วงเดียวกันเมื่อปีก่อน จากการเพิ่มเส้นทางบินในภูมิภาคยุโรปรวมถึงเพิ่มความถี่เที่ยวบินในภูมิภาคเอเซีย และมี Cabin factor ที่ 77% (ไตรมาส 2/67 ที่ 73%) แต่ Passenger Yield ลงมาที่ 2.7 บาทต่อคนต่อ กม. (ไตรมาส 2/67 ที่ 3.1 บาทต่อคนต่อ กม.) เป็นไปตามการแข่งขันที่เพิ่มขึ้นในอุตสาหกรรม รวมทั้ง Oil surcharge ต่ำลง
ด้าน OPEX อยูที่ 3.5 หมื่นล้านบาท ลดลง 9% จากช่วงเดียวกันเมื่อปีก่อน เพราะค่าน้ำมันเครื่องบิน (สัดส่วน 33% ของ OPEX และ 26% ของรายได้) ต่ำลง 18% จากช่วงเดียวกันเมื่อปีก่อน เป็นไปในทิศทางเดียวกับราคาน้ำมัน (-9% จากไตรมาสก่อน, -15% จากช่วงเดียวกันเมื่อปีก่อน) ประกอบกับค่าซ่อมแซมบํารุงอากาศยาน (สัดส่วน 12% ของ OPEX) ลดลง 22% จากช่วงเดียวกันเมื่อปีก่อน สาเหตุจากการเปลี่ยนแปลงเงื่อนไขสัญญาเช่าเครื่องบิน รวมถึงการแข็งค่าของค่าเงินบาท โดยรวม Operating profit margin (OPM) อยู่ที่ 20% จาก 11% งวดเดียวกันปีก่อน
อย่างไรก็ดี เนื่องจากกําไรปกติครึ่งแรกของปี 2568 ที่ 1.7 หมื่นล้านบาท (ครึ่งแรกของปี 2567 ที่ 7.6 พันล้านบาท) คิดเป็นสัดส่วน 61% ของประมาณการกําไรปกติฝ่ายวิจัย และ 63% ของ BB Consensus โดยรายได้ครึ่งแรกของปี 2568 คิดเป็นสัดส่วน 48% ของสมมติฐานฝ่ายวิจัยทั้งปี ภายใต้แนวโน้มรายได้ผ่านจุดต่ำสุดรายไตรมาสตามฤดูกาล มองว่าฝั่งรายได้สอดคล้อง แต่ OPM งวดครึ่งแรกของปี 2568 ที่ 22% (ครึ่งแรกของปี 2567 ที่ 17%) ดีกว่าสมมติฐานฝ่ายวิจัยทั้งปีที่ 19% มีความเป็นไปได้ที่ประมาณการกําไร จะถูกปรับขึ้นจากทั้งฝ่ายวิจัยและตลาด
ทั้งนี้ ราคาหุ้นมีโอกาสตอบสนองเชิงบวกจากการขยายตัวของกําไรปกติทั้งไตรมาส 2/68 (เทียบกับปีก่อน) และทั้งปีที่มีแนวโน้มเด่นกว่ากลุ่มฯ (และ Free Float ในการซื้อขายไม่สูงในช่วง 6 เดือนแรก) คงเลือกเป็นหุ้นเด่นของกลุ่มท่องเที่ยวคู่กับ CENTEL
Most Viewed
Wealth EZ
“บริหารเงินก้อน” ยามเกษียณอย่างไรดี?
เมื่อ 1 วันที่แล้ว
Fun of Funds
“BLUEBELL” ส่องทิศทางลงทุนโค้งสุดท้ายปี 2026... แนะกลยุทธ์ “Barbell” จัดพอร์ตสร้าง “สมดุล” ฝ่าตลาดผันผวน !!!
เมื่อ 13 ชั่วโมงที่แล้ว
Stock of the Day
สรุปประเด็นสำคัญการประชุม IMF ฉบับ "แล้วคนไทยทำไงดี?"
เมื่อ 15 ชั่วโมงที่แล้ว
Stock of the Day
เกิดอะไรขึ้นกับฝรั่งเศส? สรุปปัญหาเรื้อรังที่ลุกลามจนกลายเป็นประท้วงเดือด
เมื่อ 16 ชั่วโมงที่แล้ว
Banking
“กรุงศรี คอนซูมเมอร์” ชี้ตลาดบัตรเครดิตปี 69 เหมือน ‘รถไฟเหาะ’ คาดทั้งปีโต 2-3% หากผลกระทบน้ำท่วมไม่รุนแรง
เมื่อ 10 ชั่วโมงที่แล้ว
Follow Us
News Update