SPRC ปิดพุ่ง 11% ทำนิวไฮรอบ 10 เดือน หลังผลงาน Q3/68 พลิกกำไร 1.6 พันลบ. โบรกฯ แนะ “Outperform” มองปันผล 7% น่าสนใจ
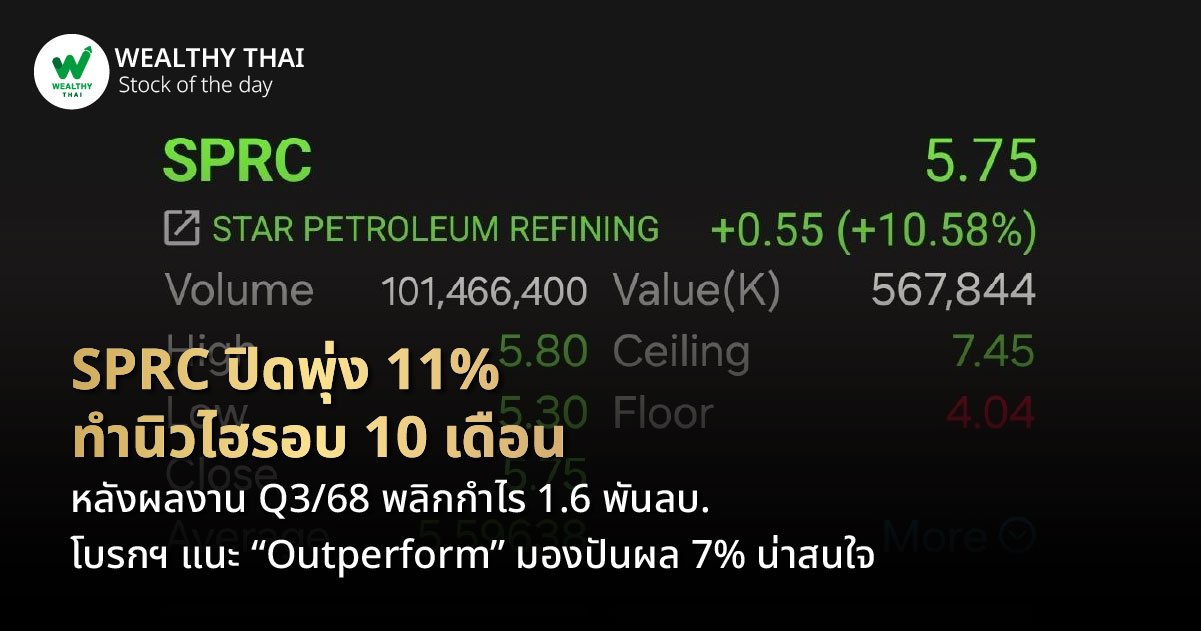
SPRC ปิดพุ่ง 11% ทำนิวไฮรอบ 10 เดือน หลังผลงาน Q3/68 พลิกกำไร 1.6 พันลบ. ฟากโบรกฯ แนะ “Outperform” ชูเป้า 6.40 บาท บาท มองอัตราผลตอบแทนจากเงินปันผล 7% น่าสนใจ
วันนี้ (13 พ.ย. 68) ราคาหุ้นของ บริษัท สตาร์ ปิโตรเลียม รีไฟน์นิ่ง จำกัด (มหาชน) หรือ SPRC ปิดตลาดวันนี้อยู่ที่ระดับ 13.70 บาท เพิ่มขึ้น 0.30 บาท หรือ 2.24% ด้วยมูลค่าการซื้อขาย 567.85 ล้านบาท ซึ่งถือเป็นการปรับตัวขึ้นทำจุดสูงสุดในรอบเกือบ 10 เดือน นับตั้งแต่ราคาหุ้นอยู่ที่ระดับ 5.95 บาท เมื่อวันที่ 17 ม.ค. 2568
วันนี้ (13 พ.ย. 68) ราคาหุ้นของ บริษัท สตาร์ ปิโตรเลียม รีไฟน์นิ่ง จำกัด (มหาชน) หรือ SPRC ปิดตลาดวันนี้อยู่ที่ระดับ 13.70 บาท เพิ่มขึ้น 0.30 บาท หรือ 2.24% ด้วยมูลค่าการซื้อขาย 567.85 ล้านบาท ซึ่งถือเป็นการปรับตัวขึ้นทำจุดสูงสุดในรอบเกือบ 10 เดือน นับตั้งแต่ราคาหุ้นอยู่ที่ระดับ 5.95 บาท เมื่อวันที่ 17 ม.ค. 2568
โดยคาดว่าการปรับตัวเพิ่มขึ้นดังกล่าวมาจากการรายงานผลการดำเนินงานงวดไตรมาส 3/68 ที่พลิกมีกำไรสุทธิ 1.58 พันลบ. จากช่วงเดียวกันของปีก่อนมีผลขาดทุนสุทธิ 2.22 พันลบ.
ด้าน บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด ระบุในบทวิเคราห์ SPRC รายงานกำไรสุทธิ 1.58 พันล้านบาทในไตรมาส 3/68 ฟื้นตัวดีขึ้นมากจากขาดทุน 812 ล้านบาทในไตรมาส 2/68 และขาดทุน 2.22 พันล้านบาทในไตรมาส 3/67 โดยได้แรงหนุนจากกำไรจากสต๊อกน้ำมันจำนวน US$14.6 ล้าน (380 ล้านบาท) และอัตรากำไรขั้นต้นของกิจการที่เพิ่มขึ้นเป็น US$6.85 ต่อบาร์เรล (+8% จากไตรมาสก่อน, +30% จากช่วงเดียวกันของปีก่อน)
กำไรหลังปรับปรุงรายการพิเศษเพิ่มขึ้น 145% จากไตรมาสก่อน และ 840% จากช่วงเดียวกันของปีก่อน มาอยู่ที่ 1.2 พันล้านบาท โดยได้แรงหนุนจากอัตรากำไรขั้นต้นของธุรกิจการกลั่นน้ำมันและธุรกิจจัดจำหน่ายผลิตภัณฑ์ปิโตรเลียมที่ปรับตัวดีขึ้น โครงการเพิ่มประสิทธิภาพต้นทุน และอัตราการกลั่นน้ำมันดิบที่สูงขึ้น (95.9%)
กำไรสุทธิงวด 9 เดือน 2568 ที่ 1.4 พันล้านบาท ดีกว่าที่ บล.อินโนเวสท์ เอกซ์ และตลาดคาดการณ์ไว้ ส่งผลให้ปรับประมาณการกำไรสุทธิปี 2568 เพิ่มขึ้น 33%
ทั้งนี้ บล.อินโนเวสท์ เอกซ์ คงคำแนะนำ “Outperform” สำหรับ SPRC ด้วยราคาเป้าหมาย (กลางปี 2569) ที่ 6.40 บาท (PBV 0.7 เท่า หรือ -2SD ของ PBV เฉลี่ย 5 ปี) โดยประเมินมูลค่า SPRC อิงกับระดับ -2SD ของค่า PBV เฉลี่ยในช่วง 5 ปี ซึ่งเชื่อว่าสะท้อนถึงความไม่แน่นอนของธุรกิจการกลั่นน้ำมัน อันเป็นผลมาจากปัญหาด้านภูมิรัฐศาสตร์ที่ยืดเยื้อและอุปทานใหม่ในตลาดโลก
อีกทั้งคาดว่ากำไรจะชะลอตัวในปี 2569 จากการปิดซ่อมบำรุงใหญ่ ระดับดังกล่าวคิดเป็นค่า EV/EBITDA (ปี 2569) เพียง 4.7 เท่า เมื่อเทียบกับค่าเฉลี่ยมากกว่า 9 เท่าของบริษัทในกลุ่มอุตสาหกรรมเดียวกันในภูมิภาค ขณะที่อัตราผลตอบแทนจากเงินปันผลที่ระดับ 7% ซึ่งอิงกับกระแสเงินสดและฐานะการเงินที่แข็งแกร่ง ยังถือว่าน่าสนใจ
Most Viewed
Insurance
BLA เผย 8 เดือนเบี้ยโต 5% เหนืออุตฯ ปรับพอร์ตลงทุน เพิ่มพันธบัตรรัฐบาล เปิดตัว “ห่วงรัก สุดคุ้ม” รับสังคมสูงวัย
เมื่อ 1 วันที่แล้ว
News Highlight
ซีพี แอ็กซ์ตร้า จัดงานใหญ่ส่งท้ายปี “แม็คโคร โชห่วย โชว์โปร ออนทัวร์ 2026” ที่แม็คโคร ศรีนครินทร์
เมื่อ 1 วันที่แล้ว
News Highlight
กลุ่มบริษัทบางจาก OKEA และ JAPEX หารือโอกาสความร่วมมือทางธุรกิจ
เมื่อ 1 วันที่แล้ว
Fun of Funds
“M-MIDSMALL-A” เฟ้นหุ้นไทย “ไซส์กลาง-เล็ก”... ตอบโจทย์ “ความมั่งคั่ง” ระยะยาว !!!
เมื่อ อีก 4 ชั่วโมง
Stock of the Day
บ้านคนละหลัง PLUS ปลุกอสังหาฯ แค่บางกลุ่ม โบรกฯ ชี้ LPN-PSH รับอานิสงส์ แต่ชู SIRI-SPALI เด่น พื้นฐานแกร่ง-ปันผลสูง 8%
เมื่อ 1 วันที่แล้ว
Follow Us
News Update