SCC เด้ง +4.67% ลุ้นผลงาน Q1/69 โตแรง รับกำไรสินค้าคงคลังสูง-ส่วนต่างปิโตรฯ ฟื้น โบรกฯ ยังแนะ “ซื้อ” เคาะเป้าใหม่ 260 บาท
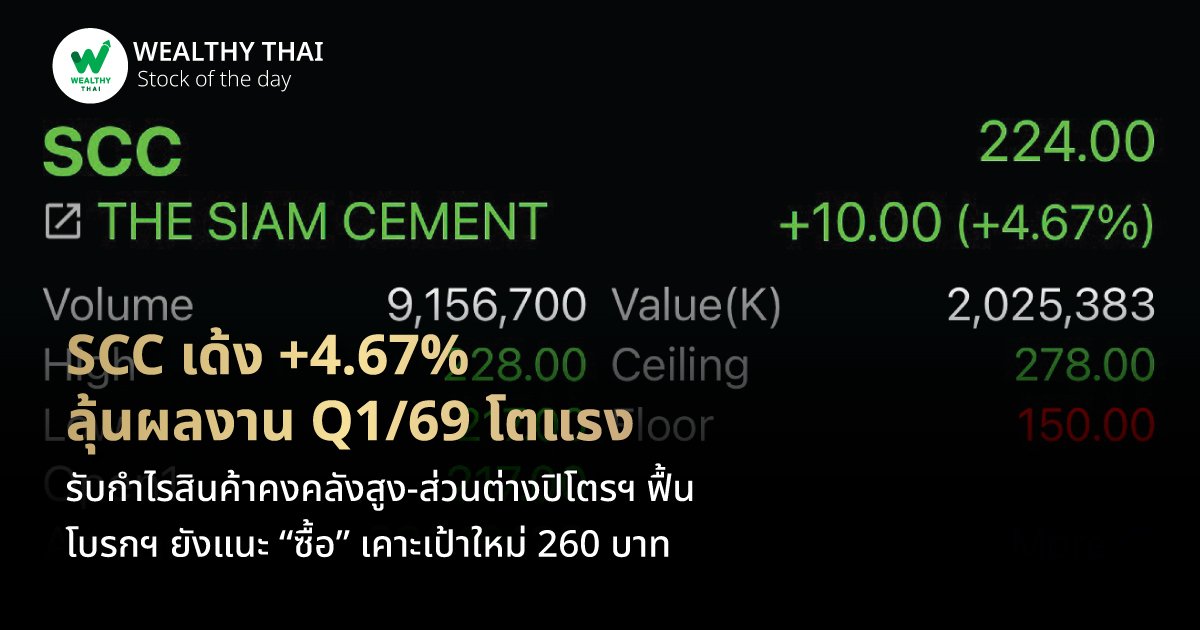
เปิดตลาดวันนี้ (16 เม.ย. 2569) ราคาหุ้นของ SCC หรือ บริษัท ปูนซิเมนต์ไทย จำกัด (มหาชน) ปรับตัวขึ้นร้อนแรง ล่าสุดอยู่ที่ระดับ 224 บาท เพิ่มขึ้น 10 บาท หรือ +4.67% มูลค่าการซื้อขาย 2,025 ล้านบาท
ขณะที่บล.หยวนต้า (ประเทศไทย) ประเมิน คาดกำไรสุทธิไตรมาส 1/69 อยู่ที่ 5 พันล้านบาท พลิกจากขาดทุนในไตรมาส 4/68 และเติบโตสูงจากไตรมาส 1/68 โดยปัจจัยหนุนมาจากปัจจัยฤดูกาลของธุรกิจซีเมนต์และวัสดุก่อสร้าง, ค่าใช้จ่ายลดลงจากการปรับโครงสร้างธุรกิจ, กำไรสินค้าคงคลัง และ Spread ปิโตรเคมีฟื้นตัว
ทั้งนี้ มองสงครามในตะวันออกกลางกระทบต่ออุปทานปิโตรเคมีทั้งทางตรงและทางอ้อมรวม 40 ล้านตัน หรือราว 20% ของโลก อีกทั้งคาดว่าจะใช้เวลาฟื้นฟูนาน 3 ปี เพราะข้อจำกัดด้าน Spare Parts ทำให้ส่วนต่างราคาปิโตรเคมียังอยู่ระดับสูงต่อเนื่อง อย่างไรก็ตาม บริษัทเร่งจัดหาแหล่งวัตถุดิบอื่น ปัจจุบันสามารถรองรับการผลิตของ MOC LSP ได้อย่างน้อย 2 เดือน
นอกจากนี้ ได้ปรับกำไรปี 2569-2570 ขึ้น 46-56% เป็น 1.5 – 1.8 หมื่นล้านบาท ตามลำดับ โดยปรับเพิ่มสมมติฐาน HDPE PP Spread และรวมกำไรสินค้าคงคลังเข้ามาในคาดการณ์
พร้อมประเมินราคาเหมาะสมใหม่ 260 บาท และคงคำแนะนำ “ซื้อ” มองว่าหุ้นมีปัจจัยหนุนจาก 1) ทิศทางผลประกอบการฟื้นตัวตั้งแต่ไตรมาส 1/69 2) ราคาหุ้นยัง Laggard คู่แข่ง โดยตั้งแต่เกิดสงคราม SCC -5% 3) ตลาดมีโอกาสปรับประมาณการขึ้น (คาดประกาศผลประกอบการวันที่ 29 เม.ย. 69)
Most Viewed
Insurance
BLA เผย 8 เดือนเบี้ยโต 5% เหนืออุตฯ ปรับพอร์ตลงทุน เพิ่มพันธบัตรรัฐบาล เปิดตัว “ห่วงรัก สุดคุ้ม” รับสังคมสูงวัย
เมื่อ 1 วันที่แล้ว
News Highlight
ซีพี แอ็กซ์ตร้า จัดงานใหญ่ส่งท้ายปี “แม็คโคร โชห่วย โชว์โปร ออนทัวร์ 2026” ที่แม็คโคร ศรีนครินทร์
เมื่อ 1 วันที่แล้ว
News Highlight
กลุ่มบริษัทบางจาก OKEA และ JAPEX หารือโอกาสความร่วมมือทางธุรกิจ
เมื่อ 1 วันที่แล้ว
Fun of Funds
“M-MIDSMALL-A” เฟ้นหุ้นไทย “ไซส์กลาง-เล็ก”... ตอบโจทย์ “ความมั่งคั่ง” ระยะยาว !!!
เมื่อ อีก 5 ชั่วโมง
Stock of the Day
บ้านคนละหลัง PLUS ปลุกอสังหาฯ แค่บางกลุ่ม โบรกฯ ชี้ LPN-PSH รับอานิสงส์ แต่ชู SIRI-SPALI เด่น พื้นฐานแกร่ง-ปันผลสูง 8%
เมื่อ 1 วันที่แล้ว
Follow Us
News Update