SAPPE รับอานิสงส์ ยุโรปร้อนจัด ต้นทุนพลาสติกลด ดัน GPM ฟื้น โบรกฯ แนะนำ “ซื้อ” เป้า 33 บาท
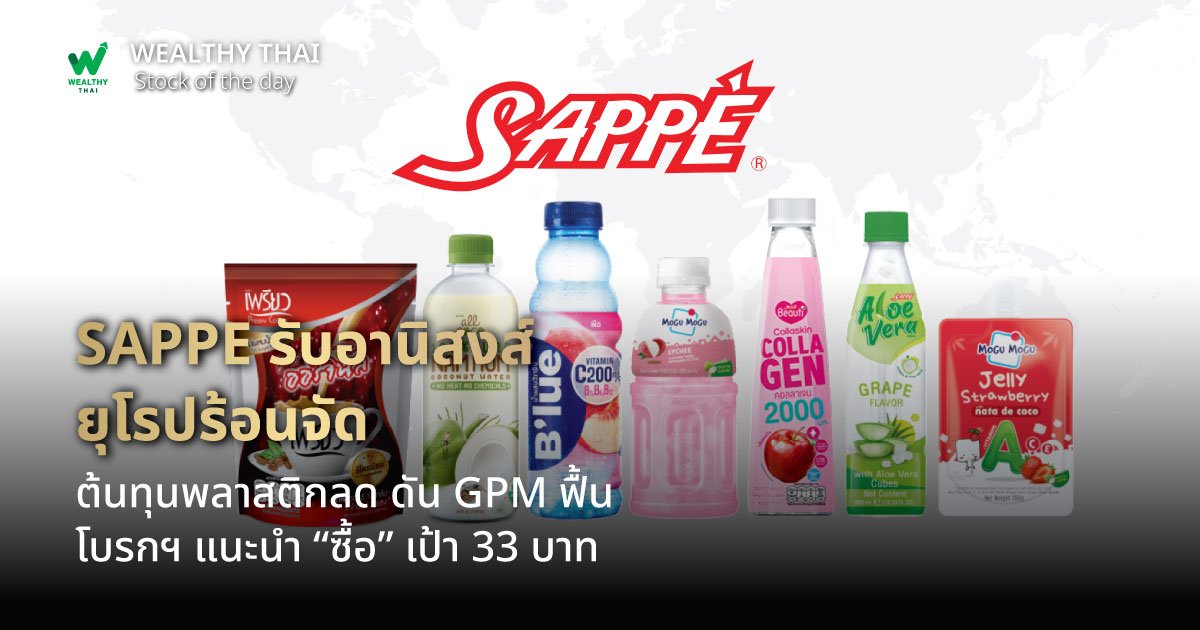
SAPPE กำลังได้รับปัจจัยสนับสนุนรอบด้าน ทั้งสภาพอากาศร้อนจัดในยุโรป ต้นทุนเม็ดพลาสติกที่ปรับตัวลดลง และการเปิดตัวสินค้าใหม่เพื่อเจาะตลาดเครื่องดื่มเพื่อสุขภาพ ทำให้นักวิเคราะห์ประเมินครึ่งปีหลังยอดส่งออกมีโอกาสฟื้นตัว รวมถึงอัตรากำไรขั้นต้นจะเข้าสู่ภาวะปกติ ขณะเดียวกันมองราคาหุ้นยังมีอัพไซด์ ซื้อขายต่ำกว่ากลุ่มเครื่องดื่ม
นักวิเคราะห์จากบล.หยวนต้า (ประเทศไทย) มองยอดขายในยุโรปของ SAPPE มีโอกาสเร่งตัวขึ้นจากการเกิดคลื่นความร้อนที่สูงกว่าปกติในปีนี้ ช่วยหนุนยอดขายเครื่องดื่ม โดยบริษัทมีสัดส่วนรายได้จากยุโรปราว 10-13%
ขณะที่ความเสี่ยงของต้นทุนพลาสติกในการผลิตขวดที่กังวลก่อนหน้าจากผลกระทบของสงคราม เข้าสู่แนวโน้มที่ดีขึ้นจากราคาเม็ดพลาสติกที่ปรับตัวลง หลังช่องแคบฮอร์มุซกลับมาขนส่งพลังงานได้อีกครั้ง
โดยประเมินแนวโน้มกำไรไตรมาส 2/69 แม้ไม่โดดเด่นจากไตรมาส 2/68 แต่เติบโตได้เมื่อเทียบกับไตรมาส 1/69 ขณะที่ครึ่งหลังปี 2569 คาดยอดส่งออกไปยังตะวันออกกลางมีแนวโน้มฟื้นตัว และอัตรากำไรขั้นต้น (GPM) เริ่มกลับเข้าสู่ระดับปกติ ปัจจุบันราคาหุ้นซื้อขายอยู่ที่ PER ปี 2569 ที่ 13.8 เท่า และ 12.5 เท่า ในปี 2570 ให้ Dividend Yield ราว 5%
ด้านนักวิเคราะห์จากบล.ดาโอ (ประเทศไทย) ระบุว่า ล่าสุด SAPPE เปิดตัว “PREAW XS” เครื่องดื่มผสมบุกภายใต้แบรนด์เพรียว เฟรช เพื่อเจาะตลาด Weight-Control RTD โดยชูจุดเด่นด้านความอิ่มท้องจากเม็ดบุก พร้อมส่วนผสม Chromium และ L Carnitine โดยวางขายที่ 7-Eleven ราคา 25 บาท คาดว่าจะได้รับการตอบรับที่ดี
ทั้งนี้ ฝ่ายวิเคราะห์มีมุมมองเป็นบวกจากประเด็นข้างต้น โดยมองว่าจากเทรนด์รักสุขภาพตลาดเครื่องดื่มควบคุมน้ำหนักในไทยยังมีโอกาสเติบโตอีกมาก รวมถึงมองว่า PREAW XS เป็นการขยายพอร์ตเข้าสู่ตลาด Weight-Control RTD ซึ่งยังมีการแข่งขันจำกัดในไทย คาดได้รับการตอบรับที่ดี หนุนรายได้ในประเทศเติบโตต่อเนื่องในระยะยาว
สำหรับปี 2569 คาดสัดส่วนรายได้ในประเทศที่ 30% ของรายได้รวม โดยประเมินรายได้ในประเทศแบบ conservative เติบโต 4%
อย่างไรก็ตาม ยังคงประมาณการกำไรสุทธิปี 2569 ที่ 791 ล้านบาท โต 2% จากปีก่อน โดยอิงสมมติฐาน ได้แก่ 1) รายได้รวมโต 3% โดยคาดรายได้ในประเทศขยายตัว 4% จากปีก่อน และ 2) GPM ที่ลดลงจากแรงกดดันด้านต้นทุนวัตถุดิบที่ได้รับผลกระทบจากสถานการณ์สงคราม
พร้อมคงคำแนะนำ “ซื้อ” ที่ราคาเป้าหมาย 33.00 บาท ปัจจุบันซื้อขายต่ำกว่าค่าเฉลี่ยระยะยาว และต่ำกว่ากลุ่มเครื่องดื่มในประเทศ ทำให้ downside จำกัด