KCE พ้นวัฏจักรขาลง Q3/69 จุดเริ่มต้นกำไรฟื้น ปรับราคาขาย-เพิ่ม HDI PCB หนุน โบรกฯ อัปเป้า 47 บ. แนะ “ซื้อเก็งกำไร”
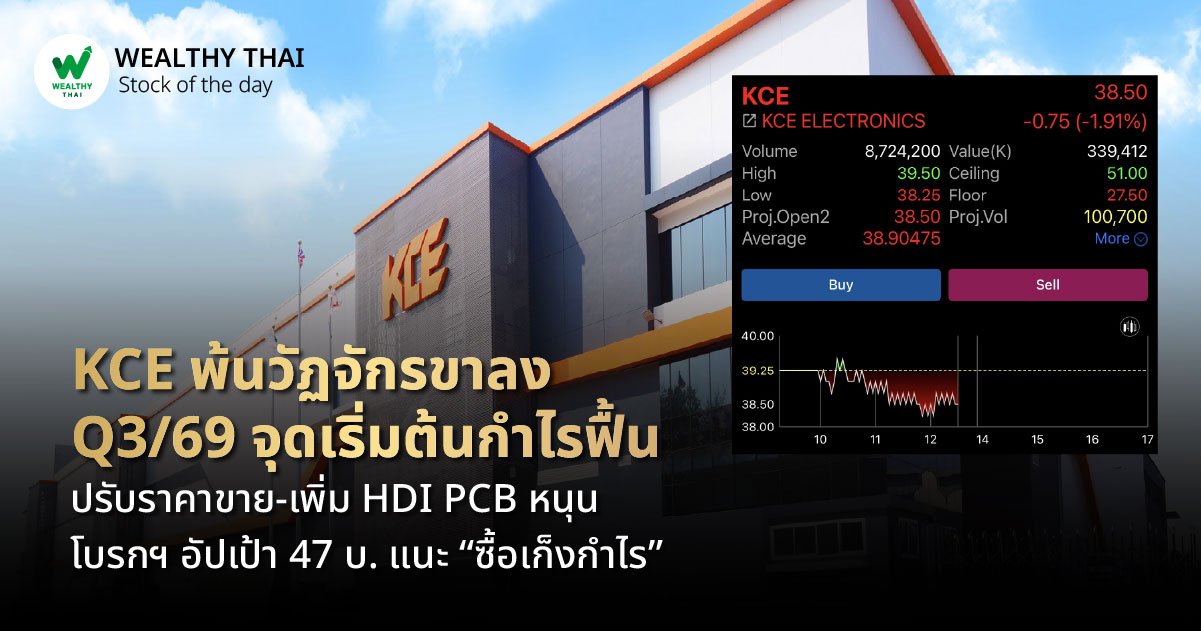
หลังเผชิญกับช่วงขาลงของธุรกิจมานานเกือบ 2 ปี ดูเหมือนว่า KCE กำลังจะกลับมาเป็นหุ้นที่น่าจับตาอีกครั้ง เมื่อนักวิเคราะห์ประเมินว่าไตรมาส 3/69 จะเป็นจุดเริ่มต้นการฟื้นตัวของกำไร ทั้งจากการปรับราคาขาย ต้นทุนที่เริ่มคลี่คลาย และการรุกสินค้ามูลค่าเพิ่มสูง ซึ่งอาจเป็นจุดเริ่มต้นของรอบการเติบโตครั้งใหม่
บล.บัวหลวง มองว่า KCE กำลังเข้าสู่จุดเปลี่ยนหลังเผชิญวัฏจักรขาลงนานเกือบ 2 ปี โดยคาดไตรมาส 3/69 จะเป็นจุดเริ่มต้นของการฟื้นตัวกำไร จากการปรับราคาขายให้ลูกค้าขึ้น การฟื้นตัวของอุตสาหกรรมรถยนต์ยุโรป และการเพิ่มสัดส่วนสินค้ากลุ่ม HDI PCB ที่มีมูลค่าสูงขึ้น
แม้ KCE ไม่ได้ผลิต PCB สำหรับ AI Server โดยตรง แต่การเติบโตของ AI ส่งผลบวกทางอ้อมต่อบริษัท เนื่องจากผู้ผลิต PCB รายใหญ่หลายรายย้ายกำลังการผลิตไปยังสินค้ากลุ่ม AI ทำให้การแข่งขันในตลาด PCB สำหรับยานยนต์ลดลง
ขณะเดียวกัน KCE ยังได้เปรียบด้านต้นทุนจาก Thai Laminate (TLM) ซึ่งจัดหาวัตถุดิบราว 75% ของจำนวนที่ต้องการทำให้รับผลกระทบจากต้นทุนลามิเนต (ที่ปรับขึ้น 40-45%) น้อยกว่าคู่แข่ง และคาดว่าปรับราคาขายเพียงราว 10% เทียบกับบาง รายที่ต้องขึ้น 15-35%
อีกปัจจัยสำคัญคือการเพิ่มสัดส่วน HDI PCB (บอร์ด PCB ความหนาแน่นสูง) จากปัจจุบันราว 30% สู่เป้าหมาย 40-50% ในระยะยาว โดย HDI มีราคาขายเฉลี่ย 17-19 ดอลลาร์/ตร.ฟุต สูงกว่าค่าเฉลี่ยของบริษัทที่ 13-14 ดอลลาร์/ตร.ฟุต แม้คิดเป็นเพียง 20% ของปริมาณขาย แต่สร้างรายได้ถึง 30% ของรายได้รวม และได้รับอานิสงส์จากการเพิ่มขึ้นของระบบ ADAS, กล้อง, Radar, Infotainment และระบบความปลอดภัยในรถยนต์ ซึ่งช่วยยกระดับคุณภาพรายได้ในระยะยาว
ด้านผลประกอบการ ฝ่ายวิเคราะห์คาดกำไรหลักไตรมาส 2/69 อยู่ที่ 190 ล้านบาท ทรงตัวจากไตรมาส 1/69 ก่อนเร่งตัวในไตรมาส 3/69 หลังลูกค้า 70-80% ปรับราคาขายใหม่แล้ว และแรงกดดันจากต้นทุนวัตถุดิบเรื่มลดลง ส่งผล ให้ Gross Margin ฟื้นจากราว 18% ในครึ่งแรกปี 69 เป็น 21-23% ในครึ่งปีหลัง และคาดกำไรหลักไตรมาส 3/69 เพิ่มเป็น 370 ล้านบาท หรือเกือบ 2 เท่า จากไตรมาส 2/69
ขณะที่ปี 2570 คาดยอดขายเติบโต 8% และปี 2571 โตต่อ 15% พร้อมกำไรหลักแตะ 1.9 พันล้านบาท สูงกว่าที่ตลาดคาดราว 35%
ฝ่ายวิเคราะห์แนะนำ “ซื้อเก็งกำไร” และปรับราคาเป้าหมายขึ้นเป็น 47 บาท โดยไปอิงกำไรปี 2070 และใช้เป้าหมาย PER ที่ 30 เท่า (+1SD เทียบเฉลี่ย) โดยมอง KCE กำลังเข้าสู่รอบฟื้นตัวทั้งเชิงวัฏจักรและโครงสร้างธุรกิจที่ดีขึ้นกว่าปัจจุบัน