SCC ลุ้น Q2/69 ดีกว่าคาด หนุน Consensus อัปประมาณการ โบรกฯ ปรับกำไรปี 69 เพิ่ม 29% แตะ 1.9 หมื่นลบ. คงแนะนำ "ซื้อ" เป้า 290 บ.
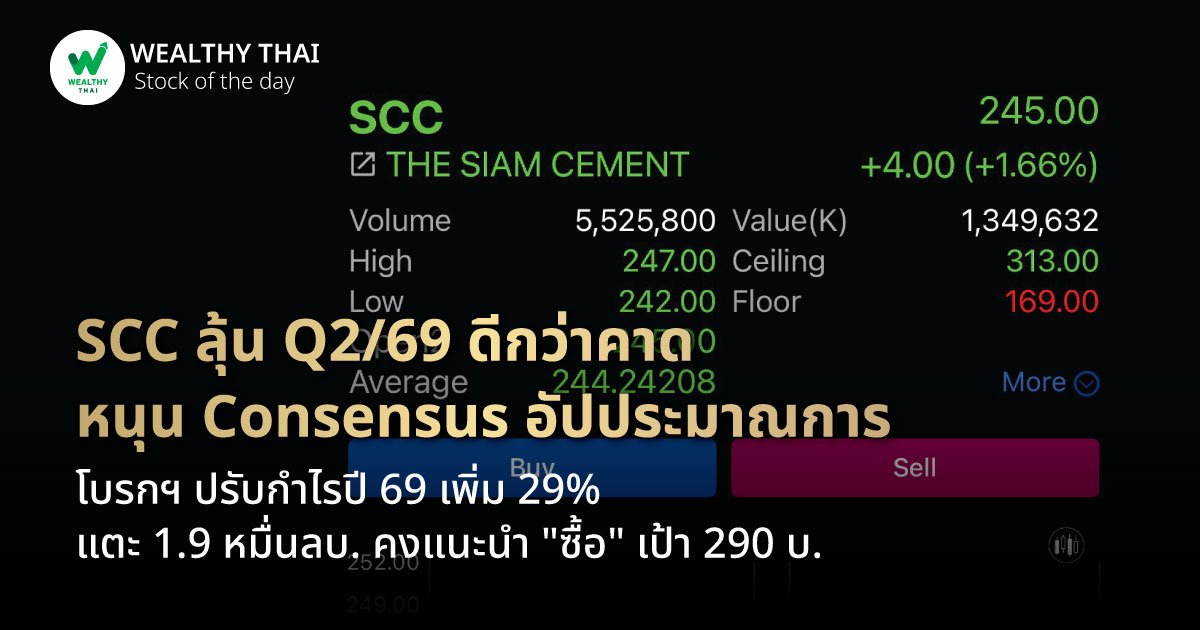
วันนี้ (10 ก.ค. 69) ราคาหุ้น SCC หรือ บริษัท ปูนซิเมนต์ไทย จำกัด (มหาชน) เคลื่อนไหวในแดนบวกต่อเนื่อง ล่าสุดอยู่ที่ 245 บาท เพิ่มขึ้น 4 บาท หรือ +1.66% จากวันก่อนหน้า โดยนักวิเคราะห์ประเมินแนวโน้มไตรมาส 2/69 อาจทำได้ดีกว่าที่คาดการณ์ไว้ ทำให้มีโอกาสที่ Consensus จะปรับเพิ่มประมาณการ
นักวิเคราะห์จากบล.หยวนต้า (ประเทศไทย) คาดผลประกอบการไตรมาส 2/69 แข็งแกร่ง ประเมินกำไรสุทธิจะทำได้ 7.5 พันล้านบาท ลดลง 57% จากฐานสูงในไตรมาส 2/68 เพราะมีกำไรปรับโครงสร้างธุรกิจจำนวนมาก แต่เมื่อเทียบกับไตรมาส 1/69 คาดเติบโต 21% ถือว่าดีกว่ามุมมองก่อนหน้าของฝ่ายวิเคราะห์ และตลาดส่วนใหญ่ที่คาดว่าจะลดลงจากไตรมาส 1/69 เนื่องจากประเมินว่าจะรับรู้กำไรสินค้าคงคลังราว 900 ล้านบาท เพราะการบริหารจัดการสต็อกสินค้าอย่างมีประสิทธิภาพก่อนโรงงานหยุดผลิต
หากนับเฉพาะผลการดำเนินงานปกติคาดทำได้ 7 พันล้านบาท เพิ่มขึ้น 286% จากไตรมาส 1/69 และ 128% จากช่วงเดียวกันของปีก่อน โดยแม้คาดว่าธุรกิจวัสดุก่อสร้างจะชะลอตัวตามปัจจัยฤดูกาลช่วงเทศกาลวันหยุดยาวเข้าสู่หน้าฝน และ ปริมาณขายธุรกิจปิโตรเคมี PE PP คาดเหลือ 4 แสนตัน ลดลง 41% จากไตรมาสก่อนหน้า เพราะเป็นช่วงหยุดเดินเครื่องจักรโรงงาน ROC เต็มไตรมาส และ LSP ครึ่งไตรมาส
อย่างไรก็ตาม การเร่งเดินเครื่องของโรงงาน MOC และการเตรียมสต็อกสินค้าล่วงหน้ารองรับการจำหน่ายล่วงหน้าช่วยบรรเทาผลกระทบได้บางส่วน นอกจากนี้ กำไรปกติยังมีแรงหนุนจาก Spread PP PE เร่งตัวขึ้น 53-62% จากไตรมาส 1/69 จากอุปทานในตลาดลดลงเพราะโรงงานในตะวันออกกลางเสียหายจากสงครามปัญหาวัตถุดิบขาดแคลนในภูมิภาค มาตรการปรับลดกำลังผลิตส่วนเกินในอุตสาหกรรม ช่วยลดภาวะอุปทานล้นตลาดของอุตสาหกรรมปิโตรเคมีได้ รวมทั้งยังได้ปัจจัยหนุนจากการรับรู้รายได้เงินปันผลรับเพิ่มขึ้นตามฤดูกาล และแนวโน้มผลประกอบการที่เร่งตัวของธุรกิจบรรจุภัณฑ์
ขณะที่แนวโน้มครึ่งหลังปี 2569 คาดชะลอตัวจากครึ่งปีแรก แต่ครึ่งแรกปี 2569 อาจทำได้ใกล้เคียงคาดการณ์ทั้งปีของฝ่ายวิเคราะห์ ถือว่าดีกว่ามุมมองก่อนหน้าของบล.หยวนต้า และตลาด ทั้งนี้ ปรับประมาณการกำไรสุทธิปี 2569 ขึ้น 29% เป็น 1.9 หมื่นล้านบาท เติบโต 35% จากปีก่อน จากการรวมกำไรสินค้าคงคลัง และปรับเพิ่มสมมติฐาน Spread PE PP
สำหรับกลยุทธ์ลงทุน คงคำแนะนำ “ซื้อ” ประเมินราคาเหมาะสมใหม่ 290 บาท โดยหุ้นมี Catalyst หนุนจากแนวโน้มไตรมาส 2/69 แข็งแกร่ง และโอกาส Consensus ปรับเพิ่มประมาณการ