องค์กรไม่ควรละเลยเรื่อง “การตรวจสอบภายใน” !!!
Wealth Sustainable: ท่ามกลางกระแสความท้าทายต่างๆ ทั่วโลก เช่น ความเสี่ยงจากภาวะเงินเฟ้อและการปรับขึ้นอัตราดอกเบี้ย ความขัดแย้งระหว่างประเทศ การเปลี่ยนแปลงนโยบายการเงิน การปรับตัวสู่เทคโนโลยีดิจิทัลและ AI การปรับตัวสู่เศรษฐกิจคาร์บอนต่ำ การเพิ่มความเข้มงวดในการกำกับดูแลตลาดการเงินและการปรับตัวตามมาตรฐาน ESG เป็นต้น
“องค์กรธุรกิจจำเป็นต้องปรับตัวเพื่อความอยู่รอดและเติบโตอย่างยั่งยืนไม่ว่าจะเป็นการปรับใช้เทคโนโลยีดิจิทัลหรือ AI ในการปฏิบัติงาน วิเคราะห์พฤติกรรมผู้บริโภคอย่างต่อเนื่องเพื่อสร้างนวัตกรรมสินค้าและบริการใหม่ๆ ที่แตกต่าง บริหารการเงินและสภาพคล่องอย่างรัดกุม กระจายความเสี่ยงทางธุรกิจ ติดตามกฎหมายและข้อบังคับเกี่ยวกับ ESG อย่างใกล้ชิด พัฒนาและฝึกอบรมพนักงานอย่างต่อเนื่อง รวมถึงสร้างวัฒนธรรมองค์กรที่เน้นจริยธรรมและความโปร่งใส”
กลไกหนึ่งที่สามารถนำมาช่วยได้คือ “การตรวจสอบภายใน”
“การตรวจสอบภายใน” มีบทบาทสำคัญในการเพิ่มพูนความสามารถขององค์กรเพื่อประโยชนต่อสาธารณะโดยมีหน้าที่หลักคือ การเสริมสร้างกระบวนการกำกับดูแล การบริหารความเสี่ยง และการควบคุมให้เข้มแข็ง รวมถึงมีส่วนช่วยให้องค์กรมีเสถียรภาพและความยั่งยืนโดยรวม ด้วยการให้ความเชื่อมั่นในประสิทธิภาพของการปฏิบัติงาน ความน่าเชื่อถือของการรายงาน การปฏิบัติตามกฎหมายและ/หรือข้อบังคับ การปกป้องสินทรัพย์และวัฒนธรรมที่มีจริยธรรม (จาก “มาตรฐานการตรวจสอบภายในสากลปี 2024 ฉบับภาษาไทย”)
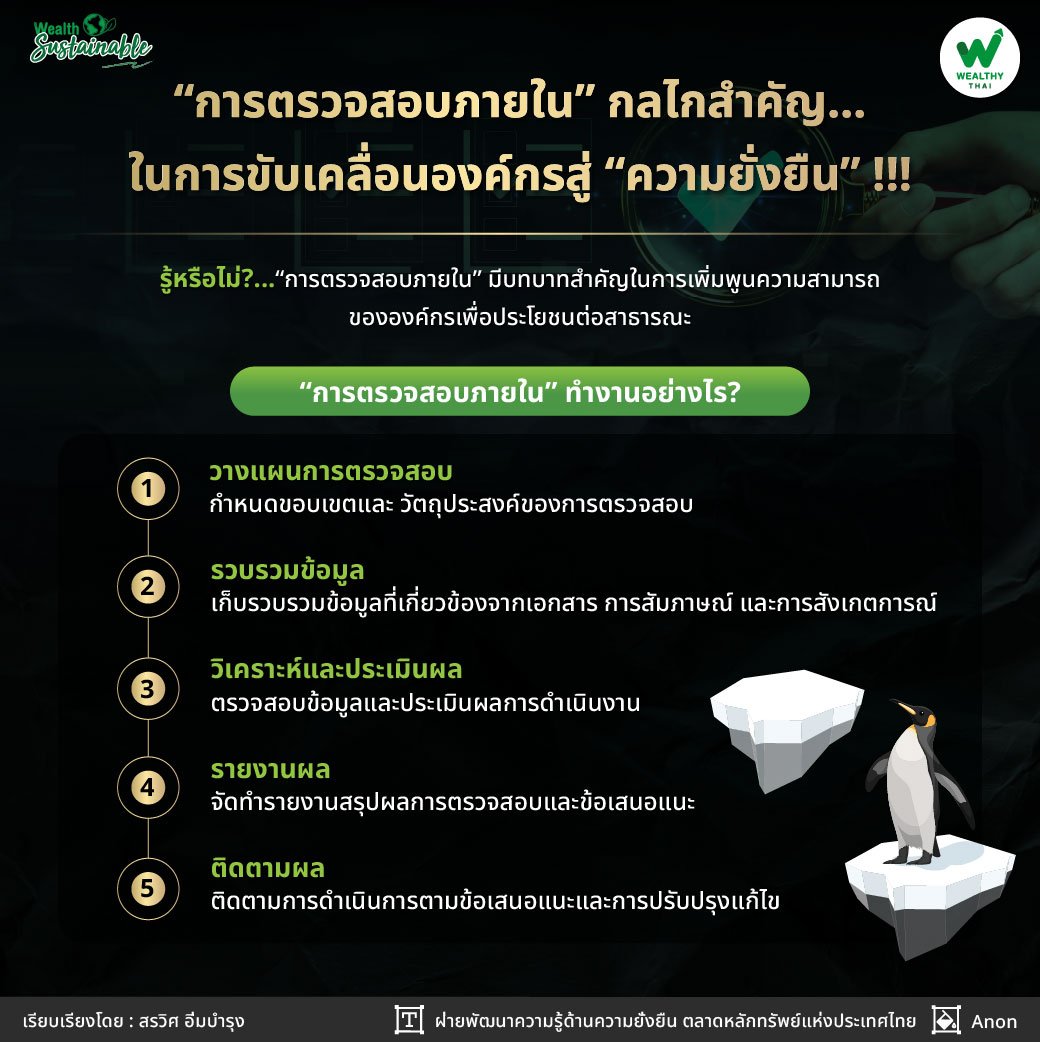
“การตรวจสอบภายใน” ทำงานอย่างไร?
-
วางแผนการตรวจสอบ: กำหนดขอบเขตและวัตถุประสงค์ของการตรวจสอบ
-
รวบรวมข้อมูล: เก็บรวบรวมข้อมูลที่เกี่ยวข้องจากเอกสาร การสัมภาษณ์ และการสังเกตการณ์
-
วิเคราะห์และประเมินผล: ตรวจสอบข้อมูลและประเมินผลการดำเนินงาน
-
รายงานผล: จัดทำรายงานสรุปผลการตรวจสอบและข้อเสนอแนะ
-
ติดตามผล: ติดตามการดำเนินการตามข้อเสนอแนะและการปรับปรุงแก้ไข
อย่างไรก็ตาม “สมาคมผู้ตรวจสอบภายใน” (IIA) ได้พัฒนามาตรฐานการตรวจสอบภายในสากลเพื่อยกระดับวิธีปฏิบัติทางการตรวจสอบภายในโดยมีหลักการ 15 ข้อที่ช่วยให้การตรวจสอบภายในมีประสิทธิผล ประกอบด้วย
โดเมน 1: จุดมุ่งหมายของการตรวจสอบภายใน
โดเมน 2: จรรยาบรรณและความเป็นมืออาชีพ
หลักการที่ 1 แสดงออกถึงความมีคุณธรรม
หลักการที่ 2 ดำรงไว้ซึ่งความเที่ยงธรรม
หลักการที่ 3 แสดงออกถึงความสามารถในหน้าที่
หลักการที่ 4 ใช้ความระมัดระวังในทางวิชาชีพอย่างเหมาะสม
หลักการที่ 5 ดำรงไว้ซึ่งการรักษาความลับ
โดเมน 3: การกำกับดูแลหน่วยงานตรวจสอบภายใน
หลักการที่ 6 ได้รับอำนาจจากคณะกรรมการ
หลักการที่ 7 การจัดวางสถานะที่เป็นอิสระ
หลักการที่ 8 ควบคมดูแลโดยคณะกรรมการ
โดเมน 4: การบริหารหน่วยงานตรวจสอบภายใน
หลักการที่ 9 วางแผนอย่างมีกลยุทธ์
หลักการที่ 10 บริหารทรัพยากร
หลักการที่ 11 สื่อสารอย่างมีประสิทธิผล
หลักการที่ 12 ยกระดับคุณภาพ
โดเมน 5: การให้บริการตรวจสอบภายใน
หลักการที่ 13 วางแผนงานที่ได้รับมอบหมายอย่างมีประสิทธิผล
หลักการที่ 14 ปฏิบัติงานที่ได้รับมอบหมาย
หลักการที่ 15 สื่อสารผลของงานที่ได้รับมอบหมายและการติดตามแผนดำเนินการ
(อ่านรายละเอียดได้ที่ “มาตรฐานการตรวจสอบภายในสากลปี 2024 ฉบับภาษาไทย”)
“องค์กรไม่ควรละเลยเรื่อง ‘การตรวจสอบภายใน’ เพราะการตรวจสอบภายในเป็นเครื่องมือสำคัญช่วยให้องค์กร เติบโตอย่างมั่นคงและยั่งยืนโดยจะช่วยให้องค์กรบรรลุเป้าหมายอย่างมีประสิทธิภาพ ลดความเสี่ยงและป้องกันความเสียหายที่อาจเกิดขึ้น สร้างความเชื่อมั่นให้กับผู้มีส่วนได้ส่วนเสีย เช่น ลูกค้า นักลงทุน และหน่วยงานกำกับดูแล เป็นต้น รวมถึงส่งเสริมวัฒนธรรมการพัฒนาและปรับปรุงอย่างต่อเนื่อง”
“การตรวจสอบภายใน” จึงเป็นกลไกสำคัญที่ช่วยขับเคลื่อนองค์กรสู่ความสำเร็จในระยะยาว