มี “ประกันสุขภาพ” อยู่แล้ว...ควรมี “ประกันโรคร้ายแรง” หรือไม่?
Wealth EZ: บางคนอาจคิดว่า ก็ “ประกันสุขภาพ” คุ้มครองโรคทุกโรค รวมทั้งโรคร้ายอยู่แล้ว (บางแผนคุ้มครองค่ารักษาหลักสิบล้าน) ก็น่าจะเพียงพอ ทำไมถึงต้องมี “ประกันโรคร้าย” แยกออกมา
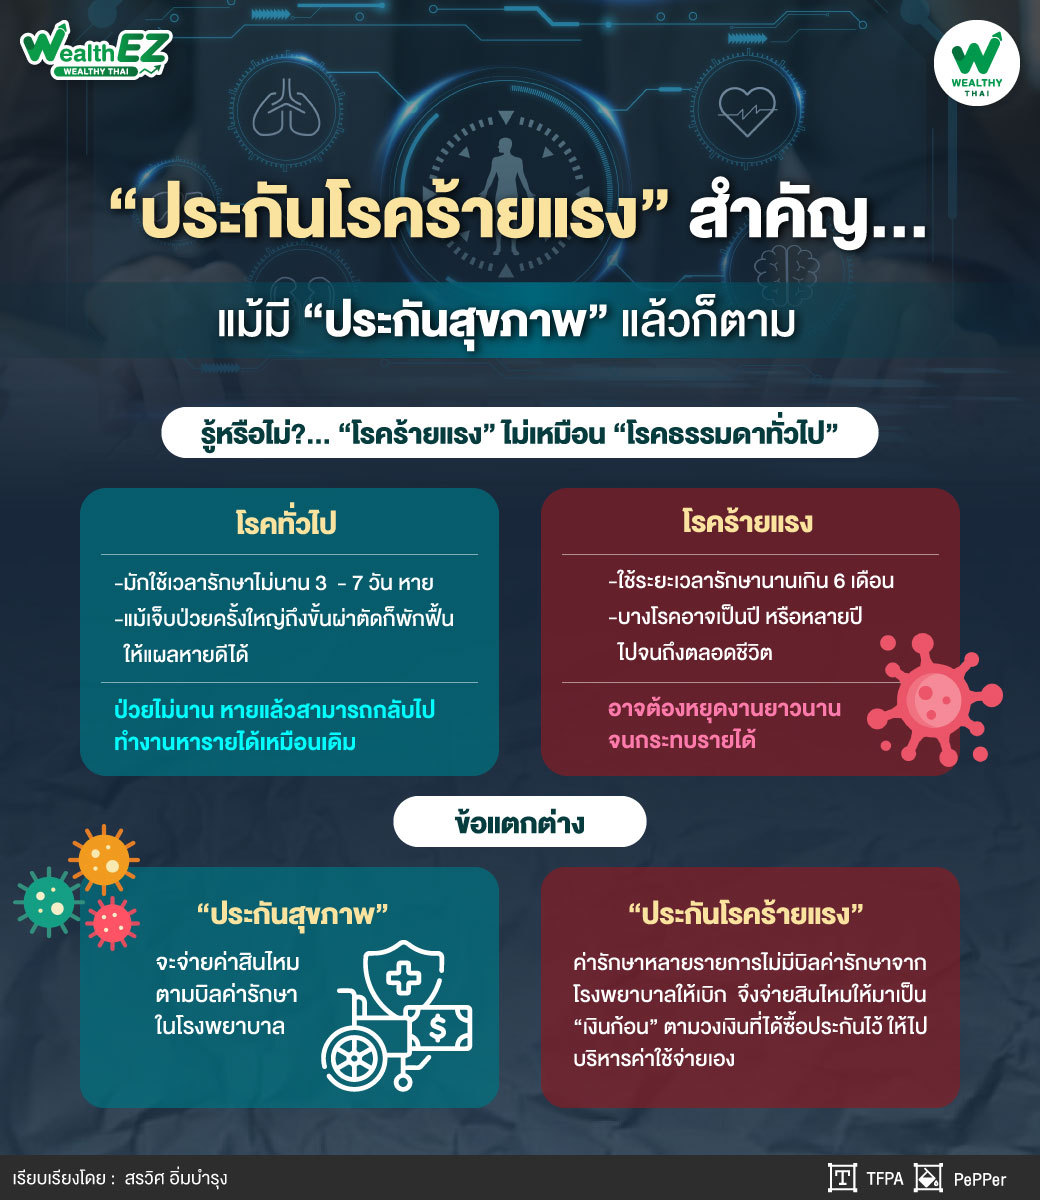
“เพราะโรคร้ายแรง ไม่เหมือนโรคธรรมดาทั่วไป”
สำหรับ “โรคทั่วไป” มักใช้เวลารักษาไม่นาน 3 - 7 วัน หายแล้วกลับไปทำงาน หารายได้ได้เหมือนเดิม หรือต่อให้เป็นการเจ็บป่วยครั้งใหญ่ถึงขั้นผ่าตัด ก็พักฟื้นให้แผลหายดี สามารถกลับไปทำงานต่อได้เหมือนเดิม เป็นการสูญเสียรายได้เพียงแค่ชั่วครั้งชั่วคราว
แต่ “โรคร้ายแรง” ไม่ใช่แบบนั้น เพราะต้องใช้ระยะเวลารักษานานเกิน 6 เดือน หรือบางโรคอาจเป็นปี หรือหลายปี บางโรครักษาไปจนตลอดชีวิต
“คิดง่ายๆ หากต้องหยุดทำงานไปเฉยๆ 1 ปีเต็ม โดยไม่มีรายได้ตัวเองหรือคนในครอบครัว จะได้รับผลกระทบแค่ไหน ในขณะที่ค่าใช้จ่าย ผ่อนรถ ผ่อนบ้าน ค่าเทอมลูกยังอยู่ครบ”
+++กราฟฟิก (เช็กลิสต์)-เฟซ+++
นอกจากนั้น เมื่อเป็น “โรคร้ายแรง” ก็ต้องเข้าๆ ออกๆ โรงพยาบาล ทำให้มีค่าใช้จ่ายสูง ทั้งค่ารักษาในโรงพยาบาล และตอนกลับมาพักรักษาตัวอยู่ที่บ้าน หลายคนบอกว่าเมื่อมีประกันสุขภาพก็ดูแลค่ารักษาอยู่แล้ว แต่อย่าลืมว่ายังมีค่าใช้จ่ายแฝงจากการเป็นโรคร้าย เช่น ค่าจ้างคนดูแล ค่ารถเข็น ค่าเดินทางไปโรงพยาบาล ค่าอาหารทางการแพทย์เฉพาะโรค เป็นต้น
แม้จะกลับมาอยู่ที่บ้านก็ยังมีใช้จ่ายสูงมากเช่นกัน โดยเฉพาะค่าจ้างคนดูแล และอาหารทางการแพทย์ (อาจสูงถึง 40,000 บาทต่อเดือน) เช่น กรณีโรคมะเร็ง ที่อาจรีโนเวทบ้านใหม่ เพราะคนป่วยเดินขึ้นชั้นสองไม่ไหว ก็เสียค่าใช้จ่ายหลักแสนบาท
ข้อแตกต่าง คือ “ประกันสุขภาพ” จะจ่ายสินไหมตามบิลค่ารักษาในโรงพยาบาล ซึ่งค่าใช้จ่ายในการดูแลผู้ป่วยโรคร้ายแรงหลายรายการไม่ได้มีบิลการรักษาในโรงพยาบาลให้เบิก แต่ประกันโรคร้าย จ่ายสินไหมให้มาเป็น “เงินก้อน” ตามวงเงินที่ได้ซื้อประกันไว้ สามารถเอามาบริหารจัดการค่าใช้จ่าย ให้สอดคล้องกับการรักษาจริง ช่วยไม่ให้คุณภาพชีวิตแย่ลงอย่างเฉียบพลัน จนตั้งรับไม่ทัน
แม้จะมี “ประกันสุขภาพ” แล้ว อย่าลืมมองหา “แผนประกันโรคร้ายแรง” ที่เหมาะสมกับความต้องการติดตัวเอาไว้ จะทำให้ดำเนินชีวิตด้วยความสบายใจมากขึ้น เป็นการวางแผนการจัดการความเสี่ยงอย่างสมบูรณ์แบบมากยิ่งขึ้น หากสุดท้ายเกิดเหตุก็จะไม่เป็นภาระของคนที่เรารักในอนาคต
ติดตามความรู้และข่าวสารสมาคมนักวางแผนการเงินไทย ได้ที่ LINE@cfpthailand, สมาคมนักวางแผนการเงินไทย Facebook Fanpage และ www.tfpa.or.th