

“อินฟลูเอนเซอร์” เสียภาษีอย่างไร...ไม่ให้โดนย้อนหลัง !!!
Wealth EZ: ในยุคดิจิทัล "อินฟลูเอนเซอร์" ถือเป็นอาชีพที่ได้รับความนิยมอย่างแพร่หลาย ไม่ว่าเพศใด หรือช่วงวัยไหนก็สามารถผันตัวสู่อาชีพนี้ได้ และหลายคนสามารถสร้างรายได้จำนวนมหาศาลจากช่องทางรีวิวสินค้า โปรโมทแบรนด์ หรือสร้างคอนเทนต์ต่างๆ บนโลกออนไลน์ ซึ่งความสำเร็จชั่วข้ามคืน อาจทำให้เกิดอาการหลงลืมเรื่องภาษีไปได้
“ความจริงแล้ว ‘อินฟลูเอนเซอร์’ ก็มีหน้าที่เสียภาษีเงินได้บุคคลธรรมดาเช่นเดียวกับอาชีพอื่นทั่วไป ดังนั้น จึงควรวางแผนภาษีอย่างถูกต้อง เพื่อป้องกันปัญหาการโดนภาษีย้อนหลังในอนาคต”
ทำความรู้จัก “รายได้” และ “เงินได้” แต่ละประเภทที่ “อินฟลูเอนเซอร์” ต้องเสียภาษี
1.เงินได้ประเภท 40 (1)
สำหรับคนที่ได้รับค่าจ้างเป็นเงินเดือน มียอดเงินเข้าบัญชีทุกเดือนจากการเป็นพนักงานประจำของบริษัท
2.เงินได้ประเภท 40 (2)
-รายได้จากการรับจ้างรีวิวสินค้า
-การรับจ้างโปรโมทสินค้า หรือ โปรโมทแบรนด์ให้กับผู้อื่น
-การรับจ้างทำคอนเทนท์ให้กับแบรนด์หรือบริษัทต่างๆ
-รายได้จากการทำ Affiliate Marketing
-ค่าคอมมิชชั่นจากการแนะนำสินค้า โดยการโปรโมตสินค้าผ่านลิงก์
-รายได้จากการออกอีเวนต์ / โชว์ตัว / พรีเซนเตอร์
3.เงินได้ประเภท 40 (8)
-รายได้จากการขายสินค้าแบรนด์ของตัวเอง
-รายได้จากการรับสินค้าราคาส่งจากร้านอื่นมาขายปลีกในร้านตัวเอง
-รายได้จากของขวัญที่ได้รับจากการไลฟ์สด
-รายได้จากการรับโดเนทในแพลตฟอร์มต่างๆ
-รายได้จากการับค่าสมาชิก Youtube Subscription
-รายได้จากการเปิดรับบริจาคเงินค่าสนับสนุนการทำคอนเทนต์จากผู้ติดตาม
-รายได้จากส่วนแบ่งค่าโฆษณา: รายได้จาก Google AdSense, Youtube AdSense
-รายได้จากการรับจ้างรีวิวสินค้าที่มีการลงทุนทางด้านเครื่องมือเครื่องใช้ /มีลูกจ้าง/มีสำนักงาน มีค่าใช้จ่ายมาก
-รายได้จากการออกอีเวนต์ /โชว์ตัว/พรีเซ็นเตอร์ ที่มีการลงทุนทางด้านเครื่องมือเครื่องใช้ /มีลูกจ้าง /มีสำนักงาน มีค่าใช้จ่ายมาก
ขั้นตอนการคำนวณภาษีเงินได้บุคคลธรรมดาของ “อินฟลูเอนเซอร์”
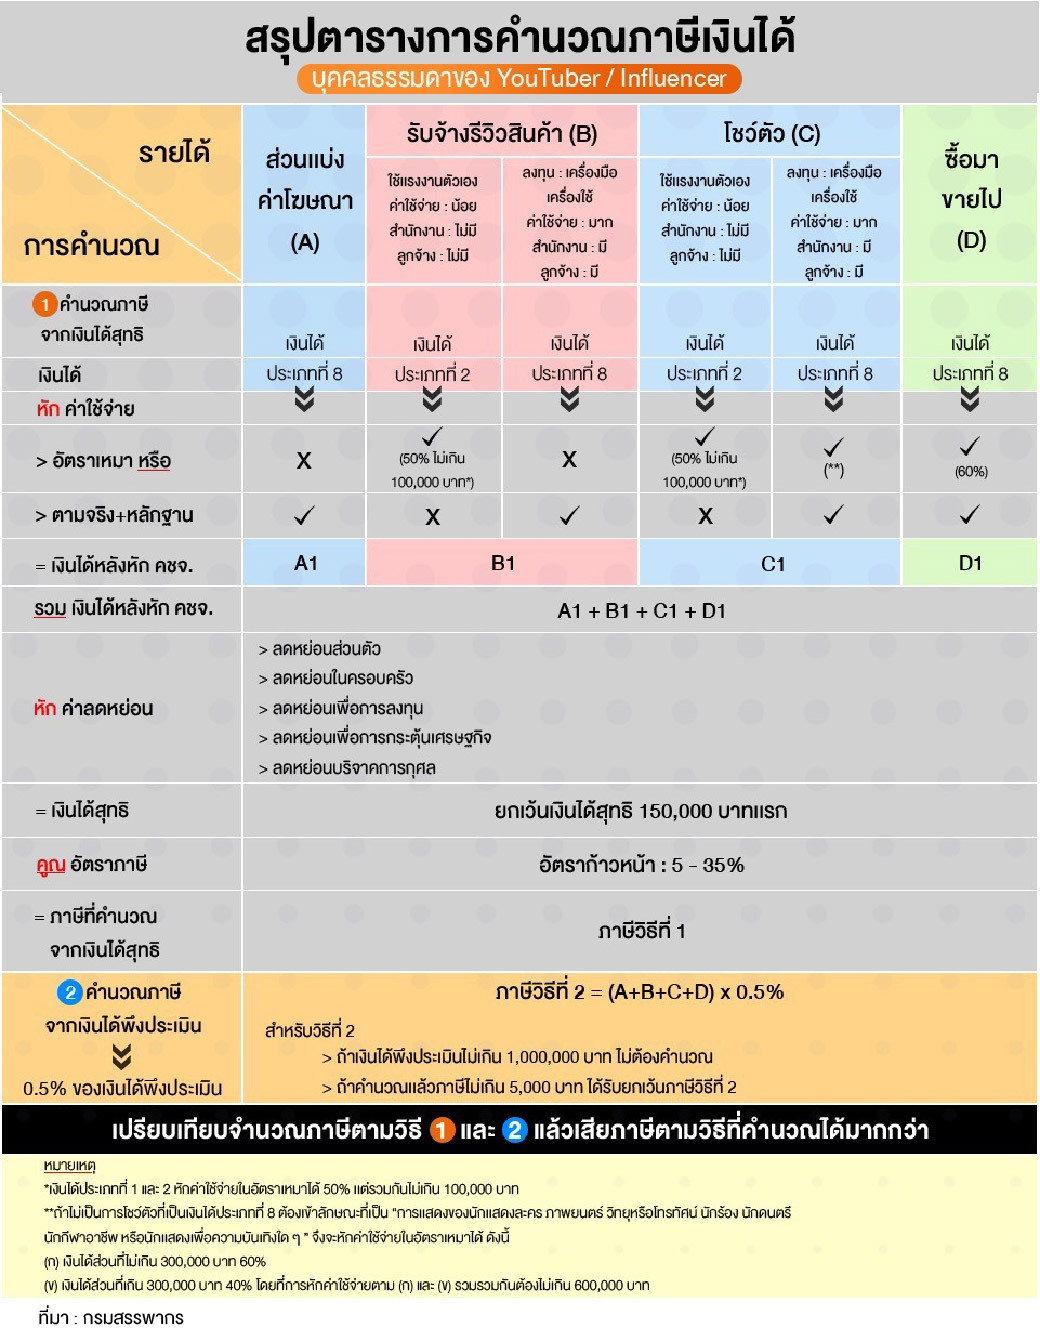
ลองคำนวณ 2 วิธีดังนี้ แล้วนำมาเปรียบเทียบกัน จากนั้นให้เสียภาษีตามวิธีที่คำนวณได้มากกว่า
วิธีที่ 1: คำนวณภาษีจากเงินได้สุทธิ
1.เงินได้พึงประเมิน - ค่าใช้จ่าย - ค่าลดหย่อน = เงินได้สุทธิ
2.เงินได้สุทธิ x อัตราภาษีเงินได้บุคคลธรรมดา = ภาษีที่ต้องเสียในวิธีที่ 1
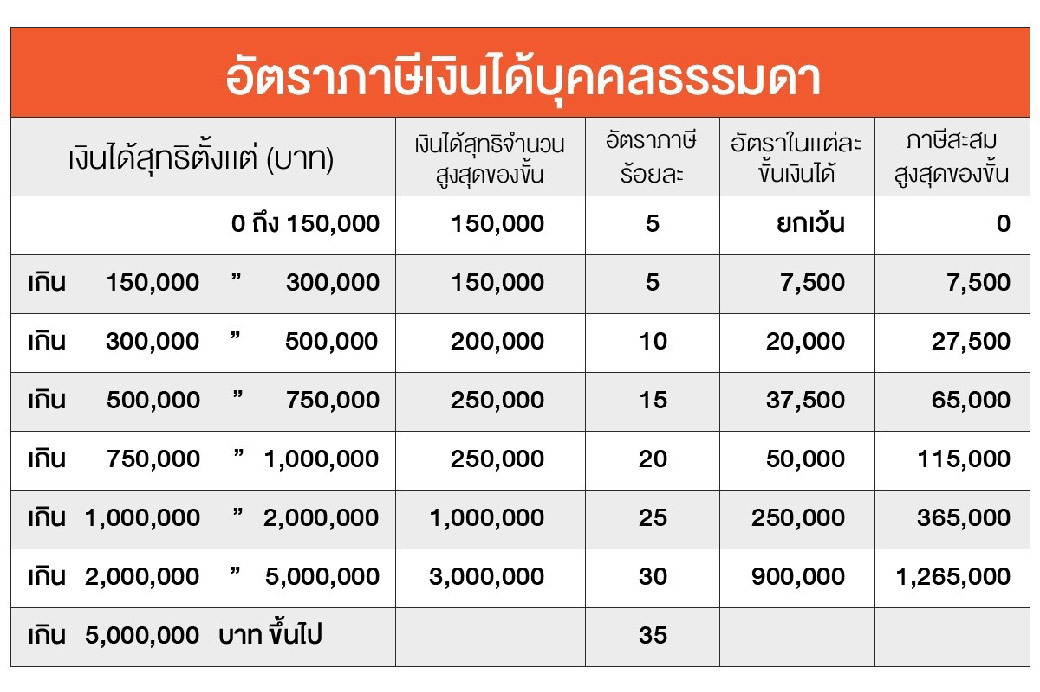
วิธีที่ 2: คำนวณภาษีจากเงินได้พึงประเมิน
1.เงินได้พึงประเมิน x 0.5% = ภาษีที่ต้องเสียในวิธีที่ 2
2.วิธีที่ 2 ใช้คำนวณเงินได้ประเภทที่ 2-8 ตั้งแต่ 120,000 บาทขึ้นไป
3.กรณีคำนวณตามวิธีที่ 2 แล้วมีภาษีชำระไม่เกิน 5,000 บาท จะได้รับยกเว้นภาษีจากการคำนวณตามวิธีที่ 2 แต่ยังต้องเสียภาษีตามวิธีที่ 1
“การบริหารภาษีเงินได้” สไตล์ “อินฟลูเอนเซอร์”
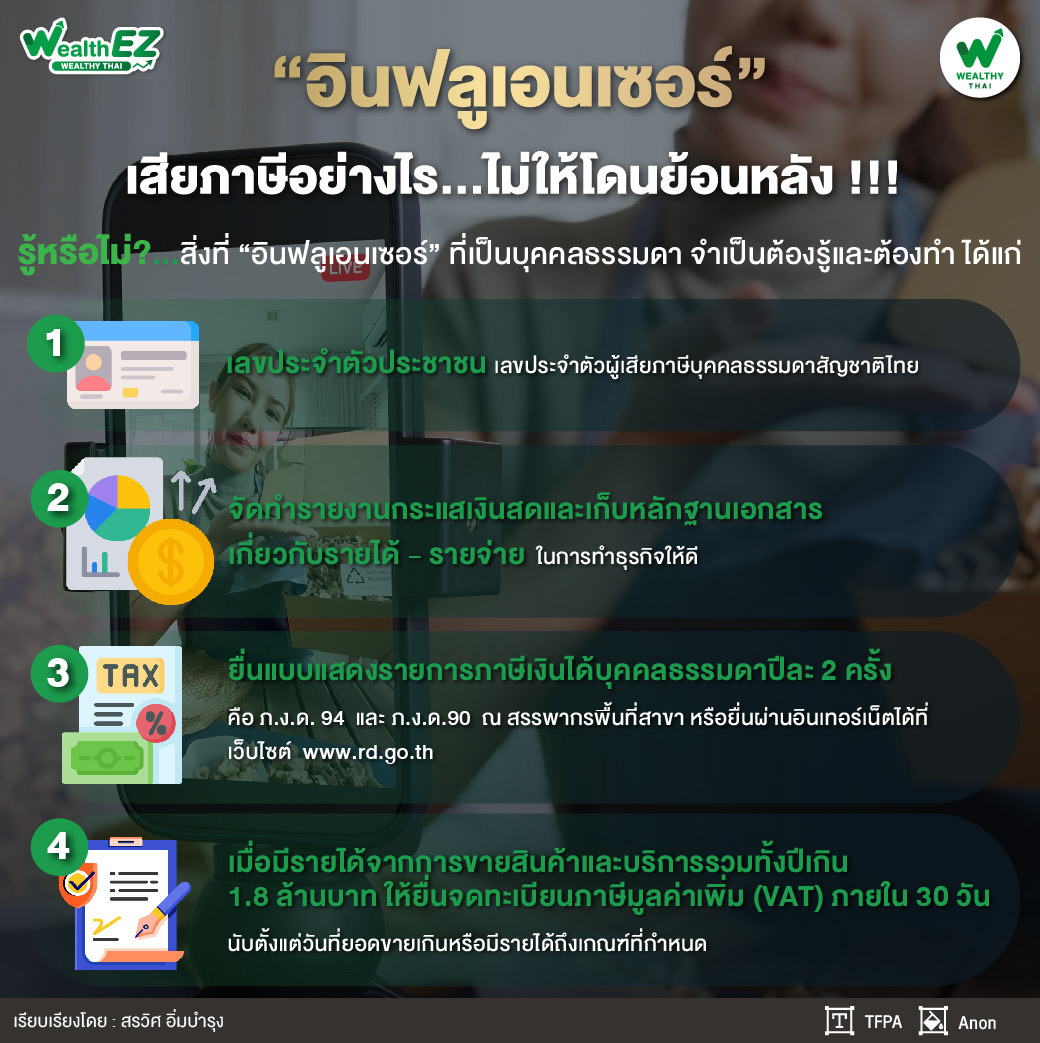
สิ่งที่จำเป็นต้องรู้และต้องทำสำหรับ “อินฟลูเอนเซอร์” ที่เป็นบุคคลธรรมดา
1.เลขประจำตัวประชาชน = เลขประจำตัวผู้เสียภาษีบุคคลธรรมดาสัญชาติไทย
2.จัดทำรายงานกระแสเงินสดและเก็บหลักฐานเอกสารเกี่ยวกับรายได้ - รายจ่ายในการทำธุรกิจให้ดี
3.ยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาปีละ 2 ครั้ง คือ ภ.ง.ด. 94 และ ภ.ง.ด.90 ณ สรรพากรพื้นที่สาขา หรือยื่นผ่านอินเทอร์เน็ตได้ที่เว็บไซต์ rd.go.th
4.เมื่อมีรายได้จากการขายสินค้าและบริการรวมทั้งปีเกิน 1.8 ล้านบาท ให้ยื่นจดทะเบียนภาษีมูลค่าเพิ่ม (VAT) ภายใน 30 วัน นับตั้งแต่วันที่ยอดขายเกินหรือมีรายได้ถึงเกณฑ์ที่กำหนด
การยื่นภาษีของ “อินฟลูเอนเซอร์” ยื่นภาษีปีละ 2 ครั้ง
ครั้งที่ 1: ภาษีครึ่งปี ภ.ง.ด.94
-กำหนดยื่น 1 ก.ค. – 30 ก.ย. ของปีนั้น ๆ
-นำเงินได้ที่ไม่ใช่เงินได้ประเภท 40(1) และ (2) เดือน ม.ค. - มิ.ย. ของปีนั้นมาคำนวณภาษี
ครั้งที่ 2: ภาษีประจำปี (ภ.ง.ด.90)
-กำหนดยื่น 1 ม.ค.- 31 ม.ค. ของปีถัดไป
-นำเงินได้ทุกประเภท เดือน ม.ค.-ธ.ค. ของปีนั้นมารวมคำนวณภาษี และนำภาษีที่ชำระตาม ภ.ง.ด.94 มาเครดิตภาษีได้
วิธีวางแผนเตรียมรับมือเรื่องภาษีสำหรับ “อินฟลูเอนเซอร์”
1.จดบันทึกรายรับ-รายจ่ายอย่างละเอียด และจัดทำรายงานกระแสเงินสดรับ-จ่ายสำหรับธุรกิจ
2.แยกบัญชีธนาคารสำหรับธุรกิจกับบัญชีส่วนตัวออกจากกัน
3.เก็บใบเสร็จรับเงิน /ใบกำกับภาษี / หนังสือรับรองการหักภาษี ณ ที่จ่าย และเอกสารอื่นๆ ที่เกี่ยวข้องกับรายได้-รายจ่ายอย่างครบถ้วน
4.ศึกษาข้อมูลเกี่ยวกับค่าลดหย่อนภาษี
5.ปรึกษานักบัญชีหรือผู้เชี่ยวชาญด้านภาษี
“การศึกษาข้อมูลเตรียมพร้อมรับมือเรื่อง ‘ภาษี’ จะช่วยให้ ‘อินฟลูเอนเซอร์’ สามารถเสียภาษีได้อย่างถูกต้อง ป้องกันปัญหาที่อาจตามมา และยังช่วยให้ประหยัดภาษีได้อีกด้วย ควรศึกษาข้อมูลเกี่ยวกับประเภทของรายได้ ประเภทของภาษี วิธีการเสียภาษี และอัตราภาษีที่เกี่ยวข้องให้ดี ที่สำคัญอย่าลืมเก็บเอกสารแสดงหลักฐานเกี่ยวกับรายได้และค่าใช้จ่ายอย่างครบถ้วน เช่น ใบเสร็จรับเงิน ใบกำกับภาษี สัญญาจ้างงาน เป็นต้น”
และยื่นแบบแสดงรายการภาษีให้ครบถ้วน ตรงต่อเวลาอย่างถูกต้องสม่ำเสมอ หากกรณีมีประเภทของรายได้หลายช่องทางและมีความซับซ้อน ควรปรึกษา “ผู้เชี่ยวชาญด้านภาษี” เพื่อขอคำแนะนำและ “วางแผนภาษี” ให้เหมาะสมกับตนเอง
ที่มา https://www.rd.go.th/fileadmin/user_upload/SMEs/infographic/SME_lv1_5.pdf
ติดตามความรู้และข่าวสารสมาคมนักวางแผนการเงินไทย ได้ที่ LINE@cfpthailand, สมาคมนักวางแผนการเงินไทย Facebook Fanpage และ www.tfpa.or.th