

“สิทธิประโยชน์” จากประกันสังคม…ที่ “วัยเกษียณ” ต้องรู้ !!!

Wealth EZ: ปัจจุบัน ประเทศไทยได้ก้าวสู่ “สังคมผู้สูงอายุโดยสมบูรณ์” (Aged Society) อย่างเต็มตัวแล้ว ทำให้ “การวางแผนเพื่อวัยเกษียณ” เป็นที่กล่าวถึงกันอย่างแพร่หลาย และเมื่อพูดถึงแหล่งเงินเพื่อการเกษียณที่ใกล้ตัวคนไทยมากที่สุดแหล่งหนึ่งก็คือ “ประโยชน์ทดแทนในกรณีชราภาพจากกองทุนประกันสังคม”
“เงินชราภาพจากประกันสังคม” คืออะไร
“กองทุนประกันสังคม” มีวัตถุประสงค์เพื่อให้การสงเคราะห์แก่ผู้ประกันตนในกรณีต่างๆ 7 กรณี ที่เกี่ยวข้องกับการเกิด แก่ เจ็บ ตาย ซึ่งรวมถึงกรณีชราภาพด้วย จึงกล่าวได้ว่า กองทุนประกันสังคมเป็นหลักประกันในความเป็นอยู่ร่วมกันของสมาชิก
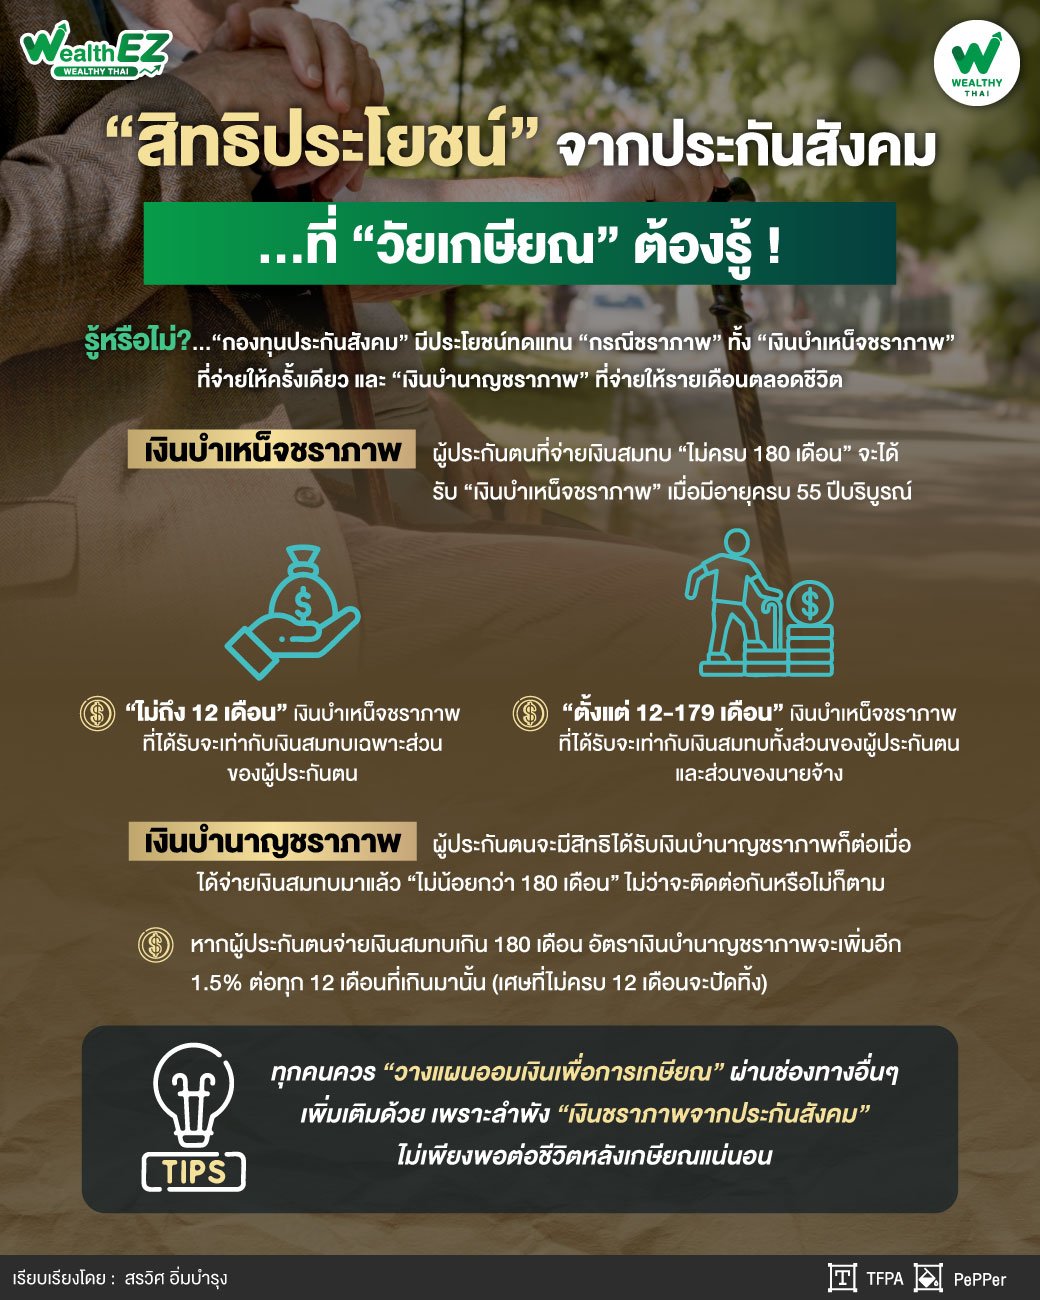
สำหรับประโยชน์ทดแทนใน “กรณีชราภาพ” จะมีทั้ง “เงินบำเหน็จชราภาพ” ที่จ่ายให้ครั้งเดียว และ “เงินบำนาญชราภาพ” ที่จ่ายให้รายเดือนตลอดชีวิต
เงินบำเหน็จชราภาพ
ผู้ประกันตนที่จ่ายเงินสมทบ “ไม่ครบ 180 เดือน” จะได้รับ “เงินบำเหน็จชราภาพ” เมื่อมีอายุครบ 55 ปีบริบูรณ์ หรือหากความเป็นผู้ประกันตนยังไม่สิ้นสุดลงเมื่ออายุครบ 55 ปีบริบูรณ์ จะได้รับเมื่อความเป็นผู้ประกันตนสิ้นสุดลง
หากผู้ประกันตนจ่ายเงินสมทบ “ไม่ถึง 12 เดือน” เงินบำเหน็จชราภาพที่ได้รับจะเท่ากับเงินสมทบเฉพาะส่วนของผู้ประกันตน (3% ของฐานค่าจ้างตั้งแต่ 1,650-15,000 บาท หรือสูงสุดเดือนละ 450 บาท) แต่หากผู้ประกันตนจ่ายเงินสมทบ “ตั้งแต่ 12-179 เดือน” เงินบำเหน็จชราภาพที่ได้รับจะเท่ากับเงินสมทบทั้งส่วนของผู้ประกันตนและส่วนของนายจ้าง (ฝ่ายละ 3% ของฐานค่าจ้างตั้งแต่ 1,650-15,000 บาท หรือสูงสุดเดือนละ 450 บาท) พร้อมผลประโยชน์ตอบแทนตามอัตราที่สำนักงานประกันสังคมจะประกาศเป็นปี ๆ ไป
ตัวอย่างที่ 1: นายสุขจริง สิ้นสุดความเป็นผู้ประกันตนเมื่ออายุ 45 ปี ได้จ่ายเงินสมทบเป็นเวลา 10 เดือน มีฐานค่าจ้างสูงสุด 15,000 บาท ดังนั้น นายสุขจริงจะได้รับเงินบำเหน็จชราภาพเป็นจำนวน 450 × 10 = 4,500 บาท เมื่ออายุครบ 55 ปีบริบูรณ์
ตัวอย่างที่ 2: นางสุดสวย สิ้นสุดความเป็นผู้ประกันตนเมื่ออายุครบ 55 ปีบริบูรณ์ ได้จ่ายเงินสมทบเป็นเวลา 150 เดือน มีฐานค่าจ้างสูงสุด 15,000 บาท ดังนั้น นางสุดสวยจะได้รับเงินบำเหน็จชราภาพเป็นจำนวน (450 + 450) × 150 = 135,000 บาท พร้อมผลประโยชน์ตอบแทน ประมาณปีละ 2-4%
เงินบำนาญชราภาพ
ผู้ประกันตนจะมีสิทธิได้รับเงินบำนาญชราภาพก็ต่อเมื่อได้จ่ายเงินสมทบมาแล้ว “ไม่น้อยกว่า 180 เดือน” ไม่ว่าจะติดต่อกันหรือไม่ก็ตาม โดยจะได้รับตั้งแต่เดือนถัดจากเดือนที่อายุครบ 55 ปีบริบูรณ์ หรือหากความเป็นผู้ประกันตนยังไม่สิ้นสุดลงเมื่ออายุครบ 55 ปีบริบูรณ์ จะได้รับตั้งแต่เดือนถัดจากเดือนที่ความเป็นผู้ประกันตนสิ้นสุดลง
“หากผู้ประกันตนจ่ายเงินสมทบครบ 180 เดือน เงินบำนาญชราภาพที่ได้รับจะเท่ากับ 20% ของค่าจ้างเฉลี่ย 60 เดือนสุดท้าย (ฐานค่าจ้างตั้งแต่ 1,650-15,000 บาท) แต่หากผู้ประกันตนจ่ายเงินสมทบเกิน 180 เดือน อัตราเงินบำนาญชราภาพจะเพิ่มอีก 1.5% ต่อทุก 12 เดือนที่เกินมานั้น (เศษที่ไม่ครบ 12 เดือนจะปัดทิ้ง) ทั้งนี้ เงินบำนาญชราภาพจะต้องไม่ต่ำกว่าเดือนละ 720 บาท”
ตัวอย่างที่ 3: นายไชโย ได้รับเงินเดือนเดือนละ 50,000 บาท สิ้นสุดความเป็นผู้ประกันตนเมื่ออายุครบ 55 ปีบริบูรณ์ ได้จ่ายเงินสมทบเป็นเวลา 180 เดือน แต่ฐานค่าจ้างสูงสุดจะอยู่ที่ 15,000 บาท ดังนั้น นายไชโยจะได้รับเงินบำนาญชราภาพเดือนละ 20% × 15,000 = 3,000 บาท ไปตลอดชีวิต
ตัวอย่างที่ 4: นางชื่นใจ สิ้นสุดความเป็นผู้ประกันตนเมื่ออายุครบ 55 ปีบริบูรณ์ ได้จ่ายเงินสมทบเป็นเวลา 270 เดือน มีฐานค่าจ้างสูงสุด 15,000 บาท แสดงว่าจ่ายเงินสมทบเกิน 180 เดือนมา 270 – 180 = 90 เดือน หรือครบ 12 เดือนเป็นจำนวน 7 ครั้ง จะปรับเพิ่มอัตราเงินบำนาญชราภาพอีก 7 × 1.5% = 10.5% เป็น 30.5% ดังนั้น นางชื่นใจจะได้รับเงินบำนาญชราภาพเดือนละ 30.5% × 15,000 = 4,575 บาท ไปตลอดชีวิต
ข้อควรระวังของ “เงินบำเหน็จชราภาพ” VS “เงินบำนาญชราภาพ”
หากเปรียบเทียบระหว่าง “เงินบำเหน็จชราภาพ” กับ “เงินบำนาญชราภาพ” แล้ว อาจทำให้เราคิดว่าด้วยความก้าวหน้าของเทคโนโลยีทางการแพทย์ ทำให้ผู้คนอายุยืนขึ้นกว่าเมื่อก่อน ดังนั้น เงินบำนาญชราภาพน่าจะคุ้มค่ากว่า แต่อย่าลืมว่าเพดานค่าจ้างในขณะนี้อยู่ที่ 15,000 บาท ซึ่งไม่เคยเปลี่ยนแปลงเลยมาเป็นเวลามากกว่า 30 ปีแล้ว บวกกับภาวะเงินเฟ้อที่ทำให้อำนาจซื้อของเงินลดลง ทำให้เงินบำนาญชราภาพที่ได้รับในปีหลังๆ จะมีมูลค่าลดลงไปอย่างมากเมื่อเทียบกับปีแรกๆ
ในขณะที่ “เงินบำเหน็จชราภาพ” เป็นเงินก้อนที่ใหญ่กว่า แม้จะไม่มากนัก และได้รับเพียงครั้งเดียว จึงอาจทำให้เราตัดสินใจนำเงินนี้ไปใช้ผิดวัตถุประสงค์ คือ แทนที่จะเป็นเงินก้อนสำหรับใช้ในช่วงหลังเกษียณ กลับนำเงินนี้ไปปลดหนี้ หรือเริ่มต้นธุรกิจส่วนตัว ก็จะเป็นที่น่าเสียดายที่เงินออมสำหรับวัยเกษียณจะต้องลดลง
นอกจากนี้ จะเห็นได้ว่า ไม่ว่าจะเป็น “เงินบำเหน็จชราภาพ” หรือ “เงินบำนาญชราภาพ” ถ้าดูที่จำนวนเงินแล้วไม่น่าจะเพียงพอสำหรับการดำรงชีวิตหลังเกษียณ ดังนั้น ทุกคนควรจะ “วางแผนออมเงินเพื่อการเกษียณ” ผ่านช่องทางอื่น ๆ เช่น กองทุนสำรองเลี้ยงชีพ (PVD) กองทุนรวมเพื่อการออม (SSF) และกองทุนรวมเพื่อการเลี้ยงชีพ (RMF) ทั้งนี้ก็เพื่อให้สามารถ “เกษียณอย่างเกษม” ได้ในที่สุด...
ติดตามความรู้และข่าวสารสมาคมนักวางแผนการเงินไทย ได้ที่ LINE@cfpthailand, สมาคมนักวางแผนการเงินไทย Facebook Fanpage และ www.tfpa.or.th