“ประกันอัคคีภัย”...ให้ความคุ้มครองที่มากกว่าที่คุณคิด
Wealth EZ: ทุกครั้งที่คุณได้ยินคำว่า “ประกันอัคคีภัย” หลายคนอาจจะคิดถึงประกันภัยที่ให้ความคุ้มครองเมื่อมีความเสียหายเกิดกับตัวบ้าน หลายคนอาจจะนึกถึงประกันภัยที่ให้ความคุ้มครองเมื่อเกิดเหตุน้ำท่วม และคนส่วนใหญ่มักบอกว่าประกันภัยที่ให้ความคุ้มครองเมื่อเกิดเหตุไฟไหม้ แน่นอนว่าเมื่อคุณได้ยินคำหนึ่งคำ สิ่งที่คุณคิดถึงสิ่งนั้นตามความเข้าใจและประสบการณ์ของแต่ละบุคคล แล้วคุณล่ะ “ประกันอัคคีภัย” ในความหมายของคุณคืออะไร?
เมื่อเปิดพจนานุกรมแล้ว จะพบว่าความหมายของคำว่า “อัคคีภัย” หมายถึง ภัยที่เกิดจากไฟ หรือ ภัยที่เกิดจากไฟไหม้ แล้วประกันอัคคีภัย คือ ประกันที่ให้ความคุ้มครองภัยที่เกิดจากไฟเท่านั้นจริงหรือ
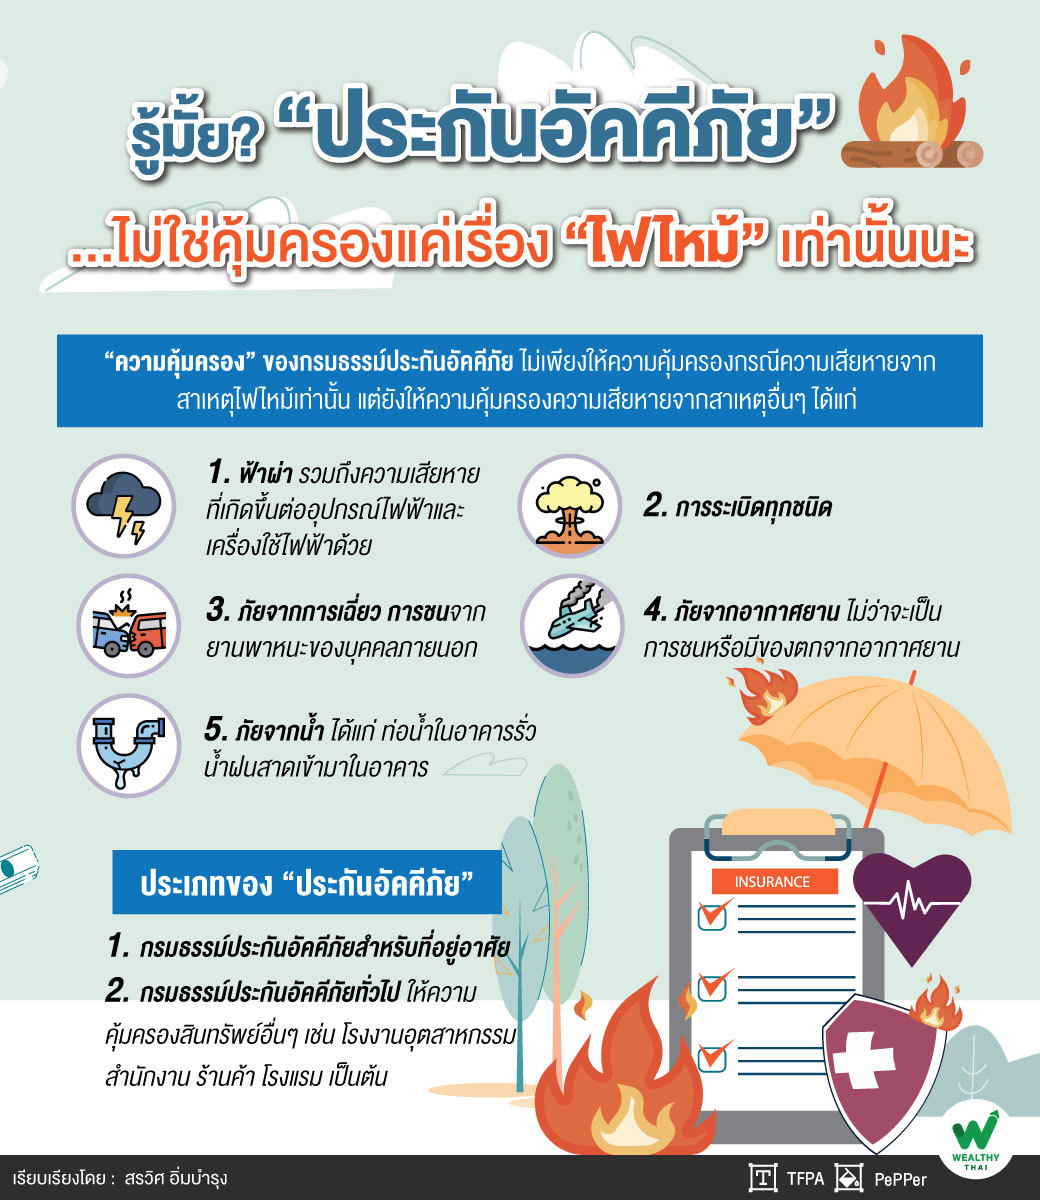
“ความคุ้มครอง” ของกรมธรรม์ประกันอัคคีภัย ไม่เพียงให้ความคุ้มครองกรณีความเสียหายจากสาเหตุไฟไหม้เท่านั้น แต่ยังให้ความคุ้มครองความเสียหายจากสาเหตุอื่นๆ ได้แก่
-
ฟ้าผ่า รวมถึงความเสียหายที่เกิดขึ้นต่ออุปกรณ์ไฟฟ้าและเครื่องใช้ไฟฟ้าด้วย
-
การระเบิดทุกชนิด
-
ภัยจากการเฉี่ยว การชนจากยานพาหนะของบุคคลภายนอก
-
ภัยจากอากาศยานไม่ว่าจะเป็นการชนหรือมีของตกจากอากาศยาน
-
ภัยจากน้ำ ได้แก่ ท่อน้ำในอาคารรั่ว น้ำฝนสาดเข้ามาในอาคาร
“กรมธรรม์ประกันอัคคีภัย” แบ่งตามประเภทของสินทรัพย์เป็น 2 แบบ คือ 1) กรมธรรม์ประกันอัคคีภัยสำหรับที่อยู่อาศัย จะให้ความคุ้มครองทุกกรณีที่กล่าวมาข้างต้น ในขณะที่ 2) กรมธรรม์ประกันอัคคีภัยทั่วไป จะให้ความคุ้มครองสินทรัพย์ลักษณะอื่นๆ เช่น โรงงานอุตสาหกรรม สำนักงาน ร้านค้า โรงแรม เป็นต้น จะให้ความคุ้มครองพื้นฐาน ได้แก่ ไฟไหม้ ฟ้าผ่า และการระเบิดของแก๊สที่ใช้สำหรับทำแสงเท่านั้น
“หากสินทรัพย์ดังกล่าวมีความเสี่ยงเพิ่มเติม ผู้เอาประกันภัยยังสามารถพิจารณาซื้อความคุ้มครองเพิ่มเติมเพื่อความคุ้มครองที่เหมาะสม ได้แก่ ภัยลมพายุ ภัยจากลูกเห็บ ภัยจากควัน ภัยแผ่นดินไหว ภัยน้ำท่วม ภัยจลาจลและนัดหยุดงาน ภัยเนื่องจากป่าเถื่อนและการกระทำด้วยเจตนาร้าย ภัยระอุ ภัยระอุที่มีการลุกไหม้/ระเบิด ภัยต่อเครื่องไฟฟ้า”
ทั้งนี้หากเกิดภัยที่กล่าวมาข้างต้นแล้วนั้น บริษัทจะ “ชดใช้ค่าสินไหมทดแทน” ตามมูลค่าที่แท้จริงของทรัพย์สินในวันที่เกิดความเสียหาย หรือชดใช้ค่าสินไหมทดแทนตามมูลค่าทรัพย์สินที่เป็นของใหม่เพื่อทดแทนของเดิมนั่นเอง การชดใช้ค่าสินไหมทดแทนที่กล่าวมานั้นขึ้นอยู่กับเงื่อนไขที่ผู้เอาประกันทำประกันอัคคีภัยโดยมีทุนประกันตามมูลค่าของสินทรัพย์ที่มีอยู่จริง
“อย่างไรก็ตามหากผู้เอาประกันทำประกันอัคคีภัยโดยมี ‘ทุนประกันต่ำกว่ามูลค่าของสินทรัพย์’ จะทำให้การชดใช้ค่าสินไหมทดแทนปรับเปลี่ยนไปตามสัดส่วนของทุนประกันที่ได้รับความคุ้มครอง เช่น ผู้เอาประกันภัย มีบ้านมูลค่า 2,000,000 บาท แต่ซื้อประกันอัคคีภัยโดยมีทุนประกันเพียง 50% คือ 1,000,000 บาท หากเกิดเหตุไฟไหม้บ้านหลังดังกล่าวได้รับความเสียหาย 500,000 บาท ผู้เอาประกันจะได้รับการชดใช้ค่าสินไหมทดแทนเพียง 250,000 บาท คือเท่ากับ 50% เป็นต้น ดังนั้น การคำนวณทุนประกันของสินทรัพย์สำหรับการทำประกันอัคคีภัยถือเป็นสิ่งสำคัญประการหนึ่งที่ผู้เอาประกันต้องให้คำนึงถึงด้วย”
จะเห็นได้ว่า “ประกันอัคคีภัย” ไม่ได้เพียงให้ความคุ้มครองกับความเสียหายที่เกิดขึ้นจากเหตุไฟไหม้เท่านั้น แต่ยังครอบคลุมถึงความเสียหายอื่นๆ ที่อาจเกิดขึ้นได้กับอสังหาริมทรัพย์ ดังนั้น การจ่ายเบี้ยประกันภัยในแต่ละปีถือเป็นรายจ่ายประจำเพียงน้อยนิด หากเปรียบเทียบกับมูลค่าความเสียหายที่อาจจะเกิดขึ้นกับอสังหาริมทรัพย์ของคุณได้
ติดตามความรู้และข่าวสารสมาคมนักวางแผนการเงินไทย ได้ที่ LINE@cfpthailand, สมาคมนักวางแผนการเงินไทย Facebook Fanpage และ www.tfpa.or.th