

“เงินปันผล” และ “เงินคืน” ในกรมธรรม์ประกันชีวิต

Wealth EZ: เวลาที่เราไปซื้อ “ประกันชีวิต” จากผู้ขาย ซึ่งอาจจะเป็นตัวแทนประกันชีวิต (ตัวแทน) หรือ นายหน้าประกันชีวิต (นายหน้า) ก็ตาม เรามักจะได้ยินจุดขายจากประกันชีวิต (โดยเฉพาะประกันชีวิตแบบสะสมทรัพย์) อยู่ 2 คำเสมอๆ นั่นคือ คำว่า “เงินปันผล” และ “เงินคืน” ทั้ง 2 คำนี้ ขึ้นต้นด้วยคำว่า “เงิน” เหมือนกัน แต่ให้ผลประโยชน์ที่ไม่เหมือนกัน วันนี้เราจะมาทำความเข้าใจกันว่า เงินทั้ง 2 อย่างนี้ แตกต่างกันอย่างไรในประกันชีวิต
เริ่มต้นจาก “เงินคืน” ในกรมธรรม์ประกันชีวิตนั้นหมายถึง เงินที่มีการระบุไว้อย่างชัดเจน ทั้งเวลา และจำนวน ว่าบริษัทประกันชีวิตจะจ่ายให้กับผู้เอาประกันภัย จะสังเกตได้ว่า เงินคืนจะมีการระบุในเรื่องของเวลา ว่าจะมีการจ่ายให้กับผู้เอาประกันภัยไว้เมื่อใด เช่น ทุกๆ ปี หรือทุกๆ 2 ปี หรือทุกๆ 3 ปี ทั้งนี้ ขึ้นอยู่กับแต่ละแบบของกรมธรรม์
“นอกจากนี้ เงินคืนยังมีการระบุในเรื่องจำนวนไว้อย่างชัดเจนอีกด้วย และโดยส่วนมาก จะระบุเป็นจำนวนเปอร์เซ็นต์ของจำนวนเงินเอาประกันภัย เช่น 1% ของจำนวนเงินเอาประกันภัย หรือ 8% ของจำนวนเงินเอาประกันภัย ทั้งนี้ ขึ้นอยู่กับแต่ละแบบของกรมธรรม์เช่นกัน”
ข้อสำคัญคือ “เงินคืน” เป็นเงินที่บริษัทประกันชีวิตสัญญาว่าจะจ่ายให้ผู้เอาประกันภัย ดังนั้น บริษัทประกันชีวิต ‘ไม่สามารถผิดนัดการจ่ายเงินคืน’ ให้ผู้เอาประกันได้ ไม่ว่าจะเป็นการจ่ายช้ากว่ากำหนด หรือการจ่ายน้อยกว่าที่กำหนด ไม่สามารถทำได้ทั้ง 2 กรณี ผู้เอาประกันภัยจึงสามารถวางแผนการใช้เงินคืนสำหรับเป้าหมายทางการเงินต่างๆ ของตนเอง เพราะสามารถทราบได้ล่วงหน้า
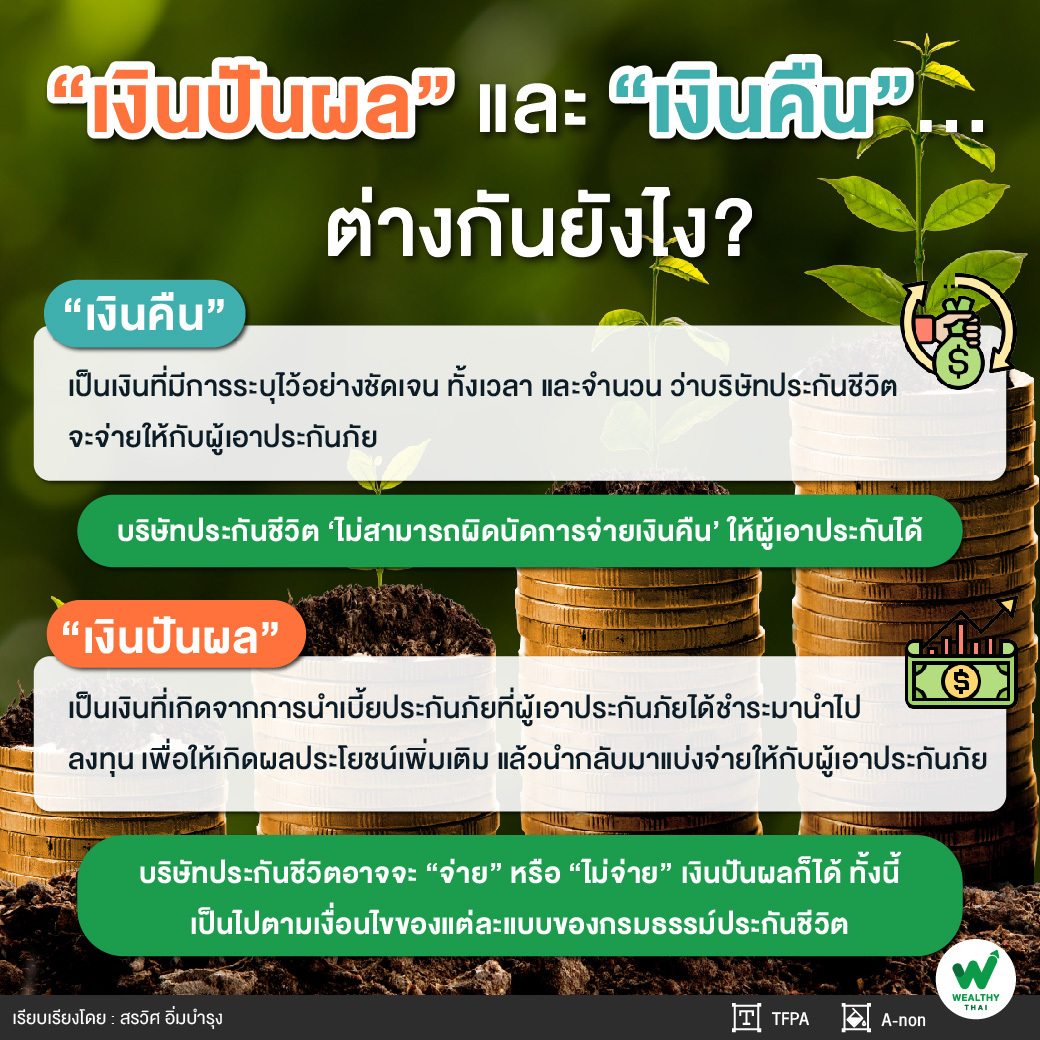
ขณะที่ “เงินปันผล” เป็นเงินที่เกิดจากการนำเบี้ยประกันภัยที่ผู้เอาประกันภัยได้ชำระมา หลังจากหักค่าใช้จ่ายต่างๆ ที่เกี่ยวข้องทั้งหมดแล้ว นำไปลงทุน เพื่อให้เกิดผลประโยชน์เพิ่มเติม แล้วนำกลับมาแบ่งจ่ายให้กับผู้เอาประกันภัย ทั้งนี้ เงินปันผลจะมีการระบุเงื่อนไขการได้รับในกรมธรรม์ที่แตกต่างกันไปในแต่ละแบบของกรมธรรม์ เช่น บางแบบจะมีการจ่ายเงินปันผลให้เมื่อสิ้นปีกรมธรรม์ที่ 2 หรือ บางแบบอาจมีการจ่ายเงินปันผล เมื่อครบกำหนดสัญญา เป็นต้น
“อย่างไรก็ตาม ลักษณะที่เหมือนกันของเงินปันผลในแต่ละแบบของกรมธรรม์นั้น คือ ไม่ได้มีการการันตี หรือระบุจำนวนที่แน่นอนของเงินปันผลที่จะได้รับ เนื่องจากมีหลายปัจจัยที่อาจจะทำให้ได้รับ หรือไม่ได้รับเงินปันผล รวมทั้งจำนวนที่มากหรือน้อยเงินปันผล เช่น ผลประกอบการของบริษัทประกันชีวิต พอร์ตการลงทุนของกองทุนที่จะนำมาจ่ายเงินปันผล หรือสภาพเศรษฐกิจ ทั้งภายในและภายนอกประเทศ เป็นต้น”
ดังนั้น บริษัทประกันชีวิตอาจจะ “จ่าย” หรือ “ไม่จ่าย” เงินปันผลก็ได้ ทั้งนี้ เป็นไปตามเงื่อนไขของแต่ละแบบของกรมธรรม์ประกันชีวิต ผู้เอาประกันภัยที่สนใจกรมธรรม์ที่มีการจ่ายเงินปันผล สามารถสอบถามข้อมูลเพิ่มเติมเกี่ยวกับเงินปันผลจากตัวแทน หรือนายหน้าที่ได้มานำเสนอแบบประกันนั้นๆ
หากเราไม่เข้าใจความหมายที่แท้จริงของ “เงินปันผล” และ “เงินคืน” ในกรมธรรม์ประกันชีวิตที่ผู้ขายนำเสนอ ก็อาจจะทำให้เงินที่เราคาดว่าจะได้รับในอนาคต ไม่เป็นไปตามที่คาดการณ์ไว้ก็ได้ หรือในบางครั้ง เราอาจจะไม่ทันกลอุบายของผู้ขายที่พูดไม่ชัดเจนว่า ผลประโยชน์ที่ได้รับนั้น เป็น “เงินปันผล” หรือ “เงินคืน” ซึ่งอาจจะทำให้เราเข้าใจผิด หรือเสียผลประโยชน์ที่เราจะได้รับไปก็ได้
ติดตามความรู้และข่าวสารสมาคมนักวางแผนการเงินไทย ได้ที่ LINE@cfpthailand, สมาคมนักวางแผนการเงินไทย Facebook Fanpage และ www.tfpa.or.th