เดือนละ 500 บาท...สร้างของขวัญ ‘เงินล้าน’ ให้ลูก
ในอดีตไม่นานเกินจะย้อนรำลึกไปถึง แรงงานในยุคปัจจุบันสมัยเด็กๆ เชื่อว่า...ส่วนใหญ่จะต้องเคยแคะกระปุก หรือได้เงินจาก ‘แม่-พ่อ’ นำไปฝากแบงก์กันอยู่บ้าง
รอคิวเพื่อรับของขวัญเสียงเคาะแป้นพิมพ์ดีดบันทึกยอดเงินฝากยังก้องกังวานในห้วงสำนึกกับตัวเลขในสมุดเงินฝากที่สะสมเพิ่มขึ้นตามจำนวนครั้งที่ไปแบงก์นั่นอาจเป็นความรู้สึกที่ผู้ใหญ่ในยุคนี้ยังจำกันได้ดี
ภาพจาก‘อดีต’ สู่ ‘ปัจจุบัน’ ในท่ามกลางเทคโนโลยีที่เปลี่ยนไปในโลกการเงินและการลงทุน แต่ผู้เป็น ‘บุพการี’ ของลูกก็ยังคงสานต่อนโยบาย ‘เก็บเงิน’ ให้ลูกไม่เปลี่ยนแปลง
ดีกว่ามั้ย? ถ้าจะส่งมอบ‘เงินล้าน’ เป็นของขวัญให้กับลูกของคุณ แค่เปลี่ยน ‘แหล่งเก็บเงิน’ ให้ถูกที่ถูกทางเท่านั้นเอง ทีมงาน ‘Weathythai’ มีเรื่องราวดีๆ ที่น่าสนใจมาฝากกันเช่นเคย
“เก็บเงินให้ลูก”...แบบไร้เป้าหมาย-กับ ‘ความทรงจำที่หายไป’
ในที่นี้‘อนาคตลูก’ คงมองกันยาวๆ ไปเลย แล้วยาวเท่าไรล่ะ? นี่อาจจะเป็นหนึ่งในคำถามที่ตัวผู้เป็น ‘แม่-พ่อ’ เองก็ยังตอบตัวเองไม่ได้เช่นกัน แค่รู้ว่า...’อยากเก็บเงินให้ลูก’ ไว้เป็นทุนชีวิตให้กับลูก ซึ่งไม่ใช่เรื่องที่ไม่ดี หรือเรื่องที่ผิดแต่ประการใด เพียงแต่การที่ ‘ขาดเป้าหมาย’ ที่ชัดเจน ก็จะทำให้เราเก็บไปเรื่อย (เรื่อยๆ) เอาให้ลูกเก็บวันละ 10 บาท หรือถึงวันเด็กก็พาลูกไปฝากเงินที่แบงก์ รับของที่ระลึก เป็นต้น
“ถามตัวคุณเองดูว่า...ช่วงวัยแห่งการเดินทางไปแบงก์เพื่อฝากเงินของคุณในวัยเด็กนั้นมัน‘สั้น’ หรือ ‘ยาว’ แค่ไหน? ใช่เป็นภาพความทรงจำที่ผ่านเข้ามาในช่วงวัยหนึ่งก่อนที่จะเลือนหายไปใช่หรือเปล่า? ยังจำครั้งสุดท้ายในวันเยาว์ของตัวเองได้หรือไม่ว่า...เอาเงินเข้าแบงก์ครั้งสุดท้ายช่วงอายุเท่าไร?”
ความปรารถนาดีของบุพการีเมื่อ‘ขาดเป้าหมายที่ชัดเจน’ นั่นย่อมมาซึ่งวิธีการที่ไม่ตอบโจทย์เช่นกัน และแน่นอนประเมินผลลัพธ์ไม่ได้ ในท้ายที่สุด สิ่งเหล่านี้จึงถูก ‘Delete’ ไปจากช่วงชีวิตของคุณไปโดยปริยาย ก่อนที่จะกลับเข้ามาเริ่มใหม่อีกครั้ง หลังคิดได้ในวัยทำงานว่า...ถึงเวลาต้อง ‘เก็บเงิน’ (อีกแล้วครับท่าน)
มอบ ‘เงินล้าน’ ให้ลูก...แค่เดือนละ 500 บาท ก็ทำได้
การ‘เก็บเงินให้ลูก’ น่าจะเป็นหนึ่งในสิ่งที่ ‘แม่-พ่อ’ ทุกคนทำได้...ทำกันอยู่แล้ว ลองตั้งเป้าหมายให้ชัดๆ ไปเลย ‘ล้านบาท’ ของขวัญสำหรับลูก จะได้เก็บอย่างมีเป้าหมาย ซึ่งเป้าหมายที่ชัดเจนก็จะตามมาด้วย ‘วิธีการ’ เช่นกัน
“สำหรับเงินก้อนนี้ขอเรียกว่า ‘เงินของขวัญ’ ให้กับลูก เพราะเชื่อเหลือเกินว่า...ทุกคนที่ได้เป็น ‘แม่-พ่อ’ คนจะคิดเรื่องนี้ให้กับลูกไว้ไม่แตกต่างกัน เป็นคนละเรื่องกับ ‘เงินมรดก’ ที่ผู้เป็น ‘บุพการี’ สุดท้ายก็ต้องส่งมอบให้กับลูกของตัวเองอยู่ดี เหมือนเป็นของขวัญคนละช่วงวัยก็คงไม่ผิดนัก”
ไม่ว่าคุณจะเป็น‘แม่-พ่อ’ มือใหม่ หรือมีประสบการณ์มาแล้ว ตั้งเป้าหมาย ‘เก็บเงินให้ลูก’ ให้ชัดไปเลย จะช่วยทำให้คุณสานต่อแนวคิดนี้อย่าง ‘ต่อเนื่อง’ ไม่ขาดช่วงไปไหน อย่าไปคิดว่าตอนลูกเล็กๆ เงินไม่กี่บาทก็โอเค พอลูกโตขึ้นๆ จะเอาเงินที่ไหนไปเก็บให้ ค่าใช้จ่ายอื่นๆ ก็โตขึ้นตามลูกที่เติบใหญ่ขึ้น นี่อาจเป็นหนึ่งในเหตุผลที่ทำให้ช่วงวัยเก็บเงินของคนส่วนใหญ่หายไป...โดย ‘ไม่ได้ตั้งใจ’
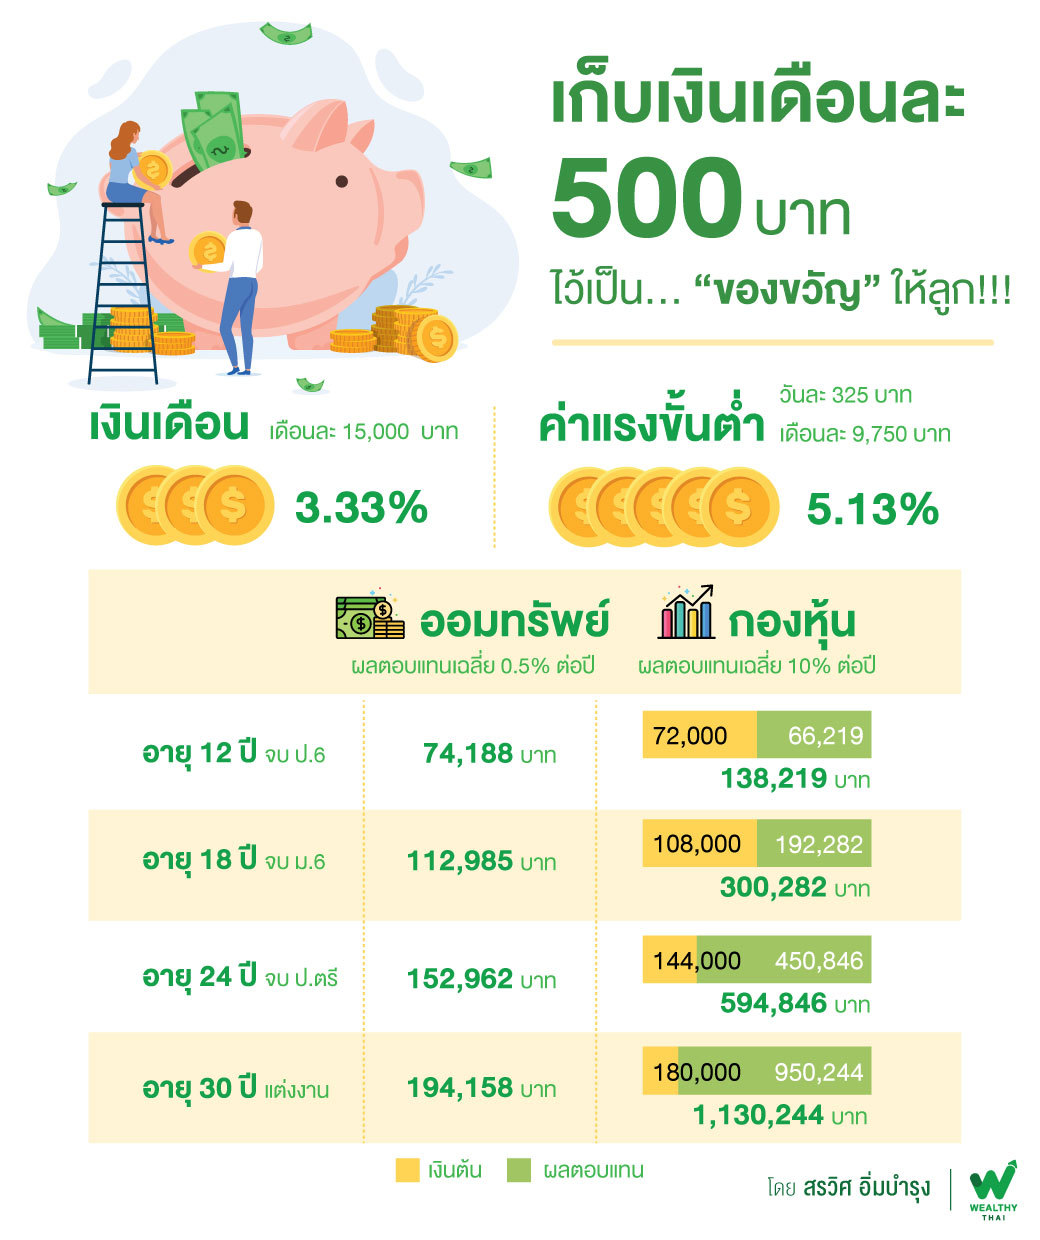
“แค่เดือนละ 500 บาท (วันละ 16.67 บาท) สำหรับค่าแรงขั้นต่ำปัจจุบันก็เป็นสัดส่วนเงินเก็บให้ลูกแค่ 5.13% ของรายได้ทั้งเดือนเท่านั้น ถ้าเป็นมนุษย์เงินเดือนที่ฐานขั้นต่ำ 15,000 บาท ก็แค่ 3.33% ของรายได้เช่นกัน ไม่มากไม่มายอะไร หรือคุณว่าไม่จริง?”
เป้าหมายมีแล้ว... ‘1 ล้านบาท’ ของขวัญให้ลูก ซึ่งดอกเบี้ยเงินฝาก 0.5% ต่อปี ‘ให้ไม่ได้’ แล้วจะไปเก็บไว้ที่ไหนดีล่ะ? เก็บให้ลูก...เก็บตั้งแต่ลูกยังไม่เกิด หรือเกิดแล้วก็ตาม อีกนานมากกว่าจะได้ใช้...จริงมั้ย? ก็คุณเก็บไว้ให้ลูกๆ ไม่ได้ใช้ มีแต่เงินเข้า ระยะเวลานาน ไม่มีเงินออก การลงทุนใน ‘หุ้น’ จึงตอบโจทย์คุณที่สุด
“ด้วยเงินเก็บแค่เดือนละ 500 บาท ลงทุนผ่าน ‘กองทุนหุ้น’ ที่ให้ผลตอบแทนเฉลี่ย 10% ต่อปี (เป็นค่าเฉลี่ยในอดีต) ผ่านไป 30 ปี น่าจะเป็นช่วงที่ลูกคุณกำลังจะแต่งงานสร้างครอบครัว คุณจะมีเงินเก็บเป็น ‘ของขวัญ’ ให้ลูกได้ไปเริ่มต้นชีวิตใหม่ของตัวเองประมาณ 1.13 ล้านบาท แต่ถ้าคุณเก็บผ่าน ‘เงินฝากออมทรัพย์’ จะมีเงินเพียง 1.94 แสนบาทเท่านั้น”
ด้วยการเก็บเงินให้‘ถูกที่ถูกทาง’ อย่างมีเป้าหมายที่ชัดเจนนี้ โดยอ้างอิงผลตอบแทนจากการลงทุนใน ‘กองหุ้นไทย’ ที่สามารถสร้างผลตอบแทนเฉลี่ย 10% ต่อปี ถ้าคุณเริ่มต้นทำตั้งแต่ลูกเกิด
- ลูกอายุ 12 ปี (จบป.6) จะมีเงิน 138,219 บาท
- ลูกอายุ 18 ปี (จบ ม.6) มีเงิน 300,282 บาท
- ลูกอายุ 24 ปี (จบ ป.ตรี) จะมีเงิน 594,846 บาท
- ลูกอายุ 30 ปี (แต่งงาน) จะมีเงิน 1.13 ล้านบาท
ในอดีต ‘ทางเลือก’ ในการเก็บเงินเพื่อ ‘ออมเงิน’ หรือ ‘ลงทุน’ ให้ลูกอาจมีข้อจำกัดแค่ใน ‘เงินฝาก’ เท่านั้น การจะตอบโจทย์เป้าหมาย ‘เงินล้าน’ จึงอาจทำได้ยากในความจริง แต่ไม่ใช่ในปัจจุบันที่ทางเลือก ‘การลงทุน’ เปิดกว้างและมีให้เลือกหลากหลาย อยู่ที่คุณผู้เป็น ‘แม่-พ่อ’ แล้วล่ะ ว่าจะเลือกทำหรือไม่เท่านั้นเอง ‘ของขวัญเงินล้าน’ ให้ลูกไม่ยากอย่างที่คิด