

ผลักดัน “ระบบประกันสังคม”… ให้มี “ความยืดหยุ่น & เป็นธรรม” !!!
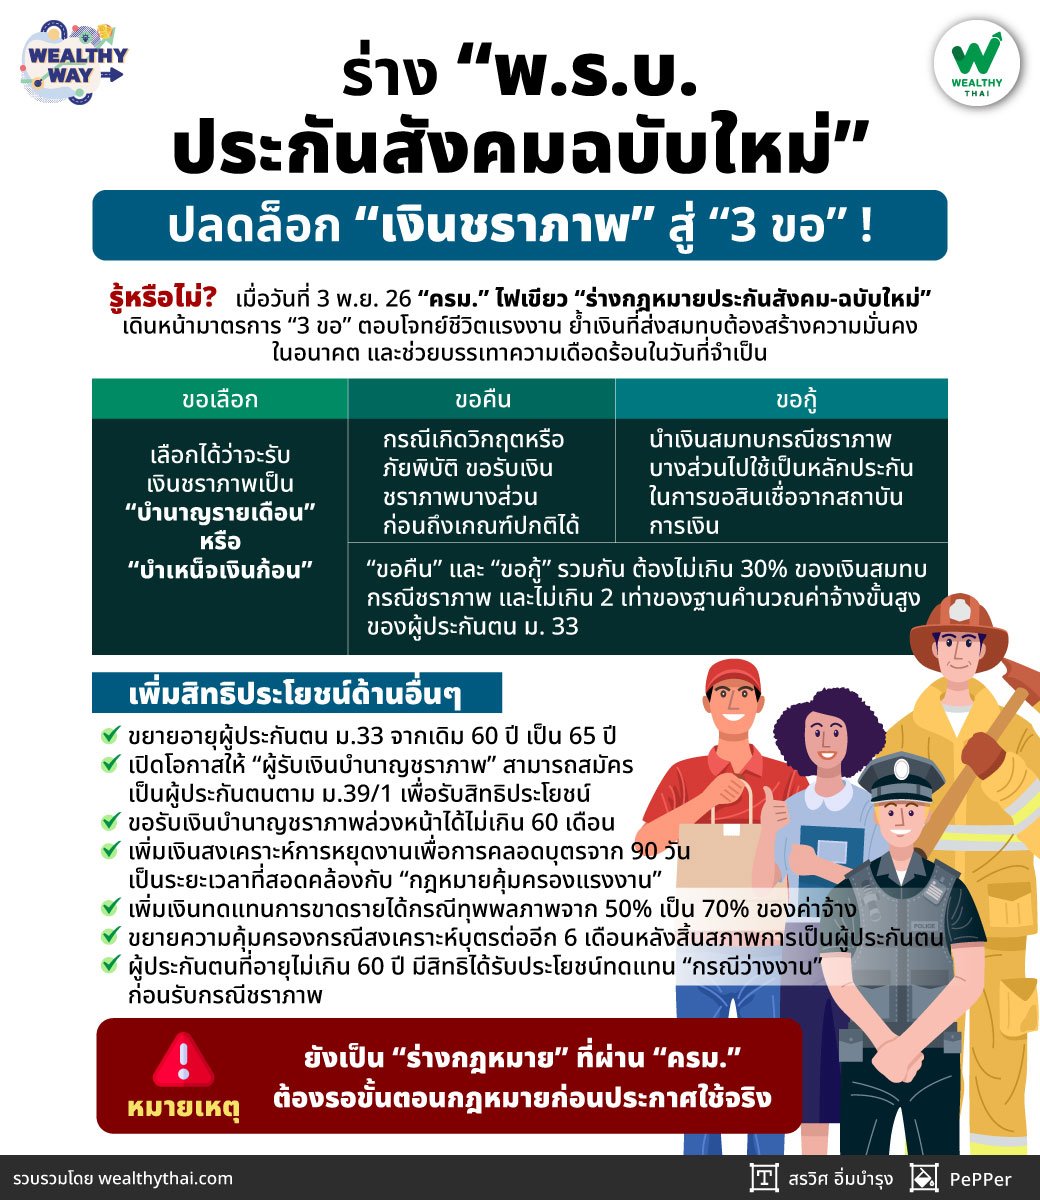
Wealthy Way: รู้หรือไม่?...เมื่อวันที่ 3 พ.ย. 26 “ครม.” ไฟเขียว “ร่างกฎหมายประกันสังคม-ฉบับใหม่” เดินหน้ามาตรการ “3 ขอ” ตอบโจทย์ชีวิตแรงงาน ย้ำเงินที่ส่งสมทบต้องสร้างความมั่นคงในอนาคต และช่วยบรรเทาความเดือดร้อนในวันที่จำเป็น
พร้อมทั้งอัปเกรด “สิทธิประโยชน์” อื่นๆ เพิ่มเติม เป็นการ “ยกเครื่องครั้งใหญ่” เพื่อให้สอดคล้องกับสภาพเศรษฐกิจและสังคมที่เปลี่ยนแปลงไป
แน่นอนว่า...มีทั้งเสียงที่ “เห็นด้วย” และ “ไม่เห็นด้วย” !!!
ไม่ใช่ในแง่ของ “ประโยชน์ที่สมาชิกจะได้รับ” หากแต่เป็น “ความกังวล” ที่มีต่อสถานะของ “กองทุนประกันสังคม” เองเป็นสำคัญ
ซึ่งยังคงมีเวลาให้พูดจากถกเหตุผลกันอีกพอสมควร เพราะ “พรบ.ประกันสังคม-ฉบับใหม่” นี้ ยังเป็น “ร่างกฎหมาย” ที่ผ่าน “ครม.” ต้องรอขั้นตอนกฎหมายก่อนประกาศใช้จริงเท่านั้น
แต่วันนี้ ทีมงาน ‘Wealthy Thai’ จะพาไปดูว่า “พรบ.ประกันสังคม-ฉบับใหม่” นั้น มีอะไรที่น่าสนใจบ้าง ตามไปดูพร้อมๆ กันได้เลย
ปลดล็อก “เงินชราภาพ” สู่ “3 ขอ”…เปิดโอกาสเลือกรับ “บำนาญ” หรือ “บำเหน็จ” ได้
ถือเป็นไฮไลท์ของ “พรบ.ประกันสังคม-ฉบับใหม่” เลยก็คงไม่ผิดนัก หลัง “ครม.” ไฟเขียวร่างกฎหมายประกันสังคม เดินหน้ามาตรการ “3 ขอ” ตอบโจทย์ชีวิตแรงงาน ย้ำเงินที่ส่งสมทบต้องสร้างความมั่นคงในอนาคต และช่วยบรรเทาความเดือดร้อนในวันที่จำเป็น
หัวใจสำคัญของมาตรการนี้ คือ “เงินออมเพื่อวัยเกษียณ” ไม่ควรเป็นเพียงหลักประกันในวันข้างหน้า แต่ควรมีความยืดหยุ่นเพื่อ “ช่วยประคองชีวิตในวันที่สมาชิกเผชิญวิกฤตด้วย” โดยร่างกฎหมายกำหนดแนวทางสำคัญ 3 ประการ ได้แก่
1) “ขอเลือก”: เลือกอนาคตการเงินได้ด้วยตัวเอง
เปิดโอกาสให้ผู้ประกันตนที่ส่งเงินสมทบมาแล้วไม่น้อยกว่า 180 เดือน และเข้าเงื่อนไขอายุหรือการสิ้นสุดความเป็นผู้ประกันตนตามกฎหมาย สามารถเลือกได้ว่าจะรับเงินชราภาพเป็น “บำนาญรายเดือน” หรือ “บำเหน็จเงินก้อน” เพื่อให้สอดคล้องกับความจำเป็นและแผนชีวิตของแต่ละคน
2) “ขอคืน”: ยามเกิดภัยพิบัติ…ไม่ต้องรอถึงวัยเกษียณ
กรณีเกิดวิกฤตหรือภัยพิบัติที่ส่งผลกระทบต่อความเป็นอยู่อย่างร้ายแรง ผู้ประกันตนที่ส่งเงินสมทบมาแล้วไม่น้อยกว่า 60 เดือน สามารถขอรับเงินชราภาพบางส่วนก่อนถึงเกณฑ์ปกติได้ตามเงื่อนไขที่กฎหมายกำหนด เพื่อช่วยบรรเทาภาระค่าใช้จ่ายและประคับประคองชีวิตในช่วงเวลายากลำบาก
3) “ขอกู้”: เพิ่มโอกาสเข้าถึงเงินทุน โดยใช้ “สิทธิเงินชราภาพ” เป็นหลักประกัน
ผู้ประกันตนที่ส่งเงินสมทบไม่น้อยกว่า 60 เดือน สามารถนำเงินสมทบกรณีชราภาพบางส่วนไปใช้เป็นหลักประกันในการขอสินเชื่อจากสถาบันการเงินที่ทำข้อตกลงกับสำนักงานประกันสังคม เพื่อเพิ่มทางเลือกในการเข้าถึงแหล่งเงินทุนอย่างถูกต้องตามกฎหมาย
“ทั้งนี้ การใช้สิทธิ ‘ขอคืน’ และ ‘ขอกู้’ รวมกัน ต้องไม่เกิน 30% ของเงินสมทบกรณีชราภาพ และไม่เกิน 2 เท่าของฐานคำนวณค่าจ้างขั้นสูงของผู้ประกันตนตาม ม. 33 ตามหลักเกณฑ์ที่กำหนด เพื่อรักษาสมดุลระหว่างการช่วยเหลือในปัจจุบันกับความมั่นคงทางการเงินในวัยเกษียณ”
เพิ่ม “สิทธิประโยชน์” ด้านอื่นๆ...ขยายความคุ้มครองรองรับ “สังคมผู้สูงอายุ”
นอกจากเรื่อง “3 ขอ” แล้ว การปรับปรุงกฎหมายในครั้งนี้ ยังมีสาระสำคัญเพื่อรองรับ “สังคมผู้สูงอายุ” โดยขยายขอบเขตอายุผู้ประกันตนตาม ม.33 จากเดิม 60 ปีบริบูรณ์ เป็น 65 ปีบริบูรณ์ พร้อมเปิดโอกาสให้ “ผู้รับเงินบำนาญชราภาพ” สามารถสมัครเป็นผู้ประกันตนตาม ม. 39/1 เพื่อรับสิทธิประโยชน์และจ่ายเงินสมทบในกรณีประสบอันตรายหรือเจ็บป่วย ทุพพลภาพ และตาย รวมทั้งสามารถขอรับเงินบำนาญชราภาพล่วงหน้าได้ไม่เกิน 60 เดือน
ไม่เพียงเท่านี้ยังมีการเพิ่มสิทธิประโยชน์ในด้านอื่น ๆ เช่น
- เพิ่มเงินสงเคราะห์การหยุดงานเพื่อการคลอดบุตร จาก 90 วัน เป็นระยะเวลาที่สอดคล้องกับกฎหมายคุ้มครองแรงงาน
- เพิ่มเงินทดแทนการขาดรายได้กรณีทุพพลภาพ จาก 50% เป็น 70% ของค่าจ้าง
- ขยายความคุ้มครองกรณีสงเคราะห์บุตรต่ออีก 6 เดือน หลังสิ้นสภาพการเป็นผู้ประกันตน
- กำหนดให้ผู้ประกันตนที่อายุไม่เกิน 60 ปี มีสิทธิได้รับประโยชน์ทดแทนกรณีว่างงาน ก่อนรับกรณีชราภาพ
“ทั้งนี้ร่างพระราชบัญญัติฉบับดังกล่าวจะได้รับการเสนอเข้าสู่ขั้นตอนของสภาผู้แทนราษฎรต่อไป โดยกฎหมายจะมีผลใช้บังคับเมื่อพ้นกำหนด 60 วัน นับแต่วันประกาศในราชกิจจานุเบกษา”
สำหรับ “พรบ.ประกันสังคม-ฉบับใหม่” ต้องการผลักดัน “ระบบประกันสังคม” ให้มีความยืดหยุ่น เป็นธรรม และตอบสนองต่อความจำเป็นของคนทำงานทุกช่วงวัยอย่างแท้จริง ซึ่งถือเป็น “ข่าวดี” สำหรับสมาชิกกองทุนประกันสังคมทุกๆ คนและคงต้องติดตามพัฒนาการต่างๆ ต่อไปอย่างใกล้ชิด