

SET ปิดร่วง 16.19 จุด แรงขายหุ้น Tech โลกกดดันตลาด DELTA-HANA-CCET นำกลุ่มชิ้นส่วนร่วง พลังงานซ้ำเติม หลังราคาน้ำมันดิบดิ่ง 7.5%
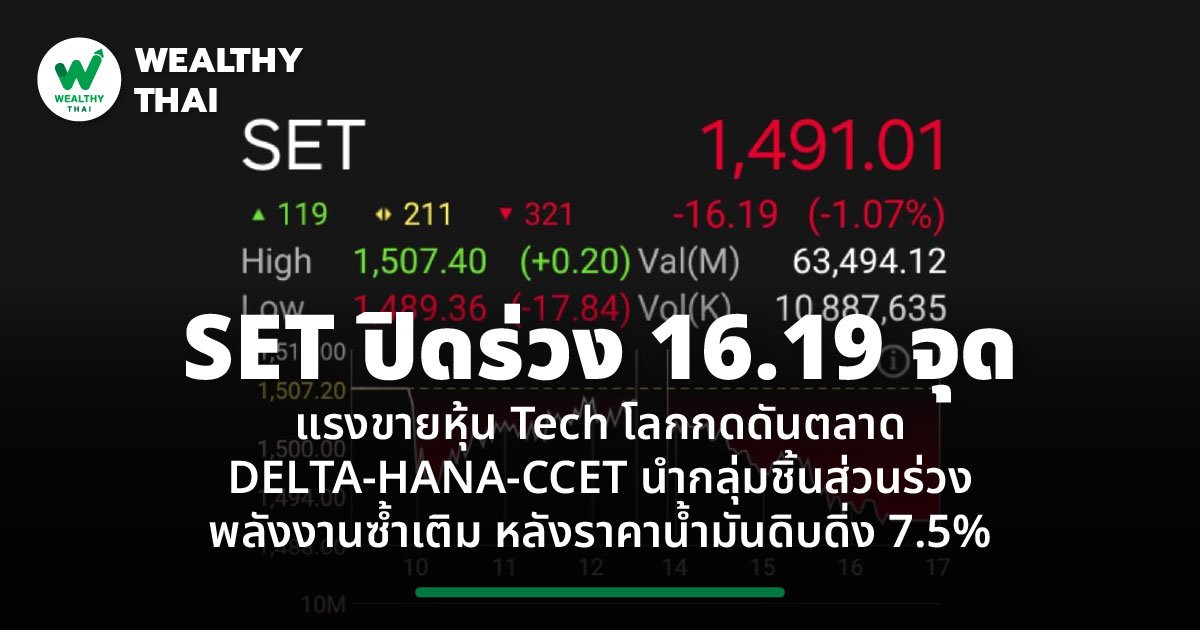
SET วันนี้ปิดร่วง 16.19 จุด ท่ามกลางแรงกดดันจากตลาดหุ้นเทคโนโลยีทั่วโลกที่ปรับตัวลง ประกอบกับนักลงทุนชะลอการลงทุนเพื่อรอติดตามผลการเลือกตั้งกลางเทอมสหรัฐฯ ขณะที่ราคาน้ำมันดิบโลกที่ร่วงลงแรงตามท่าทีสหรัฐฯ-อิหร่านที่ผ่อนคลายลง เป็นอีกปัจจัยกดดันตลาด ด้านหุ้นธนาคารและ ICT ยังช่วยประคองดัชนีไว้บางส่วน
วันนี้ (3 พ.ย.69) ดัชนีตลาดหุ้นไทย (SET) ปิดตลาดที่ระดับ 1,491.01 จุด ลดลง 16.19 จุด หรือ -1.07% ด้วยมูลค่าการซื้อขาย 63,494.12 ล้านบาท
โดย บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ระบุในบทวิเคราะห์ SET Index ปรับลงต่อ โดยแรงกดดันมาจากแรงขายของหุ้น Tech โลกและนักลงทุน Wait And see รอดูผลการเลือกตั้งกลางเทอมสหรัฐ โดยหุ้นกดดัชนี คือ กลุ่มชิ้นส่วนนำโดย DELTA, HANA, CCET กลุ่มพลังงานต้นน้ำ PTTEP, PTT ตามราคาน้ำมันดิบโลกปรับลงแรง, กลุ่มปิโตรเคมี กลุ่มวัสดุก่อสร้าง SCC ฯลฯ ในทางตรงข้ามกลุ่มที่หนุนดัชนีคือ กลุ่ม ICT (ADVANC) กลุ่มธนาคาร KBANK, BBL, SCB, TTB กลุ่มค้าปลีก (CPALL) ฯลฯ
หุ้นที่เคลื่อนไหวโดดเด่น คือ
PTT -1.22%, PTTEP -3.16%
หุ้นน้ำมันปรับลงรับน้ำมันดิบโลกลงเร่งขึ้นเฉลี่ย -7.5% หลังท่าทีสหรัฐฯ-อิหร่านไปในทางผ่อนคลาย ผสานเรื่องงบกลางสัปดาห์ PTTEP รายงานงบกำไรสุทธิไตรมาส 3/69 ราว 1.5 หมื่นลบ. ต่ำกว่าเราและตลาดคาดจากค่าใช้จ่ายพิเศษด้อยค่าแหล่ง Kikeh ในมาเลฯ คิดเป็นราว 1.8 บาท/ KSS ปรับลดคำแนะนำเป็น Neutral ถือรับปันผล yield 5-6%
DELTA -3.76%, KCE -6.99%, CCET -4.35%
กลุ่มชิ้นส่วนมีจิตวิทยาลบตามหุ้น Tech และชิปในต่างประเทศ คือ หุ้น ORCL -8.9% หลังประกาศแผนระดมทุน US$20bn ผ่านการออกหุ้นและตราสารหนี้เพื่อรองรับการลงทุน AI Infrastructure, MRVL -13% หลังประกาศซื้อกิจการ Lumentum วงเงิน US$115bn ขณะที่ LITE -18.6%, Intel-8.8% และ AMD -7.5% สร้างจิตวิทยาลบต่อกลุ่มชิ้นส่วนไทย
BDMS +0.51%
ปรับขึ้นมีจิตวิทยาบวกหนุนจาก 1) แนวโน้มไตรมาส 3/69 คาดว่ามีกำไรสุทธิ 4,580 ลบ. (+6% y-y +41% q-q) ผู้ใช้บริการฟื้นตัวทั้งต่างชาติและไทย ขณะที่งวดไตรมาส 4/69 เติบโต y-y ต่อเนื่อง และปี 2570 แรงส่งเพิ่มเติมจากภาพสงครามพลิกมาดูคลาย 2) PER27F ต่ำกว่า AVG -1.0 S.D. BDMS (Buy, TP27F-25)
KBANK +0.41%
คงคำแนะนำ “ซื้อ” และคงราคาเป้าหมายปี 2570 ที่ 300 บาท รวมถึงคงเป็น Top Pick ของกลุ่มธนาคารคู่กับ KTB (“ซื้อ”, ราคาเป้าหมาย 55 บาท) เพราะ 1) รายได้ค่าธรรมเนียม-บริการ (Net Fee) เติบโตดี ซึ่งเป็นตัวหนึ่งที่ผลักดันกำไรสุทธิ 2) คาดธนาคารสามารถรักษาระดับ dividend yield 6% ต่อปี และมีโอกาสจ่ายเงินปันผลพิเศษจากเงินที่เหลือจากโครงการซื้อหุ้น 3) บริหารคุณภาพสินทรัพย์ได้ดี 4) หนึ่งในธนาคารที่ได้ประโยชน์จาก Investment Cycle รอบใหม่ และดอกเบี้ยขาลงจบแล้ว