

“Passive Income”...คำตอบของการออมของ “คน 4.0” !!!
Wealth EZ: “ยุค Do It Yourself” (D.I.Y) เป็นยุคที่คนมั่นใจในตัวเองมากขึ้น ทำอะไรด้วยตนเองมากขึ้น ต้องการทำชิ้นงานที่สร้างสรรค์จากจินตนาการของตนเอง ยิ่งการเข้าถึงข้อมูลได้สะดวก รวดเร็ว ได้เห็นผลิตภัณฑ์ใหม่ๆ ตลอดจนสามารถฝึกฝน ลงมือทำอะไรได้ด้วยตนเองโดยไม่ต้องเสียค่าใช้จ่ายในการจ้างช่างฝีมือหรือคนสอน ลองผิดลองถูกได้ตามแต่ใจ ทำให้ผลิตภัณฑ์ที่เกี่ยวข้องกับ “D.I.Y.” ได้รับความนิยมเป็นอย่างมากในปัจจุบัน
ในเรื่อง “การออม” เองก็เช่นเดียวกัน ปัจจุบันมีผลิตภัณฑ์ทางการเงินที่หลากหลายเพื่อตอบโจทย์ความต้องการของผู้ออมเงินบางผลิตภัณฑ์เพิ่มความซับซ้อนมากขึ้น เช่น “หุ้นกู้อนุพันธ์” ที่เป็นผลิตภัณฑ์ทางการเงินที่ผสมระหว่างหุ้นกู้กับตราสารอนุพันธ์ เป็นต้น
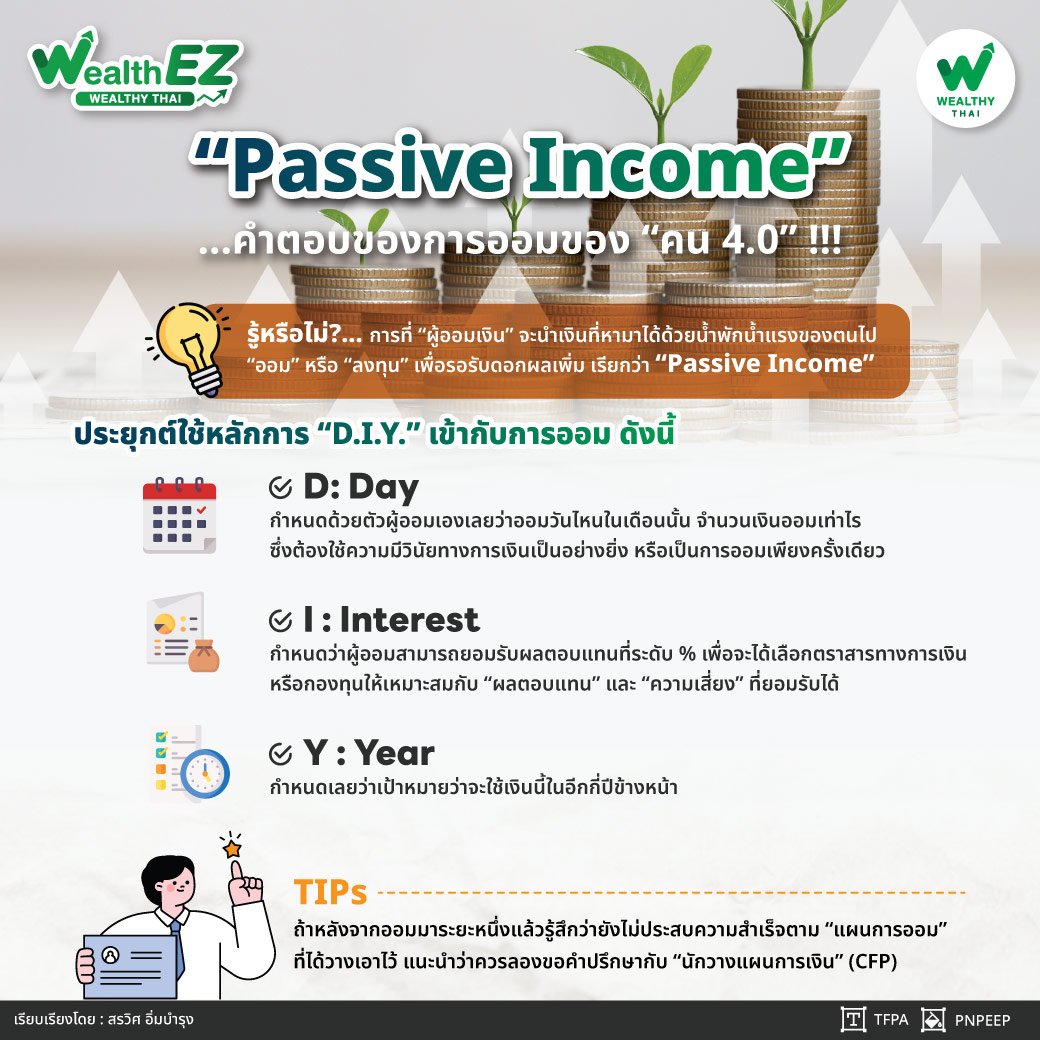
“ดังนั้นการที่ผู้ออมเงินจะได้นำเงินที่หามาได้ด้วยน้ำพักน้ำแรงของตนไปออมหรือลงทุนเพื่อรอรับดอกผลเพิ่มเราเรียกว่า ‘Passive Income’ ซึ่งจำเป็นอย่างยิ่งที่ผู้ออมจะต้องเรียนรู้และเข้าใจผลิตภัณฑ์ทางการเงินประเภทนั้นก่อน อีกทั้งยังต้องเข้าใจตัวผู้ออมเองด้วยว่ามีเป้าหมายและเงื่อนไขการออมอย่างไรบ้าง”
ในส่วนของ “Passive Income” นั้นมีหลายวิธีเช่น การซื้ออสังหาริมทรัพย์แล้วปล่อยเช่า การทำธุรกิจ Digital Marketing และ Online Marketing เป็นต้น แต่ในที่นี้จะแนะนำการออมที่อยู่ในรูปแบบของ “Financial Asset” เช่น พันธบัตร หุ้นกู้ หุ้นสามัญ หรือกองทุนประเภทต่างๆ โดยการประยุกต์ใช้หลักการ “D.I.Y.” เข้ากับการออม ดังนี้
-
Day: กำหนดด้วยตัวผู้ออมเองเลยว่าออมวันไหนในเดือนนั้น จำนวนเงินออมเท่าไรซึ่งต้องใช้ความมีวินัยทางการเงินเป็นอย่างยิ่ง หรือเป็นการออมเพียงครั้งเดียว
-
Interest: กำหนดว่าผู้ออมสามารถยอมรับผลตอบแทนที่ระดับ% เพื่อจะได้เลือกตราสารทางการเงินหรือกองทุนให้เหมาะสมกับผลตอบแทนและความเสี่ยงที่ยอมรับได้
-
Year: กำหนดเลยว่าเป้าหมายว่าจะใช้เงินนี้ในอีกกี่ปีข้างหน้า
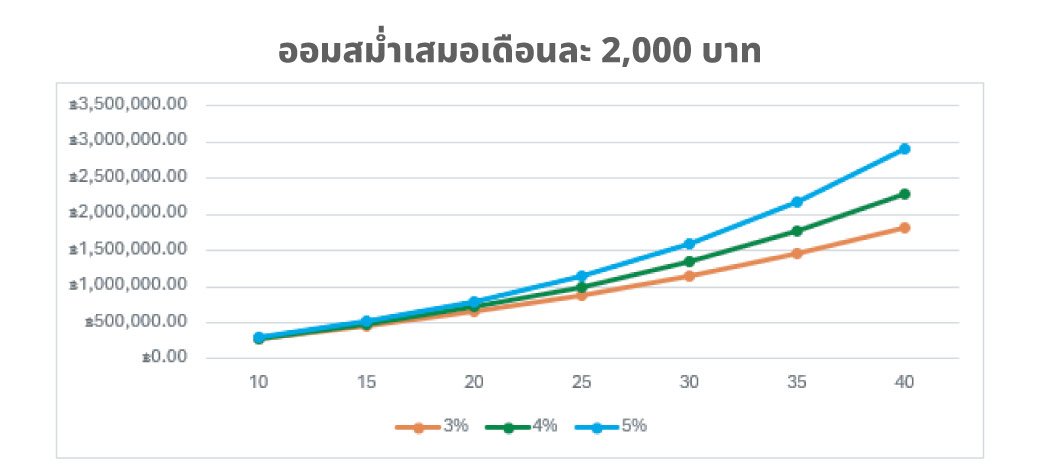
จากในกราฟที่ 1 แสดงให้เห็นว่าถ้าเราออมเงินอย่างสม่ำเสมอเพียง “เดือนละ 2,000 บาท” โดยการออมอาจการกำหนดวันที่ในการหักจากบัญชีทุกเดือนซึ่งสามารถทำได้ทั้งการออมผ่านทางกองทุน หุ้น ทองคำหรือประกันชีวิตแบบ “Unit Linked” ในอีก 30 ปีข้างหน้า ผู้ออมก็สามารถมีเงินเป็น “หลักล้าน” ได้อย่างสบาย
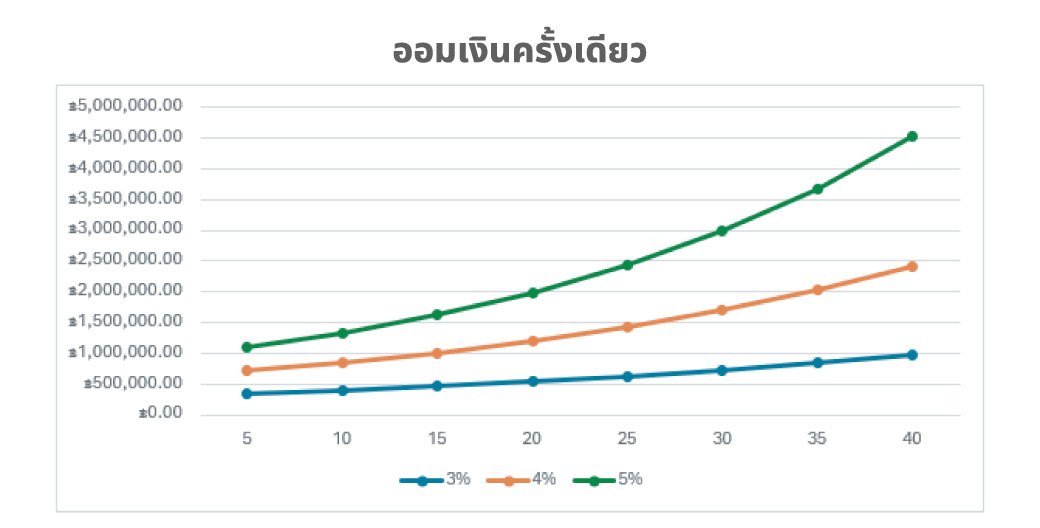
แต่ถ้าเรามีเงินก้อนจำนวนหนึ่งที่สามารถออมได้เลยในครั้งเดียวก็จะพบว่า ถ้าออมเงินครั้งเดียวจำนวน 300,000 บาท ที่ผลตอบแทน 3% และถือไป 40 ปี เราก็จะมีเงิน “หลักล้านบาท” ได้เช่นกัน ดังในกราฟที่ 2
ซึ่ง “ตราสารทางการเงิน” ที่ให้ผลตอบแทนประมาณ 3-5% มีผลิตภัณฑ์ที่หลากหลายเช่น พันธบัตรรัฐบาล หุ้นกู้บริษัทเอกชนชั้นดี กองทุนรวมตราสารหนี้ กองทุนรวมผสม กองทุนโครงสร้างพื้นฐานหรือกองทุนทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ ประกันชีวิตแบบ Unit Linked เป็นต้น
“ดังนั้นหากผู้ออมเข้าใจในเป้าหมายทางการเงินที่ชัดเจน เข้าใจผลิตภัณฑ์ และเข้าใจในตนเองแล้วก็สามารถที่จะ D.I.Y. แผนการออมของตนเองได้”
แต่ถ้าหลังจากออมมาระยะหนึ่งแล้วรู้สึกว่ายังไม่ประสบความสำเร็จตาม “แผนการออม” ที่ได้วางเอาไว้ แนะนำว่าควรลองขอคำปรึกษากับ “นักวางแผนการเงิน” (CFP) ซึ่งจะได้ให้ข้อมูลเพิ่มเติม แนะนำ หรือช่วยเสนอแนะในแผนการลงทุนที่จะทำให้ผู้ออมสามารถประสบความสำเร็จทางการเงินได้
ติดตามความรู้และข่าวสารสมาคมนักวางแผนการเงินไทย ได้ที่ LINE@cfpthailand, สมาคมนักวางแผนการเงินไทย Facebook Fanpage และ www.tfpa.or.th