

“นายจ้าง” ที่มีลูกจ้าง 10 คนขึ้นไป ต้องส่งเงินเข้า “กองทุนสงเคราะห์ลูกจ้าง”… ตั้งแต่วันที่ 1 ต.ค. 26 นี้ เป็นต้นไป !!!
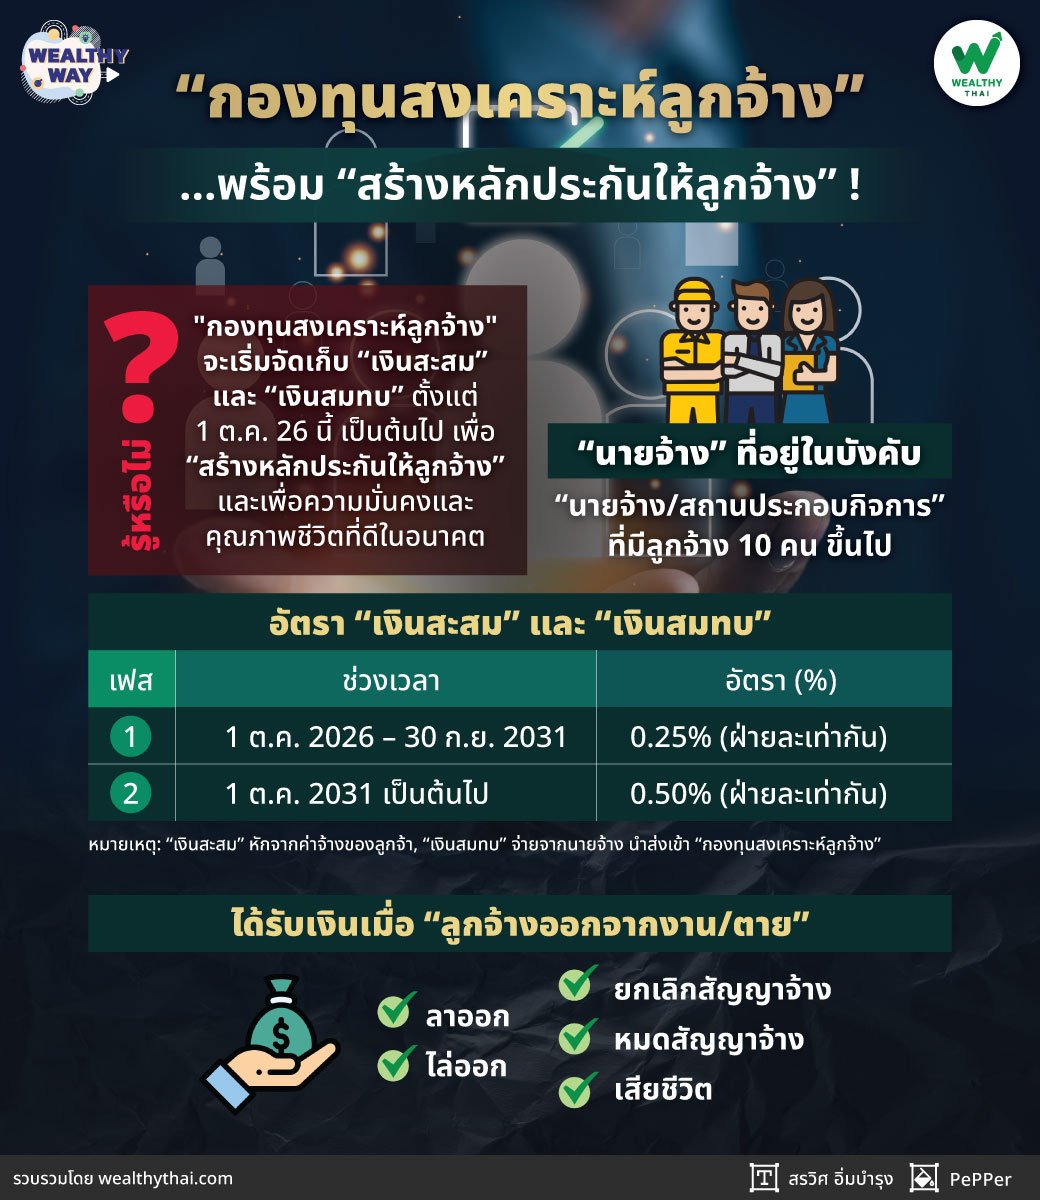
Wealthy Way: รู้หรือไม่?..."กองทุนสงเคราะห์ลูกจ้าง" จะเริ่มจัดเก็บ “เงินสะสม” และ “เงินสมทบ” ตั้งแต่ 1 ต.ค. 26 นี้ เป็นต้นไป เพื่อ “สร้างหลักประกันให้ลูกจ้าง” และเพื่อความมั่นคงและคุณภาพชีวิตที่ดีในอนาคต
ถือเป็นข่าวดีสำหรับแรงงานไทย ในระหว่างที่ยังไม่มี “กองทุนบำนาญแห่งชาติ” (กบช.) ที่เป็น “การออมภาคบังคับ” เพื่อเกษียณสำหรับแรงงานในระบบของไทย
ก็ยังมี “กองทุนสงเคราะห์ลูกจ้าง” ออกมาเพื่อสร้างหลักประกันในเบื้องต้นให้กับลูกจ้างก่อน ในกรณี “ออกจากงาน/ตาย” โดยจะเริ่มต้นอย่างเป็นทางการตั้งแต่วันที่ 1 ต.ค. 26 นี้ เป็นต้นไป
“กองทุนสงเคราะห์ลูกจ้าง” น่าสนใจยังไง วันนี้ ทีมงาน ‘Wealthythai’ มีเรื่องราวที่น่าสนใจมาฝากกัน
“สร้างหลักประกันให้ลูกจ้าง” กรณี “ออกจากงาน/ตาย”...เริ่มต้นที่ “นายจ้าง” ที่มีลูกจ้าง 10 คน ขึ้นไป
“กองทุนสงเคราะห์ลูกจ้าง” จะเริ่มบังคับใช้วันที่ 1 ต.ค. 26 เป็นวันแรก โดยในช่วงแรกจะเก็บ “เงินสะสม” จากลูกจ้าง 0.25% และ “เงินสมทบ” จากนายจ้าง 0.25% ฝ่ายละเท่าๆ กัน เมื่อลูกจ้างออกจากงาน ไม่ว่าจะเป็นการลาออก, ไล่ออก, ยกเลิกสัญญาจ้าง, หมดสัญญาจ้าง หรือเสียชีวิต ลูกจ้างจะมีสิทธิได้รับเงินในส่วนนี้โดย “ทันที” เป็นหลักประกันว่าเมื่อลูกจ้างไม่ได้ทำงานแล้ว จะยังคงมีเงินทุนเพื่อไปต่อยอดหรือดูแลตัวเองในช่วงตกงาน
โดย “นายจ้าง/สถานประกอบการ” ที่มีลูกจ้าง 10 คนขึ้นไป ที่อยู่ในบังคับ จะต้องขึ้นทะเบียนโดยสมัครใช้งานระบบ “e-Service” กรมสวัสดิการและคุ้มครองแรงงาน และนำส่งเงินเข้า “กองทุนสงเคราะห์ลูกจ้าง” ที่น่าสนใจ คือ การหักเงินนี้ไม่มี “เพดานขั้นสูงหรือขั้นต่ำ” หมายความว่าหากพนักงานมีเงินเดือนมาก ก็จะถูกหักเงินเข้ากองทุนมาก หากพนักงานเงินเดือนน้อย ก็จะถูกหักเงินน้อย ซึ่งอัตราในการหักเงิน แบ่งเป็น 2 เฟส ดังนี้
- วันที่ 1 ต.ค. 26 – 30 ก.ย. 31: หักเงินเข้ากองทุนในอัตรา 25% (ฝ่ายละเท่ากัน)
- วันที่ 1 ต.ค. 31 เป็นต้นไป: หักเงินเข้ากองทุนในอัตรา 50% (ฝ่ายละเท่ากัน)
“สำหรับบริษัทที่มี ‘กองทุนสำรองเลี้ยงชีพ’ (PVD) แล้ว พนักงานที่สมัครเป็นสมาชิก PVD ไม่จำเป็นต้องเข้า ‘กองทุนสงเคราะห์ลูกจ้าง’ อีก แต่พนักงานที่ไม่ได้เป็นสมาชิก PVD ก็มีความจำเป็นที่จะต้องส่งชื่อพนักงานที่ไม่เป็นสมาชิกเข้า ‘กองทุนสงเคราะห์ลูกจ้าง’ ด้วย”
ประเภท “ลูกจ้าง” ที่หักเงินได้...และประเภทของ “เงิน” ที่ต้องหักเข้ากองทุน
บริษัทที่มี “PVD” แล้ว พนักงานที่เป็นสมาชิกจะได้รับการยกเว้น แต่สำหรับบริษัทที่ไม่มี “ลูกจ้าง” ที่สามารถหักเงินเข้า “กองทุนสงเคราะห์ลูกจ้าง” ได้ ประกอบด้วย
- ลูกจ้างทุกประเภทที่อยู่ในบังคับ
- ลูกจ้างทดลองงาน, ลูกจ้างชั่วคราว
- ลูกจ้างต่างด้าว 3 สัญชาติ / ลูกจ้างต่างชาติอื่น ๆ
- ลูกจ้างตามสัญญาจ้างที่มีกำหนดเวลา
- ลูกจ้างที่มีการจ้างงานหลังเกษียณอายุแม้อายุจะเกิน 60 ปีก็ตาม
โดยเงินที่นายจ้างสามารถหักเข้า “กองทุนสงเคราะห์ลูกจ้าง” ได้ จะต้องเป็นเงินที่เป็น “ค่าตอบแทนในการทำงาน” ทั้งหมด ได้แก่ เงินเดือน, ค่าโอที, ค่าจ้างตามผลงาน, ค่าทำงานในวันหยุด, ค่าทำงานล่วงเวลาในวันหยุด, ค่าครองชีพ, ค่าตำแหน่ง, ค่าน้ำมันรถเหมาจ่าย, ค่าวิชาชีพ, เงินเพิ่มหลังเกษียณอายุ, ค่าชั่วโมงบิน, ค่าเที่ยว, คอมมิชชัน/นายหน้า (หากเป็นเงินที่ได้ตั้งแต่บาทแรกเมื่อขายสินค้าได้ ต้องนำมาคิด แต่หากเป็นคอมมิชชันที่ต้องทำตามเป้าเพื่อจูงใจให้พนักงานทำยอดให้ถึงเป้า ไม่ต้องนำมาคิด), เงินเปอร์เซ็นต์ offshore supervisor, เบี้ยกิโลเมตร, ค่าโทรศัพท์, เงินเดือนเดือนที่ 13, เบี้ยเลี้ยง เป็นต้น
ตัวอย่างที่1: “ลูกจ้างรายเดือน” เงินเดือน 12,000 บาท “เงินสะสม” ที่ต้องส่งคือเดือนละ 30 บาท ( = 12,000 x 0.25%)
เมื่อรวมกับ “เงินสมทบ” ในจำนวนเท่ากันกับนายจ้าง เงินที่ต้องส่งคือ 60 บาท (= 30+30)
ตัวอย่างที่2: “ลูกจ้างรายวัน” ได้รับเงินวันละ 400 บาท ทำงาน 26 วันต่อเดือน “เงินสะสม” ที่ต้องส่งคือ 26 บาท (= 400 x 26 x 0.25%)
เมื่อรวมกับ “เงินสมทบ” ในจำนวนเท่ากันกับนายจ้าง เงินที่ต้องส่งคือ 52 บาท (= 26+26)
“การหักเงินเพื่อนำส่งนั้นจะต้องส่งภายในวันที่ 15 ของเดือนถัดจากงวดการจ่ายเงินนั้น โดยเริ่มส่งเงินงวดแรกวันที่ 15 พ.ย. 26 และสามารถนำส่งเงินได้ที่ ‘สถาบันการเงิน’ หรือ ‘หน่วยบริการทางการเงิน’ ที่ทำความตกลงกับ ‘กรมสวัสดิการและคุ้มครองแรงงาน’ เอาไว้”
“กองทุนสงเคราะห์ลูกจ้าง” ช่วยส่งเสริมวินัยการออมเงินให้มี “เงินสำรองฉุกเฉิน” ไว้ใช้เมื่อต้อง “ออกจางาน/ตาย” ช่วยบรรเทาความเดือดร้อนให้แก่ลูกจ้างและครอบครัว เป็นเหมือน “หลักประกันทางสังคม” (Social Safety Net) ในยามที่ต้องเผชิญกับวิกฤติให้สามารถพึ่งพาตัวเองได้ในเบื้องต้นนั่นเอง