

“การวางแผนภาษี”...ไม่ควรถูกมองแยกออกจาก “การวางแผนลงทุน” !!!
Where2put Ur Money: วันนี้ “ไทร” จะมาชวนคุยเรื่อง “RMF” กันค่ะ อย่าลืมว่า “ภาษีที่ประหยัดได้...ก็คือ รายได้ที่เพิ่มขึ้น” ถามว่าดีมั้ย? ก็ดีค่ะ แต่จะดีกว่ามั้ย? ถ้าจะเอา “ภาษีที่เซฟ” ได้นี้ ไป “ลงทุนต่อ” ช่วยให้เงินลงทุนได้ทำงาน “เต็มศักยภาพ” มากขึ้นนั่นเองค่ะ
เมื่อ “การลงทุนอย่างสม่ำเสมอ” ผสานกับ “การบริหารภาษี” อย่างมีประสิทธิภาพ “เงินลงทุนก้อนเดิม” ก็มี “โอกาสสร้างความมั่งคั่ง” ได้มากขึ้นในระยะยาว !!!
เมื่อพูดถึงการลงทุนใน “กองทุนรวมเพื่อการเลี้ยงชีพ” (RMF) เชื่อว่าหลายคนมักนึกถึงเรื่อง “การลดหย่อนภาษี” เป็นอันดับแรก โดยเฉพาะในช่วงปลายปีที่เรามักเริ่มกลับมาคำนวณรายได้ ตรวจสอบสิทธิลดหย่อน และตัดสินใจซื้อกองทุนเพื่อให้ทันก่อนสิ้นปี
แต่สำหรับ “ไทร” RMF มีบทบาทมากกว่านั้น เพราะหากมองให้ลึกลงไป “RMF” ไม่ได้เป็นเพียงกองทุนที่ช่วยให้เราเสียภาษีน้อยลงในแต่ละปี แต่ยังเป็นเครื่องมือที่สามารถนำมาใช้วางกลยุทธ์ “สร้างความมั่งคั่ง” ในระยะยาวได้อย่างมีประสิทธิภาพ โดยเฉพาะเมื่อใช้ควบคู่กับการลงทุนแบบ “DCA” (Dollar Cost Averaging) หรือ “การทยอยลงทุนอย่างสม่ำเสมอ”
ลองคิดดูว่า หากเราตั้งใจแบ่งเงินเดือนละ 10,000 บาท มาลงทุนอยู่แล้ว เท่ากับว่าในหนึ่งปีเราจะมีเงินลงทุนรวม 120,000 บาท ไม่ว่าจะเลือกลงทุนในกองทุนรวมหุ้น กองทุนตราสารหนี้ หรือกองทุนที่ลงทุนในต่างประเทศ เงินจำนวนนี้ก็มี “โอกาสเติบโต” ตามผลการดำเนินงานของสินทรัพย์ที่เราเลือก
"แต่สิ่งที่น่าสนใจคือ หากเราสามารถเลือกลงทุนผ่าน ‘RMF’ ที่มีนโยบายลงทุนสอดคล้องกับเป้าหมายและความเสี่ยงที่ยอมรับได้ เงินก้อนเดียวกันนี้อาจช่วยสร้าง ‘ประโยชน์ทางภาษี’ เพิ่มเติมขึ้นมาได้ด้วยค่ะ”
ยกตัวอย่างเช่น ผู้ที่มีเงินได้อยู่ในฐานภาษี 20% หากลงทุนใน “RMF” ปีละ 120,000 บาท และสามารถใช้สิทธิลดหย่อนเต็มจำนวนในฐานภาษีดังกล่าว ก็อาจประหยัดภาษีได้ถึง 24,000 บาท เท่ากับว่าเรามีเงินลงทุนในกองทุน 120,000 บาท แต่เมื่อคำนึงถึงภาษีที่ประหยัดได้ ต้นทุนสุทธิของการลงทุนจะอยู่ที่ 96,000 บาท โดยตัวเลขนี้เป็นเพียงตัวอย่างสมมติ เพราะจำนวนภาษีที่ประหยัดได้จริงขึ้นอยู่กับรายได้ สิทธิลดหย่อนที่เหลือ และฐานภาษีของแต่ละคน
สิ่งที่ “ไทร” มองว่าน่าสนใจยิ่งกว่าการประหยัดภาษี 24,000 บาทในปีนั้น คือ “โอกาสที่เราจะนำเงินส่วนนี้กลับไปลงทุนต่อ” เพราะหากเราสามารถประหยัดภาษีได้อย่างต่อเนื่องทุกปี และนำเงินที่ประหยัดได้ไปสะสมเป็น “เงินลงทุนเพิ่มเติม” เงินส่วนนี้ก็จะมีโอกาสเติบโตผ่านผลตอบแทนทบต้นไปพร้อมกับ “เงินลงทุนหลัก” เมื่อเวลาผ่านไป 10 ปี หรือ 20 ปี ประโยชน์จากการบริหารภาษีที่ดูเหมือนเป็นเงินจำนวนไม่มากในแต่ละปี อาจกลายเป็นส่วนสำคัญของความมั่งคั่งที่เราสร้างขึ้นได้
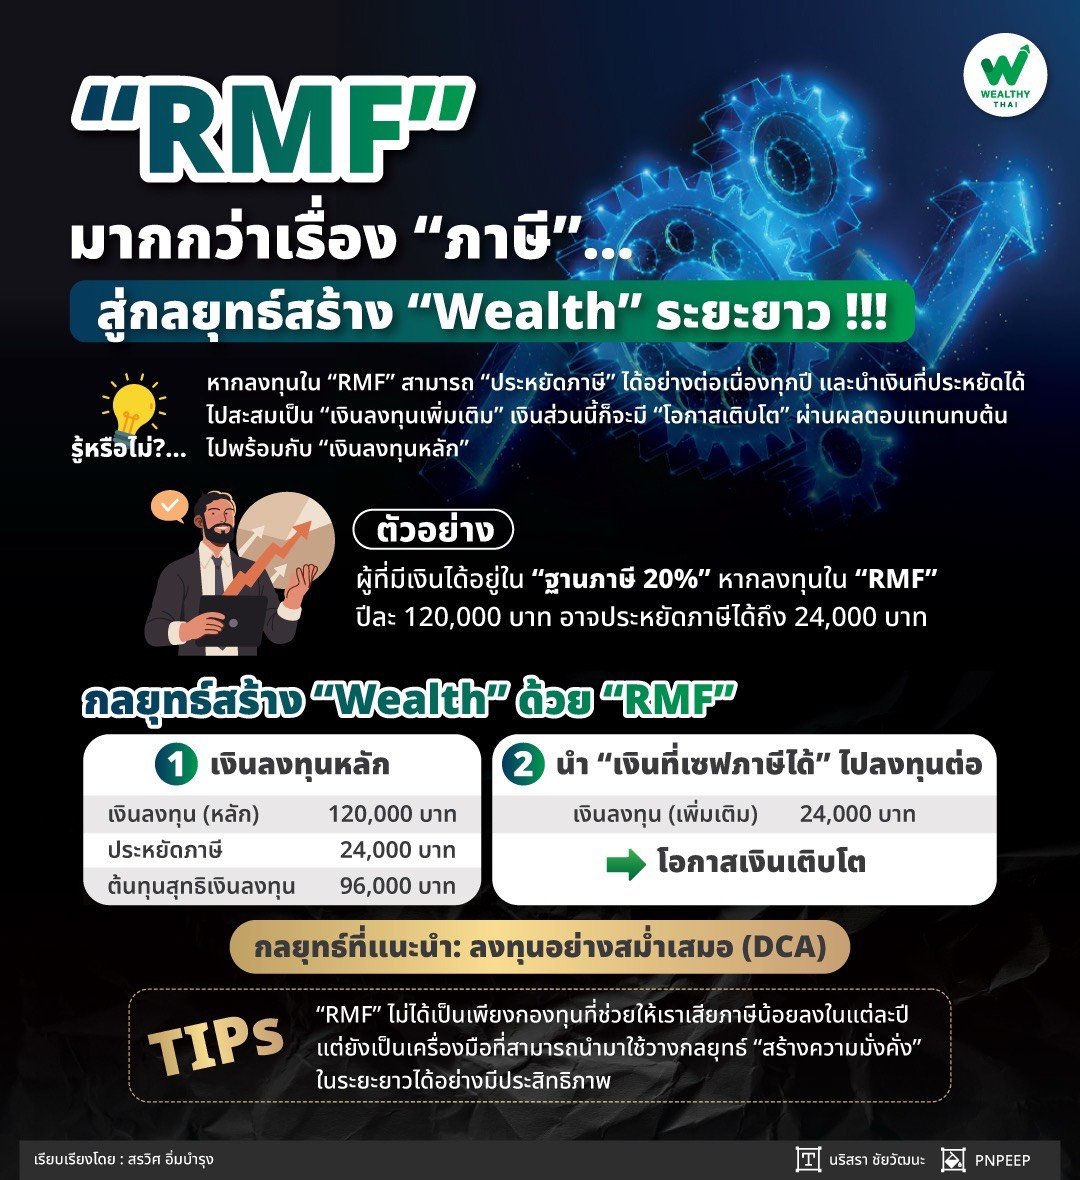
“นี่เป็นเหตุผลที่ ‘การวางแผนภาษี’ ไม่ควรถูกมองแยกออกจาก ‘การวางแผนลงทุน’ เพราะการสร้าง ‘Wealth’ ไม่ได้ขึ้นอยู่กับความสามารถในการเลือกสินทรัพย์ที่ให้ผลตอบแทนสูงเพียงอย่างเดียว แต่ยังรวมถึงการรู้จักบริหารต้นทุน ใช้สิทธิประโยชน์ที่มี และจัดสรรเงินให้เกิดประสิทธิภาพสูงสุดด้วย บางครั้งการเลือกเครื่องมือในการลงทุนจึงสำคัญไม่แพ้การเลือกว่าจะลงทุนในสินทรัพย์อะไร”
เมื่อมองในมุมนี้ การลงทุนแบบ “DCA” ใน “RMF” ก็ยิ่งมีความน่าสนใจ เพราะแทนที่จะรอซื้อกองทุนลดหย่อนภาษีด้วยเงินก้อนใหญ่ในช่วงเดือนธันวาคม เราสามารถเริ่มวางแผนตั้งแต่ต้นปี ประเมินรายได้และสิทธิลดหย่อนที่มี แล้วทยอยลงทุนเป็นรายเดือนให้สอดคล้องกับกระแสเงินสดของตัวเอง วิธีนี้ช่วยกระจายจังหวะการเข้าลงทุน ไม่ต้องกังวลกับการตัดสินใจซื้อทั้งหมด ณ ระดับราคาเดียว และไม่ต้องแบกรับภาระในการเตรียมเงินก้อนใหญ่ช่วงปลายปี แม้การ “DCA” จะไม่ได้รับประกันว่าจะให้ต้นทุนหรือผลตอบแทนดีกว่าการลงทุนแบบเงินก้อนเสมอไปก็ตาม”
ในขณะเดียวกัน “RMF” ยังมีเงื่อนไขที่ส่งเสริมให้เราลงทุนอย่างต่อเนื่องและถือครองเพื่อเป้าหมายระยะยาว ซึ่งสอดคล้องกับหลักการสำคัญของการ “สร้างความมั่งคั่ง” นั่นคือการให้เวลาเงินลงทุนได้ทำงานอย่างเพียงพอ เพราะในความเป็นจริง ความท้าทายของผู้ลงทุนไม่ได้มีเพียงความผันผวนของตลาด แต่ยังรวมถึง “การรักษาวินัย” และ “ความต่อเนื่อง” ของแผนการลงทุนด้วย โดยเฉพาะในวันที่ตลาดไม่ได้เป็นไปอย่างที่คาดหวัง
“อย่างไรก็ตาม ‘ไทร’ ไม่ได้มองว่าทุกคนจำเป็นต้องลงทุนใน ‘RMF’ ให้เต็มสิทธิลดหย่อนภาษีเสมอไป เพราะสิทธิประโยชน์ทางภาษีที่ได้รับก็ต้องแลกกับ ‘ข้อจำกัด’ ด้านสภาพคล่องเช่นกัน เงินที่นำมาลงทุนจึงควรเป็นเงินที่มั่นใจว่าไม่จำเป็นต้องใช้ในระยะสั้น และควรมีเงินสำรองฉุกเฉินอย่างเพียงพอ รวมถึงต้องเลือกนโยบายลงทุนให้เหมาะสมกับระดับความเสี่ยงที่ยอมรับได้ สำหรับผู้ที่ยังไม่มีภาระภาษีหรือมีเป้าหมายใช้เงินก่อนวัยเกษียณ กองทุนรวมทั่วไปอาจตอบโจทย์ได้ดีกว่าค่ะ”
ที่สำคัญ การวางแผนลงทุนใน “RMF” ควรพิจารณาร่วมกับเครื่องมือการออมเพื่อเกษียณอื่นๆ ที่มีอยู่แล้ว ไม่ว่าจะเป็น “กองทุนสำรองเลี้ยงชีพ” (PVD) หรือ “ประกันชีวิตแบบบำนาญ” เพื่อให้การใช้สิทธิลดหย่อนภาษีเกิดประโยชน์สูงสุดภายใต้เงื่อนไขที่กำหนด และไม่กระทบต่อความคล่องตัวทางการเงินในแต่ละช่วงชีวิต
สำหรับ “ไทร” หัวใจของการสร้างความมั่งคั่งจึงไม่ใช่การพยายามลงทุนให้มากที่สุด หรือมองหาผลตอบแทนที่สูงที่สุดอยู่ตลอดเวลา แต่เป็นการวางแผนให้เงินทุกส่วนทำงานร่วมกันอย่างมีประสิทธิภาพ ทั้งเงินที่เราหามาได้ เงินที่นำไปลงทุน และเงินที่สามารถประหยัดได้จากการบริหารภาษี
“หากเรามีเป้าหมายลงทุนระยะยาวอยู่แล้ว การเลือกใช้ ‘RMF’ ควบคู่กับ ‘DCA’ จึงเป็นอีกหนึ่งกลยุทธ์ที่น่าพิจารณา เพราะนอกจากจะช่วยสร้างวินัยในการสะสมเงินเพื่ออนาคตแล้ว ยังทำให้ ‘การวางแผนภาษี’ กลายเป็นส่วนหนึ่งของการสร้างความมั่งคั่งอย่างเป็นระบบอีกด้วยค่ะ”
เพราะการสร้าง “Wealth” ที่ดี อาจไม่จำเป็นต้องเริ่มจากการมีเงินลงทุนมากขึ้นเสมอไป แต่อาจเริ่มจากการ “รู้จักบริหารเงินที่เรามี” ให้สร้างคุณค่าได้มากขึ้นในระยะยาวเท่านั้นเอง