

“การมองระยะยาว”…ไม่ใช่การมองข้ามผลลัพธ์ระยะสั้น !!!
Wealth Sustainable: “สำหรับกองทุนบำนาญ เวลาไม่ใช่เพียงกรอบของการลงทุน แต่เป็นทั้งแหล่งสร้างมูลค่าและความรับผิดชอบ เงินที่บริหารในวันนี้ต้องยังคงทำหน้าที่ได้ดีในโลกอีกหลายทศวรรษข้างหน้า”
หากเงินก้อนหนึ่งมีเป้าหมายเพื่อรองรับชีวิตหลังเกษียณอีก 20–30 ปี คำถามสำคัญ คือ “ในอีก 20 ปีข้างหน้า ธุรกิจ ระบบเศรษฐกิจ และโลกที่เงินก้อนนี้ลงทุนอยู่ จะยังสร้างคุณค่าได้เพียงใด” ซึ่งนี่คือความหมายของ “The Long View” หรือ “มุมมองระยะยาว” ที่ทำให้ “กองทุนบำนาญ” ต้องคิดต่างจากผู้ลงทุนที่มีภาระผูกพันระยะสั้น
“ทั้งนี้ ไม่ได้หมายความว่าผลการดำเนินงานระยะสั้นไม่มีความสำคัญ แต่ทุกการตัดสินใจในวันนี้ต้องได้รับการประเมินควบคู่กับผลที่จะสะสมต่อเนื่องไปอีกหลายทศวรรษ เพราะเงินที่บริหารคือเงินออมเพื่ออนาคตของสมาชิกหลายช่วงวัยและหลายรุ่น”
สำหรับ “กองทุนบำนาญ” ระยะเวลาการลงทุนไม่ได้สิ้นสุดพร้อมรอบงบประมาณหรือวัฏจักรตลาดหนึ่งรอบ เพราะสมาชิกแต่ละคนมีช่วงเวลาจนถึงเกษียณแตกต่างกัน ขณะที่เงินออมดังกล่าวมีเป้าหมายรองรับการดำรงชีวิตหลังเกษียณอีกยาวนาน กองทุนจึงต้องบริหารทั้งผลตอบแทน สภาพคล่อง และความเสี่ยงให้เหมาะสมกับภาระในหลายช่วงเวลาไปพร้อมกัน
“การมองไกลจึงไม่ใช่การละเลยความผันผวนในวันนี้ แต่คือการแยกให้ออกระหว่างความผันผวนชั่วคราว กับความเสียหายถาวรที่ทำลายศักยภาพในการสร้างมูลค่าของสินทรัพย์ เช่น รูปแบบธุรกิจที่ปรับตัวไม่ทันกฎเกณฑ์ใหม่ สินทรัพย์ที่สูญเสียความสามารถในการแข่งขัน หรือธรรมาภิบาลที่บั่นทอนมูลค่าบริษัทอย่างต่อเนื่อง ความแตกต่างนี้มีนัยสำคัญอย่างยิ่งต่อเงินออมระยะยาว”
พลังสำคัญของการลงทุนระยะยาวคือ “การทบต้น” (Compounding) เมื่อผลตอบแทนที่เกิดขึ้นถูกนำไปลงทุนต่อ เวลาไม่เพียงเพิ่มจำนวนปี แต่ขยายฐานที่ใช้สร้างผลตอบแทนในรอบถัดไป ตัวอย่างเชิงคณิตศาสตร์ง่าย ๆ หากเงิน 100 บาทเติบโตเฉลี่ยปีละ 5% จะเพิ่มเป็นประมาณ 265 บาทใน 20 ปี และ 432 บาท ใน 30 ปี โดยยังไม่หักเงินเฟ้อ ค่าธรรมเนียม และภาษี ตัวเลขนี้ไม่ใช่การคาดการณ์ผลตอบแทน แต่ช่วยให้เห็นว่าเวลาเป็นทรัพยากรที่มีมูลค่า
ในทางกลับกัน “การสูญเสียเงินต้น” อย่างถาวรสามารถตัดวงจรการทบต้นได้ทันที การขาดทุน 30% ต้องอาศัยผลตอบแทนประมาณ 43% จึงจะกลับมาที่มูลค่าเดิม เพราะฐานเงินลงทุนเล็กลงแล้ว ดังนั้น หน้าที่ของ “กองทุนบำนาญ” จึงไม่ใช่แค่การหาผลตอบแทนสูงสุด แต่ต้องให้ความสำคัญกับการหลีกเลี่ยงความเสียหายที่ไม่อาจฟื้นคืน และรักษาความสามารถของพอร์ตในการสร้างผลตอบแทนตลอดช่วงเวลาในการลงทุน
นอกจาก “พลังดอกเบี้ยทบต้น” แล้ว “การบริหารความเสี่ยง” มีความสำคัญมากเช่นกัน กรณีของ “Pacific Gas and Electric Company” หรือ “PG&E” สะท้อนว่า ความเสี่ยงด้านสิ่งแวดล้อม โครงสร้างพื้นฐาน และธรรมาภิบาลสามารถกลายเป็นความเสียหายทางการเงินได้ บริษัทเข้าสู่กระบวนการล้มละลายในปี 2019 ท่ามกลางภาระสินไหมจากไฟป่าที่บริษัทประเมินว่าอาจสูงกว่า 30,000 ล้านดอลลาร์สหรัฐ กรณีนี้ไม่ได้เกิดจาก “สภาพภูมิอากาศ” เพียงปัจจัยเดียว แต่เป็นผลร่วมของสภาพอากาศที่รุนแรงขึ้น การบริหารโครงข่ายไฟฟ้า การบำรุงรักษาสินทรัพย์ และการกำกับดูแลความเสี่ยง
“ดังนั้น การพิจารณาประเด็นความเสี่ยงจึงต้องมองอย่างรอบด้าน โดยเฉพาะ ‘ความเสี่ยง ESG’ ที่มักเชื่อมโยงและขยายผลซึ่งกันและกัน สิ่งที่เริ่มจากเหตุการณ์ทางกายภาพอาจนำไปสู่ความรับผิดทางกฎหมาย ต้นทุนเงินทุนที่สูงขึ้น การหยุดชะงักของธุรกิจ และการสูญเสียความเชื่อมั่น หากผู้ลงทุนประเมินเพียงงบการเงินในอดีต ก็อาจมองไม่เห็นความเปราะบางที่กำลังก่อตัวอยู่ข้างหน้า”
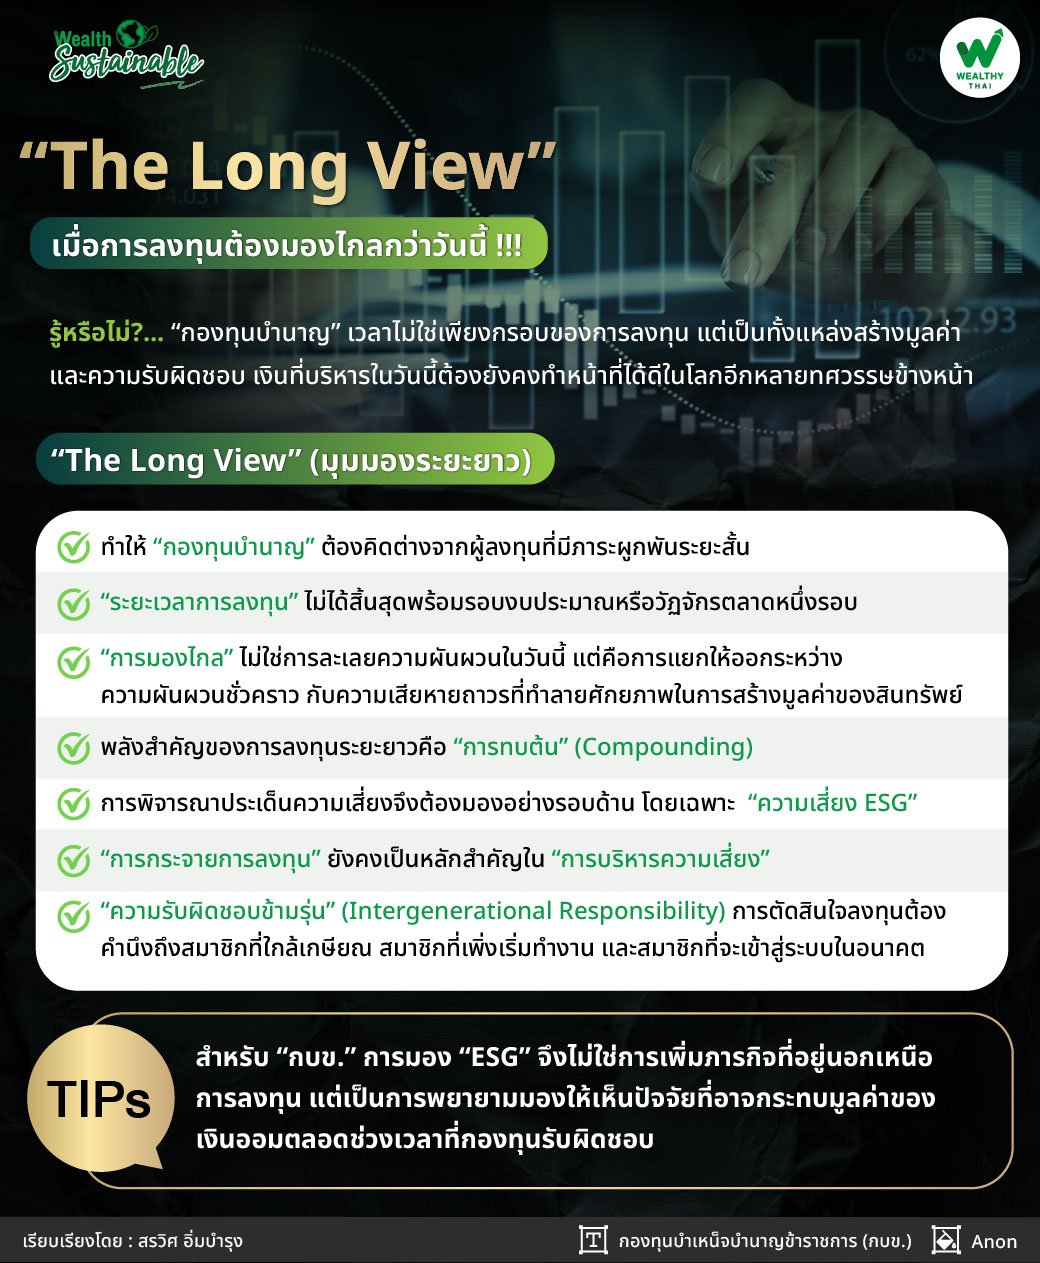
“การกระจายการลงทุน” ยังคงเป็นหลักสำคัญใน “การบริหารความเสี่ยง” จึงเห็นได้ว่า “กองทุนบำนาญขนาดใหญ่” มักลงทุนครอบคลุมหลายอุตสาหกรรม หลายสินทรัพย์ และหลายภูมิภาค แต่ความเสี่ยงบางประเภท เช่น การเปลี่ยนแปลงสภาพภูมิอากาศ ความเสื่อมโทรมของธรรมชาติ ความไม่มั่นคงทางสังคม หรือมาตรฐานธรรมาภิบาลที่อ่อนแอ สามารถกระทบหลายสินทรัพย์พร้อมกัน จึงไม่อาจหลีกเลี่ยงได้ด้วยการย้ายเงินจากบริษัทหนึ่งไปสู่อีกบริษัทหนึ่งเพียงอย่างเดียว
“ซึ่ง แนวคิด ‘Universal Ownership’ อธิบายว่า ผู้ลงทุนสถาบันที่ถือครองสินทรัพย์อย่างกว้างขวางย่อมมีผลตอบแทนผูกพันกับคุณภาพของระบบเศรษฐกิจโดยรวม ต้นทุนทางสิ่งแวดล้อมหรือสังคมที่บริษัทหนึ่งผลักออกไปนอกรั้วกิจการ อาจย้อนกลับมาเป็นต้นทุนของบริษัทอื่น ผู้บริโภค ภาครัฐ และท้ายที่สุดคือพอร์ตของผู้ลงทุนเอง ด้วยเหตุนี้ การบริหารความเสี่ยงระยะยาวจึงต้องมองทั้งระดับบริษัท ระดับพอร์ต และระดับระบบ”
มุมมองดังกล่าวไม่ได้ลดทอนวินัยด้านผลตอบแทน แต่มีส่วนช่วยให้การวิเคราะห์ครบถ้วนขึ้น นักลงทุนยังต้องพิจารณามูลค่า ราคา สภาพคล่อง และความเหมาะสมของสินทรัพย์เช่นเดิม แต่เพิ่มคำถามว่า ความเสี่ยงใดอาจสะสมข้ามเวลา ความเสียหายใดอาจกระจายไปทั้งระบบ และผู้ถือสินทรัพย์สามารถใช้บทบาทของตนลดความเสี่ยงเหล่านั้นได้อย่างไร
อีกมิติหนึ่งที่ทำให้ “กองทุนบำนาญ” ต่างจากผู้ลงทุนระยะสั้น คือความรับผิดชอบข้ามรุ่น (Intergenerational Responsibility) การตัดสินใจลงทุนต้องคำนึงถึงสมาชิกที่ใกล้เกษียณ สมาชิกที่เพิ่งเริ่มทำงาน และสมาชิกที่จะเข้าสู่ระบบในอนาคต การรับความเสี่ยงมากเกินไปอาจกระทบผู้ที่ไม่มีเวลาเพียงพอให้พอร์ตฟื้นตัว ขณะที่การระมัดระวังมากเกินไปในระยะยาวก็อาจทำให้เงินออมไม่เติบโตทันเงินเฟ้อและอายุที่ยืนขึ้น
บริบทของประเทศไทยทำให้โจทย์นี้ชัดขึ้น ผลสำรวจของ “สำนักงานสถิติแห่งชาติ” ระบุว่า ประชากรอายุ 60 ปี ขึ้นไปเพิ่มจาก 6.8% ของประชากรในปี 2537 เป็น 20.0% หรือประมาณ 14.03 ล้านคนในปี 2567 ขณะที่อัตราส่วนเกื้อหนุนลดจากประชากรวัยทำงาน 9.3 คนต่อผู้สูงอายุหนึ่งคน เหลือเพียง 3.2 คน การเปลี่ยนแปลงนี้สะท้อนแรงกดดันรอบตัวสมาชิก ทั้งอายุหลังเกษียณที่ยาวขึ้น ค่าใช้จ่ายด้านสุขภาพ และความสามารถของครอบครัวในการเกื้อหนุนที่ลดลง
“ดังนั้น ‘ความรับผิดชอบข้ามรุ่น’ ไม่ใช่การทำให้ทุกคนได้รับผลลัพธ์เหมือนกัน แต่คือการออกแบบการลงทุนและบริการสมาชิกให้แต่ละช่วงวัยได้รับความเสี่ยงที่เหมาะสม มีโอกาสสร้างผลตอบแทนเพียงพอ และสามารถตัดสินใจบนข้อมูลที่เข้าใจได้”
สำหรับ “กบข.” The Long View เริ่มจาก “Fiduciary Duty” หรือหน้าที่ที่ต้องบริหารเงินของสมาชิกด้วยความซื่อสัตย์ รอบคอบ และคำนึงถึงประโยชน์ระยะยาว การมอง “ESG” จึงไม่ใช่การเพิ่มภารกิจที่อยู่นอกเหนือการลงทุน แต่เป็นการพยายามมองให้เห็นปัจจัยที่อาจกระทบมูลค่าของเงินออมตลอดช่วงเวลาที่กองทุนรับผิดชอบ
“โดย ‘มุมมองระยะยาว’ นี้ ถูกแปลงเป็นการตัดสินใจหลายระดับ ตั้งแต่การกำหนดสัดส่วนสินทรัพย์ การออกแบบแผนการลงทุนที่เหมาะกับช่วงชีวิต การคัดเลือกและติดตามผู้จัดการกองทุน ไปจนถึงการใช้สิทธิในฐานะเจ้าของสินทรัพย์ โดยเฉพาะเมื่อสมาชิกส่วนใหญ่ยังอยู่ในแผนการลงทุนที่ ‘กบข.’ ออกแบบเป็นทางเลือกตั้งต้น คุณภาพของการออกแบบดังกล่าวจึงมีผลโดยตรงต่อเส้นทางเงินออมของสมาชิกจำนวนมาก”
อย่างไรก็ดี “การมองระยะยาว” ไม่ใช่การมองข้ามผลลัพธ์ระยะสั้น การตัดสินใจยังต้องตั้งอยู่บนข้อมูล ความมีนัยสำคัญทางการเงิน ราคา และระดับความเสี่ยงที่ยอมรับได้ เพียงแต่ต้องไม่ปล่อยให้แรงกดดันระยะสั้นบดบังความเสี่ยงที่กำลังก่อตัว หรือทำให้พลาดโอกาสจากการเปลี่ยนแปลงเชิงโครงสร้าง ซึ่งบทความตอนต่อไปจะขยายความว่า “การมองไกล” ถูกแปลงเป็นกระบวนการที่จับต้องและตรวจสอบได้อย่างไร
อ้างอิง
-
Hawley, J. P., & Williams, A. T. (2000). The Rise of Fiduciary Capitalism: How Institutional Investors Can Make Corporate America More Democratic.
-
Pacific Gas and Electric Company. (2020). Annual Report for the year ended December 31, 2019 (Form 10-K).
-
Principles for Responsible Investment. (2024). PRI Annual Report 2024.
-
สำนักงานสถิติแห่งชาติ. (2567). บทสรุปสำหรับผู้บริหาร การสำรวจประชากรสูงอายุในประเทศไทย พ.ศ.
-
กองทุนบำเหน็จบำนาญข้าราชการ. ข้อมูลสมาชิกและแผนการลงทุนของสมาชิก.