

“ESG” กับ “ผลการดำเนินงานทางการเงิน”... มีความสัมพันธ์ “เชิงบวก” !!!
Wealth Sustainable: “สำหรับ ‘กองทุนบำนาญ’ การลงทุนอย่างยั่งยืนไม่ใช่การเลือกระหว่างผลตอบแทนกับความรับผิดชอบ แต่คือการมองความเสี่ยงให้ไกลพอเพื่อรักษาและสร้างมูลค่าของเงินออมสมาชิกให้เติบโตข้ามช่วงเวลาและข้ามรุ่น”
โลกการลงทุนในวันนี้ไม่ได้เผชิญ “ความเสี่ยง” เพียงมิติเดียว หากเป็นความเสี่ยงหลายด้านที่เกิดขึ้นพร้อมกันและส่งผ่านถึงกัน ตั้งแต่การเปลี่ยนแปลงสภาพภูมิอากาศ ความขัดแย้งทางภูมิรัฐศาสตร์ การเปลี่ยนผ่านของเทคโนโลยีไปจนถึงโครงสร้างประชากรที่กำลังก้าวเข้าสู่สังคมสูงวัย
ในบริบทเช่นนี้ คำถามของผู้ลงทุนระยะยาวจึงไม่ควรหยุดอยู่ที่ว่า “สินทรัพย์ใดจะให้ผลตอบแทนสูงที่สุดในปีหน้า” แต่ต้องถามต่อว่า “ผลตอบแทนนั้นเกิดขึ้นบนความเสี่ยงแบบใด และยังสามารถรักษามูลค่าไว้ได้หรือไม่ในอีก 10, 20 หรือ 30 ปีข้างหน้า”
คำถามนี้มีความสำคัญอย่างยิ่งสำหรับ “กองทุนบำนาญ” เพราะเงินที่เราบริหารไม่ใช่เงินทุนที่มีกรอบเวลาสั้น แต่เป็นเงินออมเพื่อชีวิตหลังเกษียณของสมาชิกหลายรุ่น ปัจจุบันสินทรัพย์ของกองทุนบำนาญใน 22 ตลาดหลักทั่วโลกมีมูลค่ารวมประมาณ 58.5 ล้านล้านดอลลาร์สหรัฐ (Thinking Ahead Institute, 2025) ขนาดของเงินทุนดังกล่าวทำให้กองทุนบำนาญไม่ได้เป็นเพียง “ผู้รับผล” จากตลาด แต่เป็นหนึ่งในผู้ลงทุนที่มีศักยภาพในการกำหนดทิศทางและมาตรฐานของตลาดทุนในระยะยาว
“ESG” ในมุมของผู้ลงทุน: จาก “คุณค่า” สู่ “ความเสี่ยงและผลตอบแทน”
ในช่วงที่ผ่านมา “ESG” หรือปัจจัยด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล มักถูกอธิบายในฐานะเรื่องของความรับผิดชอบต่อสังคม จนทำให้เกิดความเข้าใจว่า การลงทุนแบบ “ESG” อาจหมายถึงการยอมลดผลตอบแทนเพื่อแลกกับการ “ทำสิ่งที่ดี” สำหรับผู้ลงทุนสถาบัน โดยเฉพาะกองทุนบำนาญ กรอบคิดดังกล่าวอาจแคบเกินไป
“ในความเป็นจริง ‘ESG’ มีความสำคัญต่อการลงทุนเพราะปัจจัยเหล่านี้สามารถกลายเป็นความเสี่ยงทางการเงินได้ บริษัทที่ไม่เตรียมพร้อมต่อการเปลี่ยนผ่านด้านสภาพภูมิอากาศอาจเผชิญต้นทุนที่สูงขึ้น สินทรัพย์ที่ด้อยค่าลง หรือกฎเกณฑ์ใหม่ที่กระทบรูปแบบธุรกิจ บริษัทที่มีปัญหาด้านแรงงานหรือสิทธิมนุษยชนในห่วงโซ่อุปทานอาจเผชิญความเสียหายต่อชื่อเสียงและการดำเนินงาน ขณะที่ธรรมาภิบาลที่อ่อนแอสามารถนำไปสู่การตัดสินใจที่ทำลายมูลค่าของผู้ถือหุ้นได้โดยตรง”
ด้วยเหตุนี้ การพิจารณา “ESG” จึงไม่ใช่การเพิ่ม “เงื่อนไขทางศีลธรรม” เข้าไปในกระบวนการลงทุน หากเป็นการเพิ่มมิติของข้อมูลเพื่อให้ประเมินความเสี่ยง โอกาส และคุณภาพของผลตอบแทนได้รอบด้านขึ้น ทิศทางของผู้ลงทุนสถาบันทั่วโลกก็สะท้อนเรื่องนี้ ปัจจุบัน “PRI” มีผู้ลงนามมากกว่า 5,000 แห่ง ครอบคลุมสินทรัพย์ภายใต้การบริหารจำนวนมหาศาล
“ขณะที่ผลสำรวจของ ‘FTSE Russell’ ระบุว่า ‘Asset Owner’ จำนวนมากนำประเด็นด้านความยั่งยืนมาใช้ในการตัดสินใจลงทุน และแรงจูงใจสำคัญคือการปรับปรุงผลตอบแทนเมื่อเทียบกับความเสี่ยง (risk-adjusted performance)”
หลักฐานทางวิชาการเองก็ไม่ได้ชี้ว่า “ESG” จะสร้างผลตอบแทนส่วนเพิ่มในทุกกรณี แต่สะท้อนอย่างน่าสนใจว่า การบริหารประเด็น “ESG” ที่ดีมีความสัมพันธ์กับผลการดำเนินงานทางการเงินในหลายบริบท งานวิเคราะห์ของ Friede, Busch และ Bassen ซึ่งรวบรวมงานศึกษาเชิงประจักษ์มากกว่า 2,000 ชิ้น พบว่างานวิจัยส่วนใหญ่ให้ผลที่ไม่เป็นลบ และจำนวนมากพบความสัมพันธ์เชิงบวกระหว่าง “ESG” กับ “ผลการดำเนินงานทางการเงิน”
“ประเด็นสำคัญจึงไม่ใช่การมอง ‘ESG’ เป็น ‘สูตรสำเร็จในการสร้างผลตอบแทน’ แต่เป็นการใช้ข้อมูล ‘ESG’ เพื่อยกระดับคุณภาพของการตัดสินใจลงทุนระยะยาว”
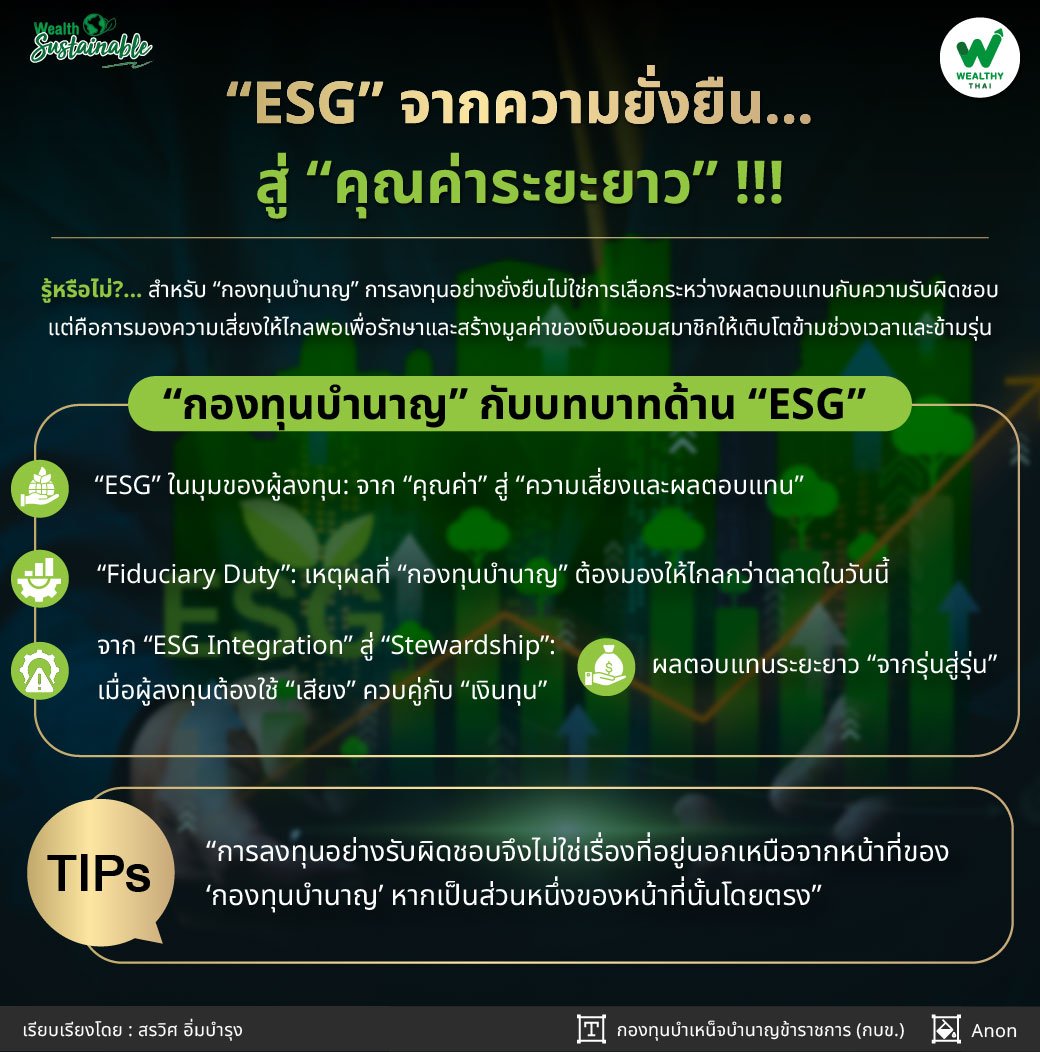
“Fiduciary Duty”: เหตุผลที่ “กองทุนบำนาญ” ต้องมองให้ไกลกว่าตลาดในวันนี้
สำหรับ “กบข.” จุดตั้งต้นของเรื่องนี้คือ “Fiduciary Duty” หรือหน้าที่ในการบริหารเงินของสมาชิกด้วยความรอบคอบ ระมัดระวัง และคำนึงถึงประโยชน์ระยะยาวของสมาชิกเป็นสำคัญ หน้าที่ดังกล่าวทำให้เราไม่สามารถมองเฉพาะผลตอบแทนในช่วงเวลาหนึ่ง หรือให้ความสำคัญกับ “ESG” โดยแยกออกจากหลักการลงทุนได้
สิ่งที่เราต้องทำคือพิจารณาว่า ปัจจัยใดมีนัยสำคัญต่อ “ความเสี่ยง” และ “ผลตอบแทน” ของสินทรัพย์ แล้วนำปัจจัยเหล่านั้นเข้าสู่กระบวนการลงทุนอย่างมีวินัย หากความเสี่ยงด้านภูมิอากาศ ธรรมาภิบาล สิทธิมนุษยชน หรือการเปลี่ยนแปลงทางสังคมสามารถกระทบกระแสเงินสด ต้นทุนเงินทุน ความสามารถในการแข่งขัน หรือมูลค่าของกิจการในอนาคต การละเลยข้อมูลเหล่านี้ย่อมไม่สอดคล้องกับการลงทุนอย่างรอบคอบในฐานะผู้ดูแลเงินบำนาญ
ในอีกด้านหนึ่ง ความเป็น “กองทุนบำนาญ” ทำให้เรามี “เวลา” เป็นทั้งข้อได้เปรียบและความรับผิดชอบ เราสามารถลงทุนผ่านวัฏจักรเศรษฐกิจและมองเห็นคุณค่าที่เกิดขึ้นในระยะยาว แต่ในเวลาเดียวกัน เราต้องรับผิดชอบต่อสมาชิกที่อยู่ต่างช่วงวัย ตั้งแต่ผู้ที่เพิ่งเริ่มรับราชการไปจนถึงผู้ที่กำลังจะเกษียณ การสร้างผลตอบแทนระยะยาวจึงต้องตั้งอยู่บน “ความสมดุล” ระหว่างการแสวงหาโอกาส การควบคุมความเสี่ยง และการรักษาความแข็งแรงของระบบเศรษฐกิจและตลาดทุนที่พอร์ตของเราพึ่งพาอยู่
จาก “ESG Integration” สู่ “Stewardship”: เมื่อผู้ลงทุนต้องใช้ “เสียง” ควบคู่กับ “เงินทุน”
การบูรณาการ “ESG” ในการวิเคราะห์หลักทรัพย์เป็นเพียงส่วนหนึ่งของบทบาทผู้ลงทุนสถาบัน อีกบทบาทที่สำคัญไม่แพ้กันคือ “Stewardship” หรือการทำหน้าที่ในฐานะเจ้าของสินทรัพย์อย่างรับผิดชอบ ผ่านการใช้สิทธิออกเสียง การติดตามบริษัทที่ลงทุน และการทำ “Engagement” เพื่อสนับสนุนให้บริษัทจัดการประเด็นที่มีนัยสำคัญต่อมูลค่าระยะยาวได้ดีขึ้น
สำหรับ “ผู้ลงทุนระยะยาว” การขายสินทรัพย์ทุกครั้งที่พบปัญหาอาจไม่ใช่คำตอบที่ดีที่สุดเสมอไป ในบางกรณี การพูดคุยกับบริษัทอย่างมีข้อมูล กำหนดความคาดหวังที่ชัดเจน ติดตามความคืบหน้า และใช้สิทธิของผู้ถือหุ้นอย่างเหมาะสม สามารถช่วยลดความเสี่ยงและรักษามูลค่าของการลงทุนได้มากกว่า นี่คือเหตุผลที่ “Stewardship” และ “Engagement” กำลังกลายเป็นส่วนสำคัญของแนวปฏิบัติของผู้ลงทุนสถาบันทั่วโลก
“กบข. มองบทบาทนี้มากกว่าการบริหารพอร์ตของตนเอง เพราะในฐานะนักลงทุนสถาบันระยะยาว เรามีความรับผิดชอบที่จะช่วยยกระดับระบบนิเวศของตลาดทุนไทยด้วย การส่งสัญญาณว่าผู้ลงทุนให้ความสำคัญกับการเปิดเผยข้อมูลที่มีคุณภาพ ธรรมาภิบาลที่เข้มแข็ง การจัดการความเสี่ยงด้านสิ่งแวดล้อมและสังคม ตลอดจนการเปลี่ยนผ่านที่มีแผนและวัดผลได้ จะช่วยให้มาตรฐานของตลาดค่อยๆ ยกระดับขึ้น และท้ายที่สุดตลาดที่มีคุณภาพย่อมเป็นประโยชน์ต่อผู้ลงทุนและสมาชิกของกองทุนเอง”
ผลตอบแทนระยะยาว “จากรุ่นสู่รุ่น”
จุดยืนของ “กบข.” ต่อ “ESG” จึงไม่ได้ตั้งอยู่บนความคิดว่า “ความยั่งยืนต้องมาก่อนผลตอบแทน” หรือ “ผลตอบแทนต้องมาก่อนความยั่งยืน” เพราะสำหรับกองทุนบำนาญ ทั้งสองเรื่องไม่ควรถูกแยกออกจากกัน เป้าหมายของเราคือการสร้างผลตอบแทนที่เหมาะสมภายใต้ระดับความเสี่ยงที่ยอมรับได้ และทำให้ผลตอบแทนนั้นมีความยั่งยืนเพียงพอที่จะส่งต่อคุณค่าให้สมาชิกจากรุ่นหนึ่งไปสู่อีกรุ่นหนึ่ง
ดังนั้น “ESG” สำหรับ “กบข.” จึงเป็นทั้ง “เลนส์” ที่ช่วยให้เราเห็นความเสี่ยงที่งบการเงินในวันนี้อาจยังสะท้อนไม่ครบ และเป็น “เครื่องมือเชิงกลยุทธ์” ที่ผู้ลงทุนสามารถใช้ผลักดันให้บริษัทและตลาดปรับตัวไปในทิศทางที่แข็งแรงขึ้น แต่ทุกการดำเนินการต้องอยู่บนฐานของข้อมูล ความมีนัยสำคัญทางการเงิน ความรอบคอบ และ Fiduciary Duty ต่อสมาชิก
ในโลกที่ “ความเสี่ยงระยะยาว” กำลังกลายเป็น “ความเสี่ยงทางการเงิน” อย่างรวดเร็ว การลงทุนอย่างรับผิดชอบจึงไม่ใช่เรื่องที่อยู่นอกเหนือจากหน้าที่ของ “กองทุนบำนาญ” หากเป็นส่วนหนึ่งของหน้าที่นั้นโดยตรง และนี่คือฐานคิดสำคัญของ “ESG Leadership” ที่ “กบข.” ต้องการขับเคลื่อน—ไม่ใช่เพียงเพื่อให้พอร์ตลงทุนของเราพร้อมรับอนาคต แต่เพื่อร่วมสร้างตลาดทุนที่มีคุณภาพ แข็งแรง และสามารถสร้างมูลค่าในระยะยาวให้กับสมาชิกและเศรษฐกิจไทยไปพร้อมกัน
อ้างอิง
Thinking Ahead Institute (2025). Global Pension Assets Study 2025.
FTSE Russell (2025). 8th Annual Sustainable Investment Asset Owner Survey.
Principles for Responsible Investment (PRI) (2024). PRI Signatory Update.
Friede, G., Busch, T., & Bassen, A. (2015). ESG and financial performance: aggregated evidence from more than 2,000 empirical studies. Journal of Sustainable Finance & Investment.
OECD (2025). Institutional Investor Engagement and Stewardship.