“ครัวเรือนไทย” ปี26 แบกหนี้อ่วมเฉลี่ย 7.94 แสนบาท… แก้ปัญหาด้วยการ “กู้ยืม” มากสุด 45%... ส่วน “หนี้บัตรเครดิต” พบมากสุด 55.1% !!!
Wealthy Way: รู้หรือไม่?....ปี26 “ครัวเรือนไทย” 91.8% มี “ภาระหนี้สิน” โดยมีหนี้เฉลี่ย 794,945 บาท/ครัวเรือน และมีภาระ “ผ่อนชำระหนี้” เฉลี่ย 21,935.31 บาท/เดือน (ที่มา: ศูนย์พยากรณ์เศรษฐกิจและธุรกิจ ม.หอการค้าไทย)
ข้อมูลของ “ธ.แห่งประเทศไทย” (BOT) ระบุว่า ครึ่งหนึ่งของคนไทยวัย 30 ปี “มีหนี้” แล้ว และวัย 70 ปี ยัง “แบกหนี้” เฉลี่ยเกือบ 3 แสนบาท มีเพียง 14% ที่ออมได้ตามแผนเกษียณ
ในไตรมาสที่1/26 ภาพรวม “หนี้ครัวเรือนไทย” มีมูลค่าเพิ่มขึ้นเป็น 16.41 ล้านล้านบาท แต่มีสัดส่วนลดลงเหลือ 85.9% ต่อ GDP เนื่องจากความระมัดระวังของสถาบันการเงินในการปล่อยกู้และความสามารถของครัวเรือนที่ยังอ่อนแออยู่นั่นเอง
เห็นตัวเลข “หนี้ครัวเรือนไทย” แบบนี้แล้ว อดท้อไม่ได้...ไม่รู้ว่า “จะรวยวันไหน” กัน?
วันนี้ ทีมงาน ‘Wealthythai’ มีข้อมูลที่น่าสนใจเกี่ยวกับ “หนี้ครัวเรือนไทย” มาฝากกัน
“ครัวเรือนไทย” ปี26 แบกหนี้อ่วมเฉลี่ย 7.94 แสนบาท ผ่อนต่อเดือน 2.2 หมื่นบาท...พุ่ง “สูงสุด” รอบ 18 ปี ส่อแบกภาระยาวถึงวัยเกษียณ
จากข้อมูลของ “ศูนย์พยากรณ์เศรษฐกิจและธุรกิจ ม.หอการค้าไทย” ระบุว่า ผลสำรวจสถานภาพ “หนี้ครัวเรือนไทยปี26” พบว่า จำนวนหนี้สินครัวเรือนเฉลี่ยต่อครัวเรือนอยู่ที่ 794,945.49 บาท (เพิ่มขึ้น 7.3%) ซึ่งเป็นตัวเลขที่สูงที่สุดนับตั้งแต่เริ่มทำการสำรวจมาในรอบ 18 ปี (ตั้งแต่ปี2009) แบ่งเป็นหนี้ “ในระบบ” 77.2% และ “หนี้นอกระบบ” 22.8%
“การผ่อนชำระ” รวม 21,935.3 บาท/เดือน (เพิ่มขึ้น 8.11%) แบ่งเป็น “ในระบบ” 21,305.17 บาท (เพิ่มขึ้น 17.29%) และ “นอกระบบ” 7,422.51 บาท (เพิ่มขึ้น 3.52%) ซึ่งสะท้อนว่าคนไทยไม่สามารถผ่อนคลายภาระหนี้ได้แม้จะเกษียณไปแล้วถึง 10 ปี ทำให้การใช้ชีวิตหลังเกษียณมีความเสี่ยงต่อการเกิด “NPL” หรือไม่สามารถดูแลตัวเองได้ และมีประชาชนเพียงประมาณ 14% เท่านั้นที่สามารถออมเงินได้ตามแผนที่วางไว้ก่อนเกษียณ
“ส่วนการคาดการณ์สถานการณ์ ‘หนี้ครัวเรือนไทย’ ในอีก 1 ปีข้างหน้า เมื่อประเมินมุมมองต่อสถานการณ์หนี้ในอนาคต พบว่า กลุ่มตัวอย่างมองอนาคตหนี้แย่ลงในภาพรวม ‘เท่าเดิม’ ที่ 25.9%, ‘แย่ลง’ เล็กน้อย 25.2% และ ‘ไม่ทราบ/ไม่แน่ใจ’ 20.1% ตามลำดับ”
จากข้อมูลของ “BOT” ในรอบ 5 ปีที่ผ่านมา หลังระดับ “หนี้ครัวเรือน” พุ่งเกิน 80% ของ GDP พบว่า การก่อหนี้เริ่มเกิดขึ้นตั้งแต่อายุ 30 ปี ซึ่งเป็นกลุ่ม “Gen Y” และ “Gen Z” โดยหากเป็นการกู้ซื้อยานพาหนะและสามารถผ่อนชำระได้ตามปกติจะถือเป็นการเข้าสู่ระบบเครดิตบูโร แต่หากกลุ่ม “Gen Y” นำเงินในอนาคตมาใช้เร็วเกินไปและขาดความสามารถในการชำระหนี้ จะกลายเป็นความเสี่ยงสำคัญ
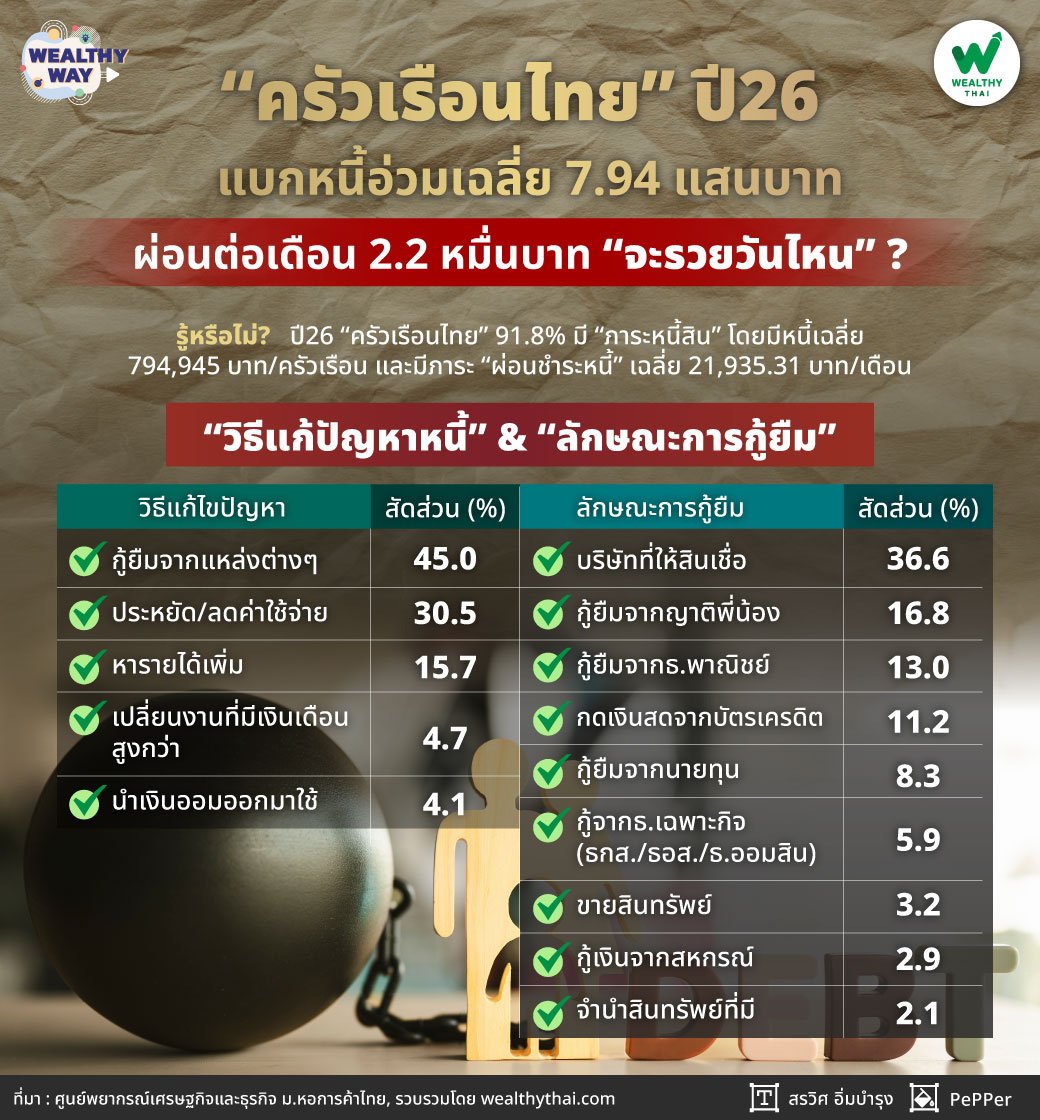
“ครัวเรือนไทย” แก้ปัญหาหนี้ด้วยการ “กู้ยืม” มากสุด 45%...ส่วน “หนี้บัตรเครดิต” พบมากสุด 55.1%
เมื่อ “ครัวเรือนไทย” มีหนี้ วิธีการแก้ปัญหาหลักๆ ประกอบด้วย 1) กู้ยืมจากแหล่งต่างๆ 45.0%, 2) ประหยัด/ลดค่าใช้จ่าย 30.5%, 3) หารายได้เพิ่ม 15.7%, 4) เปลี่ยนงานที่มีเงินเดือนสูงกว่า 4.7% และ 5) นำเงินออมออกมาใช้ 4.10%
โดยในส่วนของการ “กู้ยืม” นั้น หลักๆ จะมาจาก 5 แหล่งที่สำคัญ คิดเป็นสัดส่วนรวมกันกว่า 85.9% ได้แก่ 1) บริษัทที่ให้สินเชื่อ 36.6%, 2) กู้ยืมจากญาติพี่น้อง 16.8%, 3) กู้ยืมจากธ.พาณิชย์ 13.0%, 4) กดเงินสดจากบัตรเครดิต 11.2% และ 5) กู้ยืมจากนายทุน 8.3% ตามลำดับ”
โดย “ประเภทหนี้” ที่พบมากที่สุด ได้แก่ 1) บัตรเครดิต 55.1%, 2) สินเชื่อส่วนบุคคล 45.8%, 3) สินเชื่อยานพาหนะ 41.9%, 4) สินเชื่อธุรกิจ 33.6% และ 5) สินเชื่อที่อยู่อาศัย 27.2%
อีกประเด็นที่น่าสนใจ คือ “BNPL” (Buy Now Pay Later) ที่เพิ่มขึ้น 14.2% จาก 6.2% ในปี2025 สะท้อนบทบาทที่เพิ่มขึ้นของสินเชื่อรูปแบบใหม่ในพฤติกรรมการใช้จ่ายของผู้บริโภค
“การเก็บออมของประชาชนลดลงอย่างชัดเจนเมื่อเทียบกับปีก่อน เนื่องจากรายได้ที่หามาได้ต้องนำไปใช้จ่ายดูแลค่าครองชีพในชีวิตประจำวันทั้งหมด ขณะที่ ‘โครงสร้างผู้มีรายได้ในครัวเรือน’ ส่วนใหญ่มีเพียง 1-2 คน แต่ต้องแบกรับดูแลผู้ไม่มีรายได้ในครอบครัวจำนวน 3-5 คน คิดเป็นสัดส่วนสูงถึง 45% และหากมีผู้ไม่มีรายได้มากกว่า 5 คนขึ้นไป สัดส่วนจะสูงถึงเกือบ 60% ซึ่งหากเกิดเหตุสะดุดทางเศรษฐกิจ จะทำให้ปัญหาหนี้ครัวเรือนหวนกลับมาเป็นวิกฤตทันที”
“หนี้ครัวเรือน” ปี26 จากการสำรวจดังกล่าว สอดคล้องกับภาวะเศรษฐกิจที่ยังฟื้นตัวไม่เด่นชัด รายได้ของประชาชนและภาคธุรกิจเพิ่มขึ้นไม่มาก หลายครัวเรือนจึงต้องพึ่งพาสินเชื่อเพื่อประคองสภาพคล่อง ขณะที่ภาระค่าครองชีพ โดยเฉพาะต้นทุนด้านพลังงาน ยังคงกดดันกำลังซื้อและความสามารถในการชำระหนี้ของประชาชนอย่างต่อเนื่อง แล้วแบบนี้ “ครัวเรือนไทย” จะรวยกันกี่โมง?