


“หุ้นกู้มีปัญหา” 9M26 สุทธิอยู่ที่ 6.6 พันลบ. ไตรมาส4/26 มี “หุ้นกู้ระยะยาว” ครบกำหนด 1.7 แสนลบ. เป็น “High Yield” เพียง 7% เท่านั้น !!!

Wealthy Way: รู้หรือไม่?...“หุ้นกู้มีปัญหา” แม้จะยังเพิ่มขึ้นต่อเนื่อง แต่ไม่มาก “จำกัดวง” ถือเป็น “New Normal” ในตลาดตราสารหนี้ไทยในปัจจุบัน
ต้องไม่ลืมว่า...“ตลาดตราสารหนี้ไทย” เองนั้น ส่วนใหญ่กว่า 90% นั้น เป็น “Investment Grade”
ภาพของ “หุ้นกู้มีปัญหา” ในตลาดตราสารหนี้ไทย จึงไม่ต่างอะไรกับ “หนี้ที่ไม่ก่อให้เกิดรายได้” (NPL) ในระบบแบงก์พาณิชย์นั่นเอง
นักลงทุนเองก็ “ระมัดระวัง” มากขึ้น สะท้อนภาพของตราสารหนี้กลุ่ม “High Yield” ที่สัดส่วนขายได้ต่อมูลค่าเสนอขายที่น้อยกว่ากลุ่ม “Investment Grade” ชัดเจน
ภาพรวม “หุ้นกู้มีปัญหา” ในช่วง 9 เดือนแรกปี26 เป็นยังไงบ้างนั้น ทีมงาน ‘Wealthythai’ สรุปเอาไว้ให้เรียบร้อยแล้ว ตามไปดูพร้อมๆ กันได้เลย
“หุ้นกู้มีปัญหา” ช่วง 9 เดือนแรกปี26 มูลค่า 2.9 หมื่นล้านบาท...แต่เป็น “หุ้นกู้มีปัญหาสุทธิ” เพียง 6.6 พันล้านบาท เท่านั้น
สำหรับ “หุ้นกู้” สิ้นไตรมาสที่3/26 มีมูลค่าคงค้าง 4.5 ล้านล้านบาท ทรงตัวจากสิ้นปี25 ที่ผ่านมา แบ่งเป็น “หุ้นกู้ระยะยาว” 4.19 ล้านล้านบาท คิดเป็น 93% ลดลง 2.78% จากสิ้นปี25 และ “หุ้นกู้ระยะสั้น” อีก 0.30 ล้านล้านบาท คิดเป็น 7% เพิ่มขึ้น 50% จากสิ้นปี25
โดยมีมูลค่าการออก “หุ้นกู้ระยะยาว” ช่วงครึ่ง 9 เดือนแรกปี26 รวม 629,662 ล้านบาท ลดลง -1.61% จากช่วงเดียวกันของปีก่อน เป็นการออกที่ลดลงทั้งในกลุ่ม “Investment Grade” อยู่ที่ 593,418 ล้านบาท ลดลง -1.15% จากช่วงเดียวกันของปีก่อน และกลุ่ม “High Yield” 36,244 ล้านบาท ลดลง -8.65% จากช่วงเดียวกันของปีก่อน
“ทั้งนี้พบว่าหุ้นกู้กลุ่ม ‘Investment Grade’ ที่ครบอายุในช่วง 9 เดือนแรกปี26 อยู่ที่ 628,450 ล้านบาท มียอดออกใหม่ 593,418 ล้านบาท ในขณะที่กลุ่ม ‘High Yield’ ครบกำหนด 58,311 ล้านบาท มียอดออกเพียง 36,244 ล้านบาท ต่ำกว่าที่ครบกำหนดทั้ง 2 กลุ่ม โดยเฉพาะในหุ้นกู้กลุ่ม ‘High Yield’ ทำให้การออกขายน้อยลงและขายได้ยากขึ้น นักลงทุนให้ความสำคัญในเรื่องของคุณภาพตราสารหนี้มากขึ้น ซึ่งทำให้ภาพรวมหุ้นกู้ในภาพรวมไม่ได้รับผลกระทบแต่ประการใด เพราะส่วนใหญ่เป็นกลุ่ม ‘Investment Grade’ อยู่แล้ว”
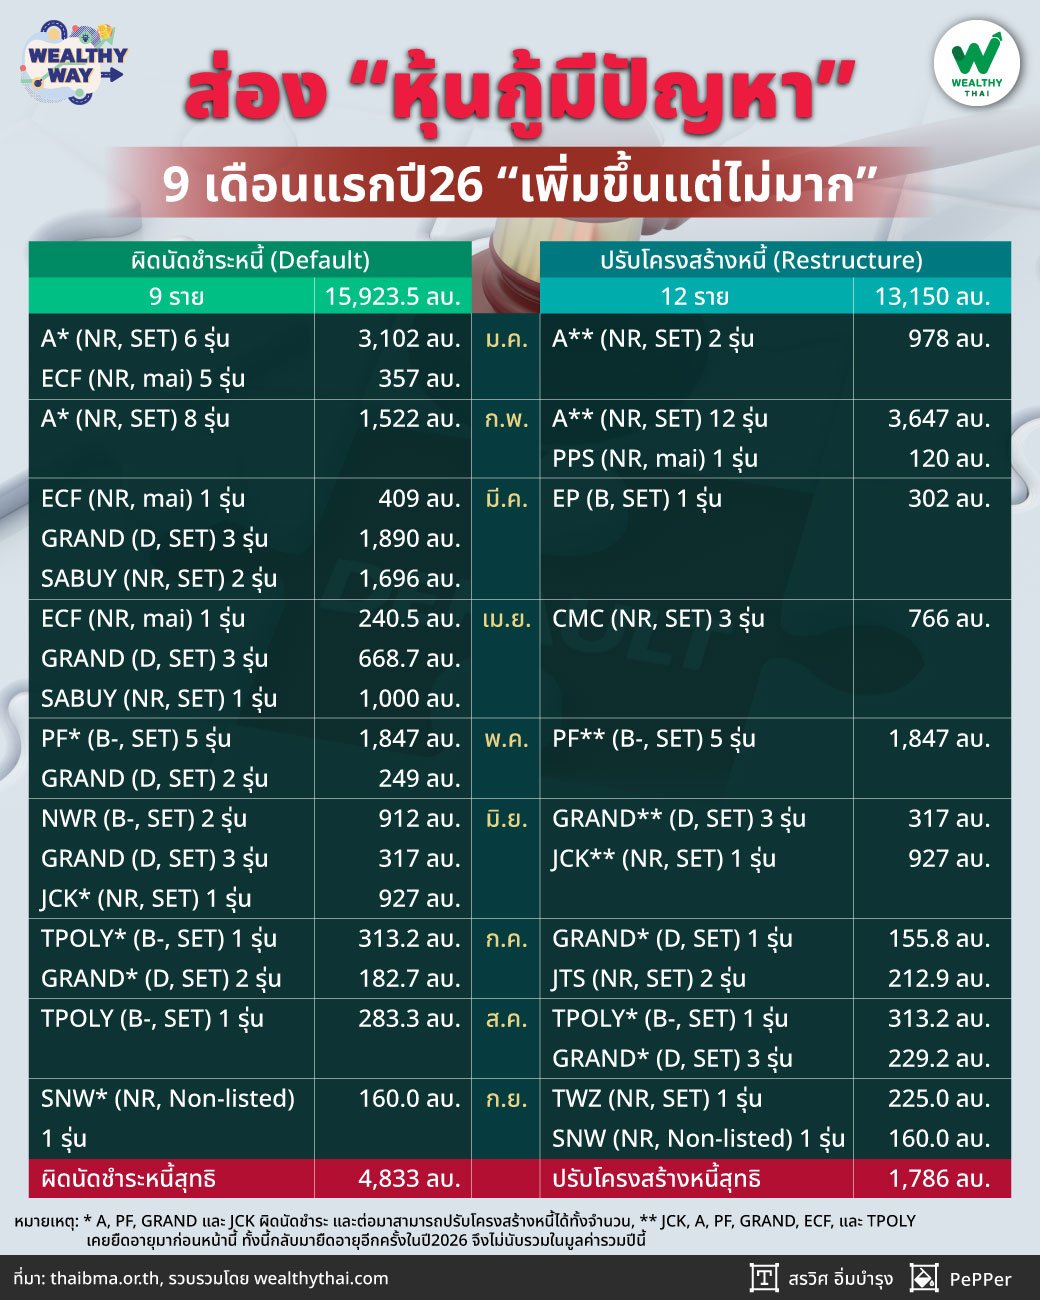
ช่วง 9 เดือนแรกปี26 “หุ้นกู้มีปัญหา” มีมูลค่า 29,073.50 ล้านบาท ประกอบด้วย
1) “หุ้นกู้ผิดนัดชำระ” (Default) รวม 15,923.50 ล้านบาท จากผู้ออก 9 ราย
ม.ค.: A* (NR, SET) 6 รุ่น 3,102 ลบ., ECF (NR, mai) 5 รุ่น 357 ลบ.
ก.พ.: A* (NR, SET) 8 รุ่น 1,522 ลบ.
มี.ค.: ECF (NR, mai) 1 รุ่น 409 ลบ., GRAND(D, SET) 3 รุ่น 1,890 ลบ., SABUY (NR, SET) 2 รุ่น 1,696 ลบ.
เม.ย.: ECF (NR, mai) 1 รุ่น 240.5 ลบ., GRAND (D, SET) 3 รุ่น 668.7 ลบ., SABUY (NR, SET) 1 รุ่น 1,000 ลบ.
พ.ค.: PF* (B-, SET) 5 รุ่น 1,847 ลบ., GRAND (D, SET) 2 รุ่น 249 ลบ.
มิ.ย.: NWR (B-, SET) 2 รุ่น 912 ลบ., GRAND (D, SET) 3 รุ่น 317 ลบ., JCK* (NR, SET) 1 รุ่น 927 ลบ.
ก.ค.: TPOLY* (B-, SET) 1 รุ่น 313.2 ลบ., GRAND* (D, SET) 2 รุ่น 182.7 ลบ.
ส.ค.: TPOLY (B-, SET) 1 รุ่น 283.3 ลบ.
ก.ย.: SNW* (NR, Non-listed) 1 รุ่น 160.0 ลบ.
“อย่างไรก็ตาม หุ้นกู้* ผิดนัดชำระหนี้และต่อมาสามารถปรับโครงสร้างหนี้ได้ ทำให้มียอด ‘ผิดนัดชำระหนี้สุทธิ’ เพียง 4,833 บาท เท่านั้น”
2) “ปรับโครงสร้างหนี้” (Restructure) รวม 13,150.00 ล้านบาท จากผู้ออก 12 ราย
ม.ค.: A** (NR, SET) 2 รุ่น 978 ลบ.
ก.พ.: A** (NR, SET) 12 รุ่น 3,647 ลบ., PPS (NR, mai) 1 รุ่น 120 ลบ.
มี.ค.: EP (B, SET) 1 รุ่น 302 ลบ.
เม.ย.: CMC (NR, SET) 3 รุ่น 766 ลบ.
พ.ค.: PF** (B-, SET) 5 รุ่น 1,847 ลบ.
มิ.ย.: GRAND** (D, SET) 3 รุ่น 317 ลบ., JCK** (NR, SET) 1 รุ่น 927 ลบ.
ก.ค.: GRAND* (D, SET) 1 รุ่น 155.8 ลบ., JTS (NR, SET) 2 รุ่น 212.9 ลบ.
ส.ค.: TPOLY* (B-, SET) 1 รุ่น 313.2 ลบ., GRAND* (D, SET) 3 รุ่น 229.2 ลบ.
ก.ย.: TWZ (NR, SET) 1 รุ่น 225.0 ลบ., SNW (NR, Non-listed) 1 รุ่น 160.0 ลบ.
“อย่างไรก็ตาม หุ้นกู้** ทั้ง 6 บริษัทเคยยืดอายุมาก่อนหน้า เมื่อกลับมายืดอายุอีกครั้งในปี2026 จึงไม่นับรวมในมูลค่ารวมปีนี้ ทำให้มียอด ‘ปรับโครงสร้างหนี้สุทธิ’ เพียง 1,786 ล้านบาท เท่านั้น”
ช่วงไตรมาสที่4/26 มี “หุ้นกู้ระยะยาว” ที่จะครบกำหนด 172,751 ล้านบาท เป็นกลุ่ม “High Yield” เพียง 7% เท่านั้น แบ่งเป็นกลุ่ม “BB+ and Below” 5,023 ล้านบาท คิดเป็น 3% และกลุ่ม “Non-rated” อีก 7,672 ล้านบาท คิดเป็น 4% ตามลำดับ
สำหรับ “หุ้นกู้มีปัญหา” ไม่ใช่เรื่องใหม่ แต่เป็น “เรื่องปกติ” ไม่ต่างอะไรกับ “หนี้เสีย” ในกลุ่มแบงก์ แม้จะเพิ่มขึ้นแต่ยัง “จำกัดวง” และนักลงทุนเองก็ใช้ความ “ระมัดระวัง” ในการลงทุนมากขึ้นด้วยเช่นกัน ทำให้ “ผู้ออก” เองก็ต้องเน้นคุณภาพหรือมองหาแหล่งเงินทุนจากแหล่งอื่นทดแทน เพราะอยู่ในภาวะ “Flight to Quality” ที่นักลงทุนเน้นลงทุนหุ้นกู้เครดิตสูงแทนหุ้นกู้เครดิตต่ำนั่นเอง



