เจาะพื้นฐาน 2 หุ้นสายการบิน บางกอกแอร์เวย์ส - แอร์เอเชีย
หุ้นสายการบินถือเป็นอีกกลุ่มที่ได้รับผลบวกจากการฟื้นตัวของนักท่องเที่ยวต่างชาติ ที่มีแนวโน้มเพิ่มขึ้นต่อเนื่อง โดยบริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) ระบุว่า ในช่วงไตรมาส 2/66 และ 3/66 คาดว่าจะมีจำนวนนักท่องเที่ยวจีนเดินทางเขาประเทศสูงขึ้นจากไตรมาส 1/66 เนื่องจากช่วงไตรมาส 1 มีสัดส่วนนักท่องเที่ยวจากกลุ่ม Long Haul สูง แต่ในช่วงไตรมาส 2-3 จะมีสัดส่วนจากนักท่องเที่ยวกลุ่ม Short Haul และนักท่องเที่ยวจากเอเชียเพิ่มมากขึ้น
นอกจากนี้ ในช่วงครึ่งปีหลังยังคาดว่าจะมีจำนวนนักท่องเที่ยวจีนเดินทางเข้าประเทศเฉลี่ยสูงกว่า 2.5 แสนรายต่อเดือน สูงกว่าช่วง 5 เดือนแรกที่ผ่านมา
ดังนั้น Wealthy Thai จึงอยากชวนนักลงทุนมาสำรวจพื้นฐานของหุ้นสายการบินอย่าง บริษัท การบินกรุงเทพ จำกัด (มหาชน) (BA) หรือที่เรารู้จักกันในนามสายการบินบางกอกแอร์เวย์ส และ บริษัท เอเชีย เอวิเอชั่น จำกัด (มหาชน) (AAV) หรือที่เรารู้จักกันในนาม ไทยแอร์เอเชีย
โดยทั้ง 2 บริษัทจะมีการเติบโตสอดคล้องกับจำนวนนักท่องเที่ยวต่างชาติที่ฟื้นตัวหรือไม่ บทความนี้มีคำตอบแล้ว
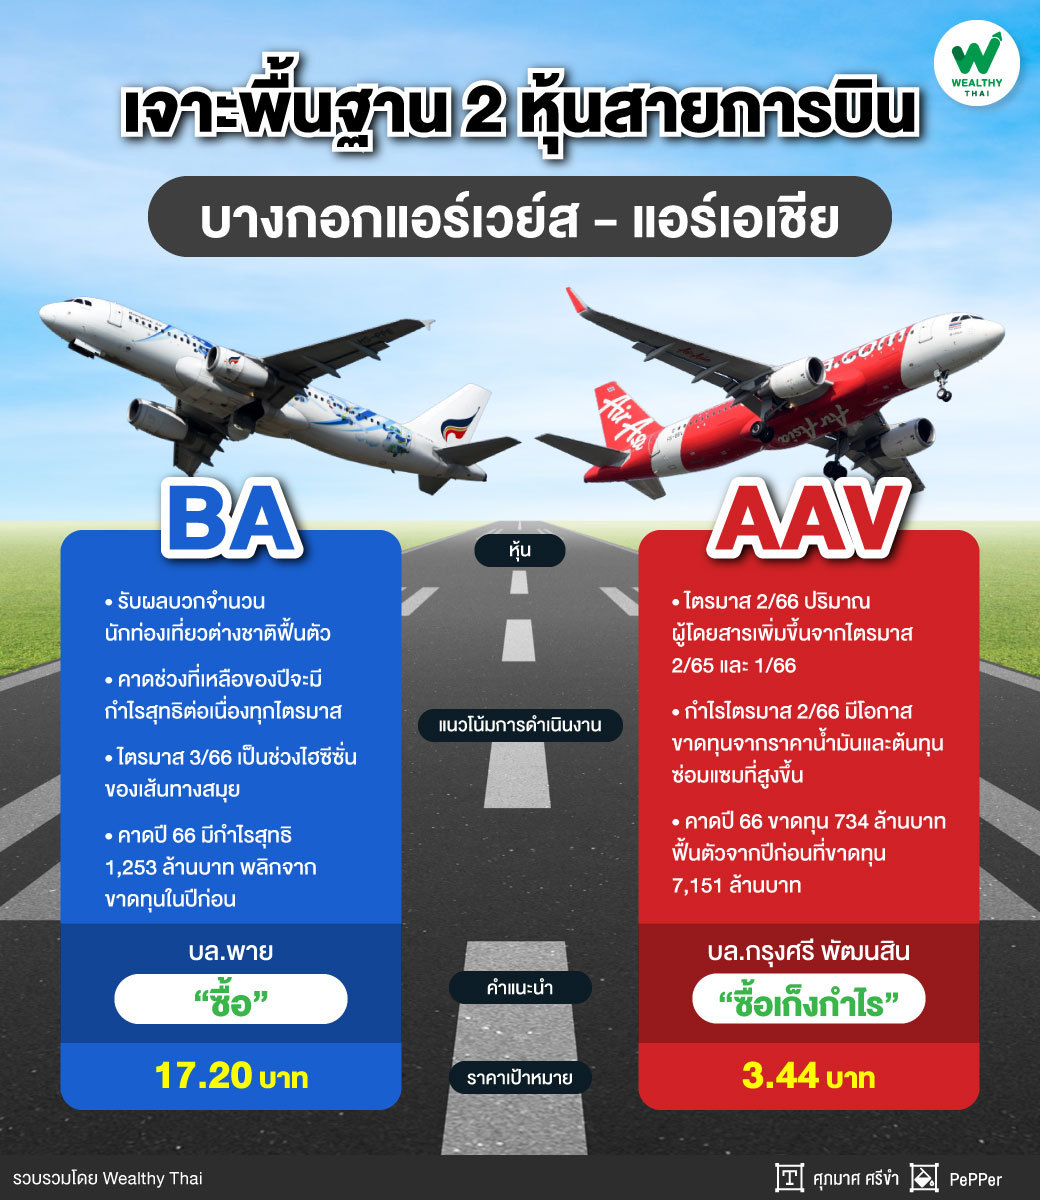
มาเริ่มกันที่ BA นักวิเคราะห์จากบริษัทหลักทรัพย์ พาย จำกัด (มหาชน) ระบุว่า หลังจากผลประกอบการไตรมาส 1/66 ออกมามีกำไรสุทธิสูงถึง 875 ล้านบบาท โดยมีกำไรติดต่อกันเป็นไตรมาสที่ 2 และพลิกจากที่ขาดทุน 1,020 ล้านบาท ในไตรมาส 1/65 เพราะได้รับผลดีจากจำนวนผู้โดยสารที่เพิ่มขึ้น และต้นทุนน้ำมันที่ปรับตัวลดลง
ส่วนแนวโน้มในช่วงที่เหลือของปีคาดว่าจะมีกำไรสุทธิได้ทุกไตรมาส โดยเฉพาะในช่วงไตรมาส 3/66 ที่เป็นช่วงไฮซีซั่นของเส้นทางสมุย ซึ่งจากฐานในช่วงไตรมาส 1/66 ที่ออกมาดีทำให้ฝ่ายวิเคราะห์ปรับกำไรทั้งปีขึ้นจากเดิม 100% มาอยู่ที่ 1,253 ล้านบาท จากเดิมที่คาดไว้ 587 ล้านบาท พร้อมคงคำแนะนำ ซื้อ และปรับมูลค่าพื้นฐานใหม่อยู่ที่ 17.20 บาท จาก 16.50 บาท
ขณะที่ AAV นักวิเคราะห์จากบริษัทหลักทรัพย์ กรุงศรี พัฒนสิน จำกัด (มหาชน) ระบุว่า คาดปริมาณผู้โดยสารในไตรมาส 2/66 จะเพิ่มขึ้นทั้งจากไตรมาสเดียวกันปีก่อนและไตรมาสก่อนหน้า จากผู้โดยสารจีนที่ฟื้นตัวหลังรัฐบาลจีนอนุญาตให้เดินทางท่องเที่ยวต่างประเทศได้ตั้งแต่เดือนก.พ. 2566
อย่างไรก็ตามยังมีปัจจัยลบจากราคาตั๋วโดยสารเฉลี่ยต่อที่นั่ง-กม. ชะลอตัวลงจากการแข่งขันที่สูงขึ้นและสัดส่วนเที่ยวบินระหว่างประเทศเพิ่มขึ้น (ราคาตั๋วโดยสารเฉลี่ยต่อที่นั่ง-กม.เที่ยวบินระหว่างประเทศต่ำกว่าเที่ยวบินภายในประเทศ)
รวมถึงราคาน้ำมันที่ปรับตัวเพิ่มขึ้นจากไตรมาส 1/66 นอกจากนี้ต้นทุนซ่อมแซมเครื่องบินยังเพิ่มขึ้นจากไตรมาสก่อนหน้าจากการคืนเครื่องบิน 1 ลำ ทำให้ผลการดำเนินงานปกติไตรมาส 2/66 มีแนวโน้มพลิกเป็นขาดทุนอีกครั้ง อย่างไรก็ตาม คาดผลการดำเนินงานไตรมาส 2-3/66 จะเห็นภาพการแข่งขันในธุรกิจการบินหลัง COVID-19 คลี่คลายชัดเจนขึ้น
โดยฝ่ายวิเคราะห์คงประมาณการผลการดำเนินงานปกติปี 2566 ที่ขาดทุน 734 ล้านบาท ฟื้นตัวจากปีก่อนหน้าที่ขาดทุน 7,151 ล้านบาท คงคำแนะนำ ซื้อเก็งกำไร ราคาเป้าหมาย 3.44 บาท