“บริหารเงินก้อน” ยามเกษียณอย่างไรดี?

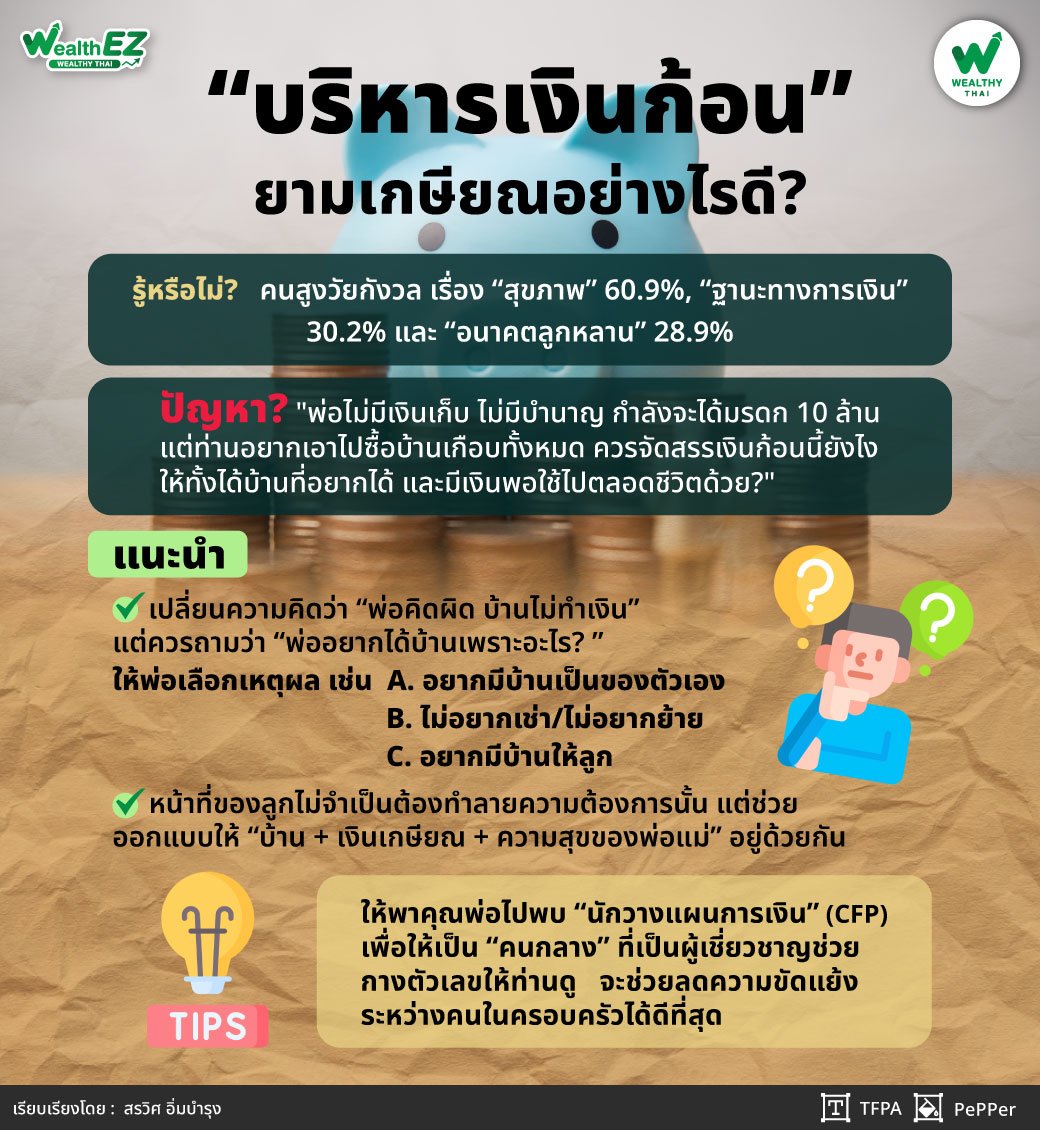
Wealth EZ: "พ่อไม่มีเงินเก็บ ไม่มีบำนาญ กำลังจะได้มรดก 10 ล้าน แต่ท่านอยากเอาไปซื้อบ้านเกือบทั้งหมด หนูกับน้องเป็นห่วงว่าพ่อแม่จะไม่มีเงินใช้ตอนเกษียณ ควรจัดสรรเงินก้อนนี้ยังไงดีคะ ให้ทั้งได้บ้านที่อยากได้ และมีเงินพอใช้ไปตลอดชีวิตด้วย?"
เข้าใจความรัก ความห่วงใยของลูก กลัวว่าถ้าพ่อแม่เอามรดกไปลงบ้านหมด จะไม่มีเงินใช้ยามเกษียณ อยากแนะนำพ่อแม่ให้จัดสรรเงินก้อนมรดกให้ดี เพื่อมีทั้งบ้านและเงินพอใช้ยามเกษียณ แต่ก่อนจะให้คำแนะนำพ่อ เราลองมามองในมุมของพ่อดูว่า “ทำไมท่านอยากซื้อบ้าน?” เพื่อที่จะได้ให้คำแนะนำที่ตรงกับความต้องการหรือความกังวลในใจท่าน
เหตุผลทางจิตวิทยาที่เป็นไปได้
1.พ่อแม่ต้องการพึ่งพาตัวเอง (Autonomy) “แก่แล้วอย่างน้อยต้องมีบ้านเป็นของตัวเอง” ยอมใช้เงินก้อนใหญ่เพื่อให้มีบ้านแยกต่างหากออกมา ใช้ชีวิตสองคนตายาย เพื่อจะได้ไม่เป็นภาระของลูก อันนี้เป็นความรู้สึกจริงๆ ของผู้เขียนและแฟนเลยนะที่อยู่ในวัยเกษียณแล้ว อยากแยกชีวิตออกจากลูกๆ เพื่อมีชีวิตบั้นปลายที่สงบ ไม่อยากเป็นภาระให้ลูกๆ
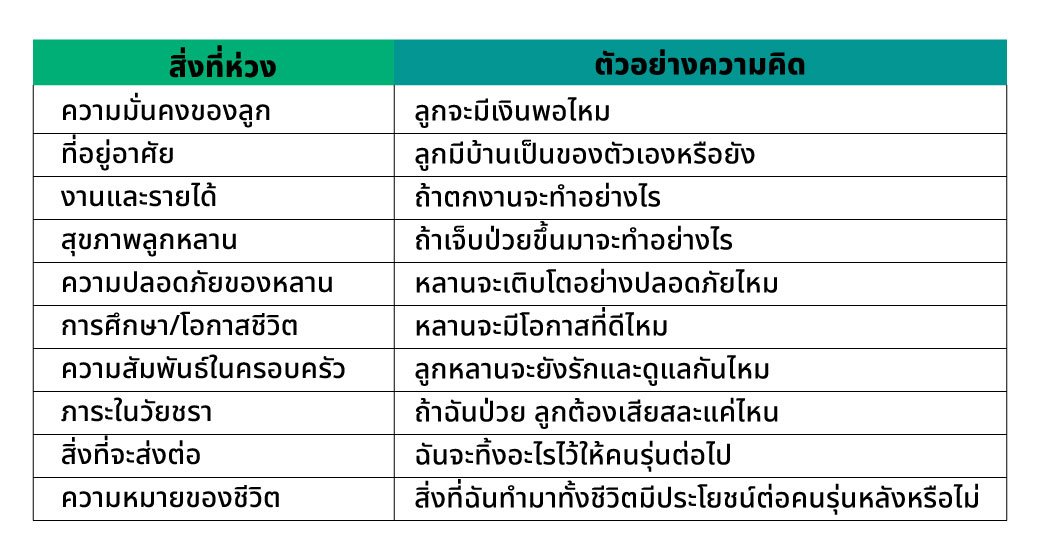
2.ความต้องการสร้างความมั่งคั่งและความมั่นคงไว้ให้ลูก (Legacy Motive) “อย่างน้อยลูกก็มีบ้านไว้” มองบ้านเป็นมรดก มากกว่าพอร์ตเกษียณ เคยมีรายงานวิจัยของ “สำนักงานสถิติแห่งชาติ” ปีหนึ่ง กล่าวว่า คนสูงวัยกังวล เรื่อง
-
สุขภาพ 60.9%
-
ฐานะทางการเงิน 30.2%
-
อนาคตลูกหลาน 28.9%
“จะเห็นว่า คนเป็นพ่อแม่ยังไงก็ห่วงลูกเสมอ เราจึงเห็นกรณีพ่อแม่ปวยไข้ไม่หาหมอ เสียดายเงิน อยากเก็บให้ลูก จากประสบการณ์ของผู้เขียน คุณพ่อผู้เขียนเองก็เหมือนคุณพ่อในคำถามนี้ เก็บหอมรอมริบ ไม่ใช้จ่ายฟุ่มเฟือย ความสุขส่วนตัวไม่เอาเลย เพื่อเก็บเงินซื้อบ้านให้ลูก พวกลูกๆ เองก็บอกไม่ต้องซื้อบ้าน ให้ท่านใช้จ่ายเพื่อความสุขส่วนตัว ท่านก็ไม่ฟัง ซื้อบ้านให้ลูกๆ จนได้ (บ้านที่ผู้เขียนอยู่หลังนี้นี่แหละ) จนมาเป็นพ่อแม่เองถึงเข้าใจว่า การซื้อบ้านให้ลูกนี่แหละคือ ความสุข”
3.กลัวสูญเสีย (Loss Aversion) “ถ้าไม่ซื้อวันนี้ วันหน้าอาจไม่มีโอกาส” ไม่ว่าจะเป็นเรื่องราคาบ้านแพงขึ้น หรือ อาจเป็นอะไรก่อน จึงทำให้รีบตัดสินใจซื้อบ้าน
4.ความสำเร็จและศักดิ์ศรี (Status / Achievement) “ทำงานมาทั้งชีวิต ในที่สุดก็มีบ้านดี ๆ เป็นของตัวเอง” การมีบ้านที่ฝันมาตลอดชีวิตสร้างความภูมิใจที่สุดท้ายก็ประสบความสำเร็จ
5.ประสบการณ์จากการขาดแคลน (Scarcity Mindset) หากเป็นพ่อแม่ยุคเสื่อผืนหมอนใบ เคยลำบาก อาบเหงื่อต่างน้ำ ไม่มีเงินหรือไม่มีบ้าน ที่พ่อแม่กลัว คือ กลัวลูกจะลำบากเหมือนตนเอง อาจให้ความสำคัญกับการมีทรัพย์สินถาวรสูงมาก ให้บ้านมาก่อนสินทรัพย์สภาพคล่อง
ดังนั้น ถ้าลูกพูดว่า “พ่ออย่าซื้อบ้าน เอาเงินไปลงทุนดีกว่า” พ่ออาจตีความทางอารมณ์ได้หลายอย่าง เช่น “ลูกกำลังจะเอาความมั่นคงอย่างเดียวที่พ่อจะมีไปอีก” “ลูกกำลังขัดขวางไม่ให้พ่อแม่มีความสุขของการใช้ชีวิต” “ลูกๆ ไม่เข้าใจพ่อที่อยากเห็นลูกมีความมั่งคั่งและมั่นคง แม้ในวันที่พ่อแม่จากไป” จึงเกิด Psychological Reactance คือ เมื่อรู้สึกว่าความเป็นอิสระหรือสิทธิในการตัดสินใจถูกจำกัด คนเรามีแนวโน้มต่อต้านคำแนะนำมากขึ้น
แล้วลูกควร “เข้าใจ” พ่ออย่างไร?
อย่าเริ่มจากการพยายามเปลี่ยนความคิดว่า “พ่อคิดผิด บ้านไม่ทำเงิน” แต่ควรถามว่า “พ่ออยากได้บ้านเพราะอะไร?”
แล้วให้พ่อเลือกเหตุผล เช่น
-
อยากมีบ้านเป็นของตัวเอง
-
ไม่อยากเช่า/ไม่อยากย้าย
-
อยากมีบ้านให้ลูก
-
อยากมีความมั่นคงตอนแก่
-
เป็นความฝันที่อยากทำให้สำเร็จ
-
อยากใช้ชีวิตอย่างมีศักดิ์ศรีหลังทำงานมาทั้งชีวิต
ลูกก็จะสามารถใช้ความต้องการเดียวกันนั้นกลับมาคุยเรื่องการเงินได้ เช่น “ถ้าสิ่งที่พ่ออยากได้ที่สุดคือความมั่นคงตอนแก่ งั้นเรามาช่วยกันคำนวณดีกว่าว่า บ้านราคาเท่าไรที่จะทำให้พ่อมีทั้งบ้านและเงินใช้ตลอดชีวิต”
นี่เป็นหลัก “Motivational Interviewing / autonomy-supportive communication” คือ ไม่ได้แย่งสิทธิในการตัดสินใจ แต่ช่วยให้เจ้าตัวเห็นความเชื่อมโยงระหว่าง “เป้าหมายที่ต้องการ” กับ “การตัดสินใจทางการเงิน”
แก่นของเรื่องนี้จึงอาจไม่ใช่ “พ่ออยากซื้อบ้านมากเกินไป” แต่อาจเป็น “พ่อกำลังใช้บ้านเป็นเครื่องมือสร้างความมั่นคงหรือความสุขทางใจ” และหน้าที่ของลูกไม่จำเป็นต้องทำลายความต้องการนั้น แต่ช่วยออกแบบให้ “บ้าน + เงินเกษียณ + ความสุขของพ่อแม่” อยู่ด้วยกันได้
กลยุทธ์การพูดคุยกับคุณพ่อ (Communication Framework)
การเปลี่ยนใจคุณพ่อไม่ควรมองเป็นการ "เอาชนะ" แต่เป็นการ "ร่วมกันออกแบบชีวิต":
-
ใช้เทคนิค "Validation First": ยอมรับและสนับสนุนความต้องการอยากมีบ้านของท่านก่อน เช่น "หนูเข้าใจเลยว่าพ่ออยากได้บ้านสวยๆ ให้ครอบครัวเราอยู่อย่างสบาย และพ่อสมควรได้รับมัน"
-
ชวนมองภาพอนาคต (Future Framing): แทนที่จะพูดว่า "ซื้อบ้านแพงไปเดี๋ยวไม่มีเงินกิน" ให้เปลี่ยนเป็น "ถ้าเราซื้อบ้านราคานี้ พ่อจะมีเงินใช้อัปเดตเข้าบัญชีทุกเดือน เดือนละ 20,000 บาท โดยไม่ต้องทำงานเลยไปตลอดชีวิต พ่อคิดว่าแบบไหนอุ่นใจกว่ากัน?"
-
ดึงบุคคลที่สาม (Third-party Authority): ให้พาคุณพ่อไปพบ “นักวางแผนการเงิน” (CFP) เพื่อให้เป็นคนกลางที่เป็นผู้เชี่ยวชาญช่วยกางตัวเลขให้ท่านดู จะช่วยลดความขัดแย้งระหว่างคนในครอบครัวได้ดีที่สุด
กรอบแนวคิดการจัดการทางการเงิน จะบริหารจัดการเงินมรดกที่คุณพ่อได้รับอย่างไร เรามาพิจารณาดูกันก่อนนะว่า ความต้องการด้านการเงินหลังเกษียณ คนเกษียณต้องการอะไรมากที่สุด
จากที่กล่าวไปแล้ว รายงานวิจัยของ “สำนักงานสถิติแห่งชาติ” ปีหนึ่ง กล่าวว่า คนสูงวัยกังวล เรื่องสุขภาพมาเป็นอันดับแรก ต่อมาเป็นเรื่องฐานะทางการเงิน และอนาคตของลูกหลานตามลำดับ
สุขภาพ
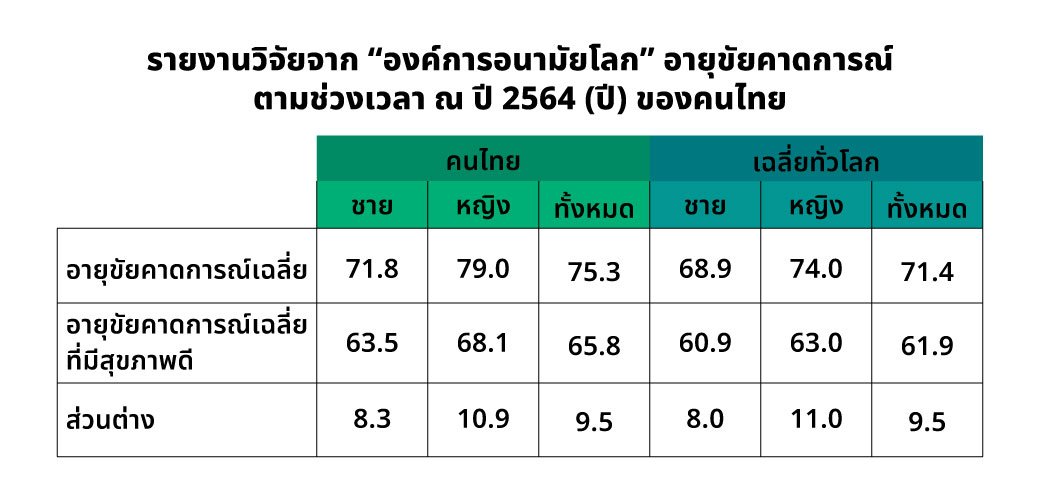
ผู้ชายไทยจะมีอายุขัยเฉลี่ยประมาณ 72 ปี ผู้หญิงไทยจะมีอายุขัยเฉลี่ยประมาณ 79 ปี แต่อายุขัยที่มีสุขภาพดีของผู้ชายไทยจะอยู่แค่อายุ 64 ปี ส่วนผู้หญิงไทยจะอยู่แค่อายุ 68 ปี หมายความว่า ผู้ชายไทยจะอยู่แบบป่วยๆ ประมาณ 8 ปี ส่วนผู้หญิงไทยจะอยู่แบบป่วยๆ ประมาณ 11 ปี อย่างที่รู้ค่ารักษาพยาบาลแพงมาก แถมอัตราเงินฟ้อค่ารักษาพยาบาลยังสูงมากถึง 15%/ปี
ฐานะทางการเงิน
จากรายงานวิจัยของ “Insured Retirement Institute” (IRI) จากการสำรวจความคิดเห็น ของ ที่ปรึกษาทางการเงิน จำนวน 188 ท่าน สิ่งที่คนเกษียณต้องการมากที่สุด ไม่ใช่ผลตอบแทนเยอะๆ ไม่ใช่ต้องไม่ขาดทุน แต่คือ ความมั่นคงด้านรายได้หลังเกษียณ (สูงถึง 82%) โดยคนเกษียณกังวลเรื่องความมั่นคงของรายได้ในเรื่องหลักๆ ดังนี้
-
กังวลเงินเฟ้อ คือ ความเสี่ยงจากอัตราเงินเฟ้อ(Inflation Risk)
-
กลัวขาดทุนจากความผันผวนของตลาด (Market Risk) และ ความเสี่ยงจากลำดับผลตอบแทน (Sequence of Returns Risk)
-
กลัวเงินจะหมดก่อนตาย คือ ความเสี่ยงจากการมีอายุยืน(Longevity Risk)
นอกจากนี้ยังมีความเสี่ยงทางการเงินที่คนเกษียณต้องระวัง คือ
-
ความเสี่ยงจากการถูกล่อลวงทางการเงิน (Financial Elder Abuse Risk)
-
ความเสี่ยงจากการเปลี่ยนแปลงกฎหมาย เช่น จากเดิมอาจใช้บัตรทองในการรักษาพยาบาล หากมีการยกเลิกบัตรทอง ก็จะเป็นภาระค่าใช้จ่ายที่ใหญ่มากสำหรับคนเกษียณ
อนาคตลูกหลาน
งานวิจัยในผู้สูงอายุจีนจากข้อมูล 9,146 คนพบว่า สำหรับพ่อแม่สูงอายุ “ลูกมีชีวิตความเป็นอยู่ที่ดีหรือไม่” สำคัญมากกว่าสิ่งที่ลูกจะมอบเงินให้พ่อแม่โดยตรง
เพื่อให้ตอบโจทย์ทั้ง "ได้บ้านที่ต้องการ" และ "มีเงินใช้ตลอดชีวิต" แนะนำให้จัดสรรเงินมรดก 10 ล้านบาท ออกเป็น 3 ส่วนหลัก โดยมีแนวทางปฏิบัติ ดังนี้:
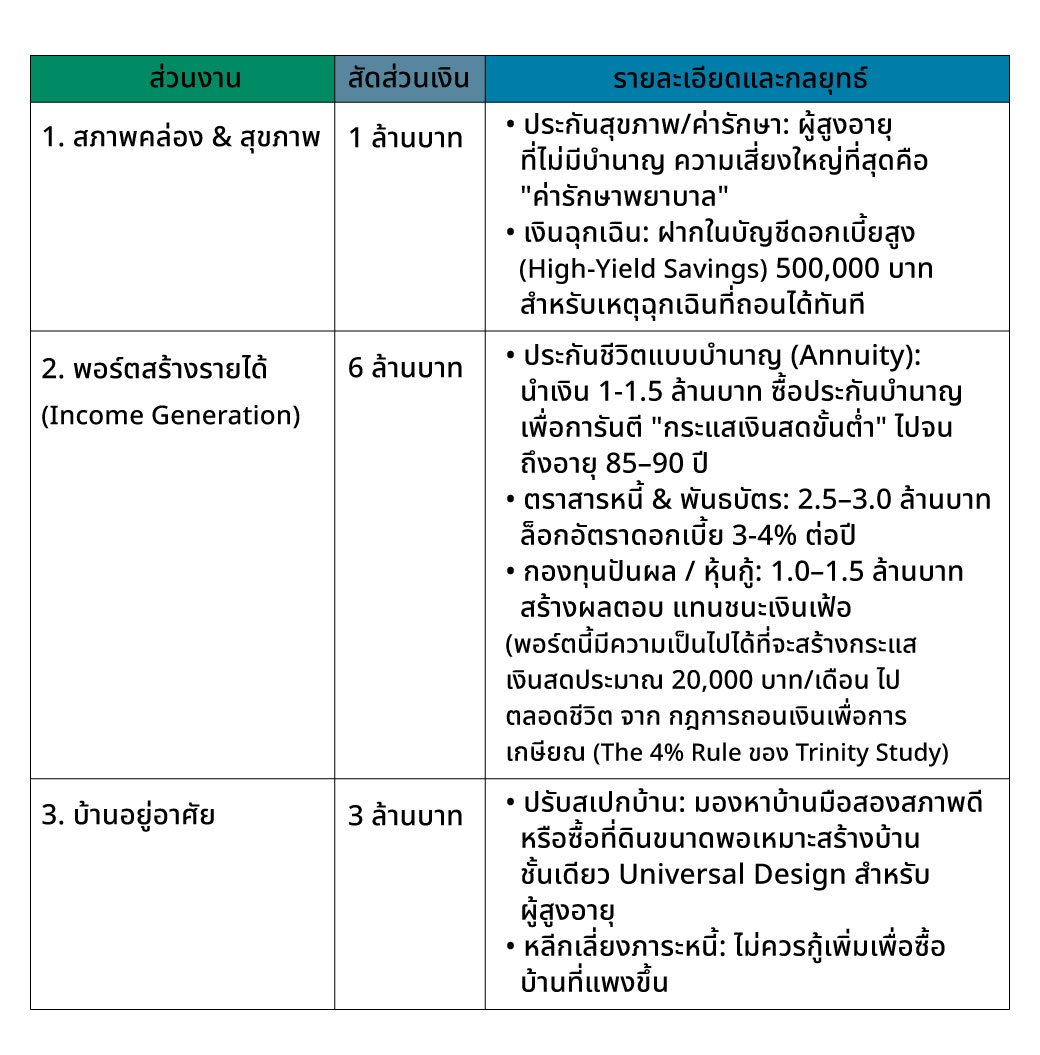
ด้วยการบริหารจัดการเงินตามที่กล่าว สิ่งที่จะได้ คือ
-
อิสรภาพทางการเงิน (Financial Independence): พ่อแม่สามารถพึ่งพาตนเองได้โดยไม่เป็นภาระทางการเงินของลูกในอนาคต
-
คุณภาพชีวิต (Quality of Life): ได้อยู่อาศัยในบ้านใหม่ที่มีสภาพแวดล้อมดีขึ้นและปลอดภัยต่อการย้ายเข้าสู่สังคมสูงวัย
-
การสร้างอนาคตที่มั่งคั่งและมั่นคงให้ลูกหลาน (Legacy Preservation): เงินต้นส่วนที่เป็นพอร์ตลงทุนบางส่วนยังคงอยู่ และสามารถตกทอดเป็นมรดกให้ลูกหลานต่อไปได้
แต่อย่างไรก็ตาม ที่กล่าวมาเป็นเพียงการชี้แนะแนวทาง หากต้องการแผนการเงินที่เหมาะสมกับตนเอง ควรปรึกษา “นักวางแผนการเงิน” (CFP) ครับ
ติดตามความรู้และข่าวสารสมาคมนักวางแผนการเงินไทย ได้ที่ LINE@cfpthailand, สมาคมนักวางแผนการเงินไทย Facebook Fanpage และ www.tfpa.or.th