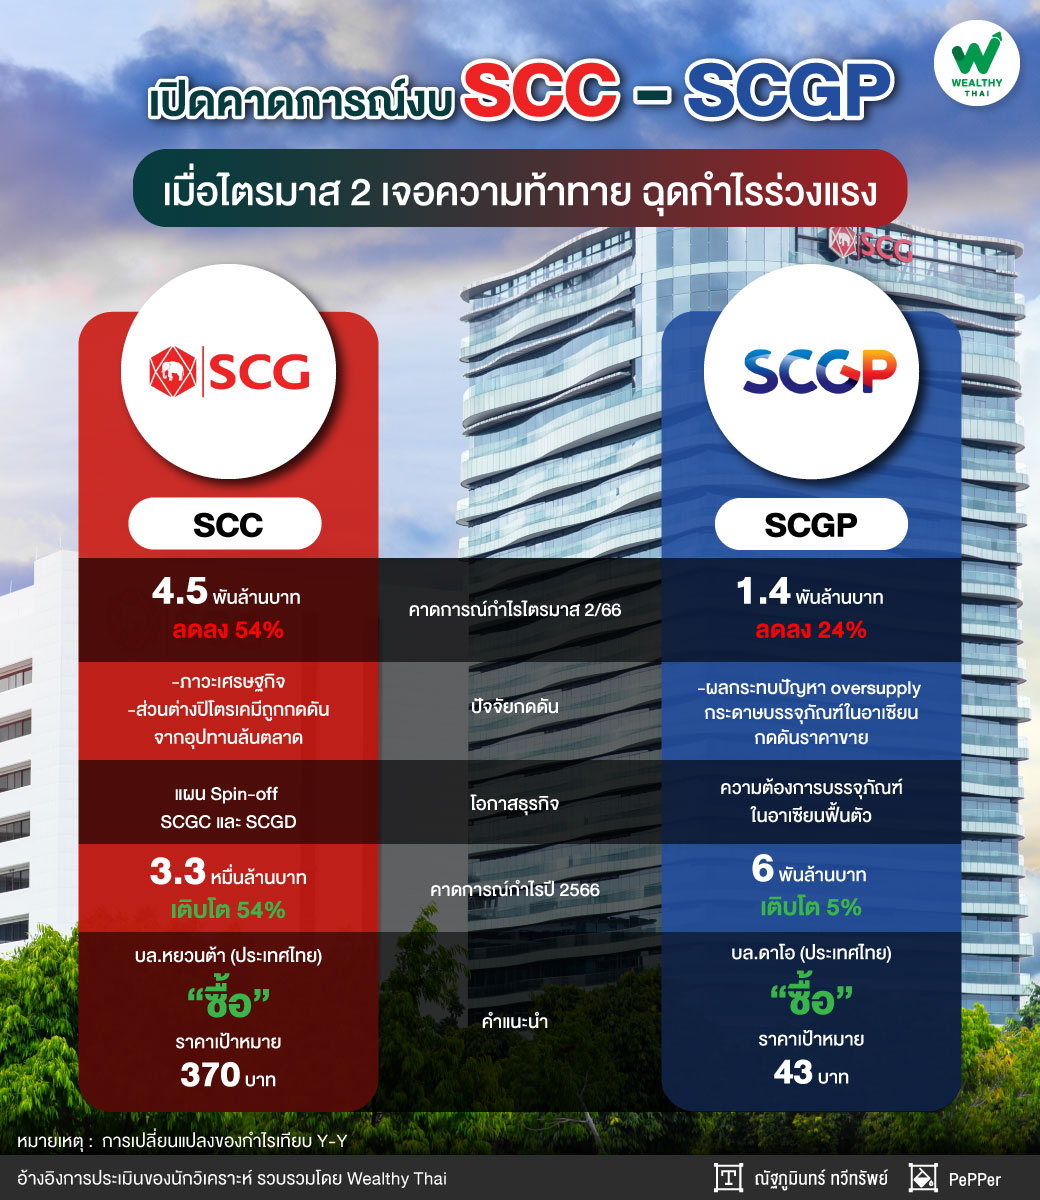
เปิดคาดการณ์งบ SCC- SCGP เมื่อไตรมาส 2 เจอความท้าทาย ฉุดกำไรร่วงแรง

บริษัท ปูนซิเมนต์ไทย จำกัด (มหาชน) หรือ SCC หรือที่นักลงทุนเรียกกันในนาม “ปูนใหญ่” ถือเป็นกลุ่มบริษัทชั้นนำในภูมิภาคอาเซียนที่ดำเนินธุรกิจมากว่า 110 ปี โดยดำเนินธุรกิจการลงทุน (Holding company) ใน 3 ธุรกิจหลัก ได้แก่ ธุรกิจซีเมนต์และผลิตภัณฑ์ก่อสร้าง ธุรกิจเคมิคอลส์ และธุรกิจแพคเกจจิ้ง
ในครั้งนี้ทีมข่าว Wealthy Thai จะพานักลงทุนมาสำรวจทิศทางผลประกอบการช่วงไตรมาส 2/66 ของกลุ่ม “ปูนใหญ่” ทั้ง SCC เอง และบริษัท เอสซีจี แพคเกจจิ้ง จำกัด (มหาชน)หรือ SCGP ว่า จะมีความน่าสนใจแค่ไหน ผ่านมุมมองนักวิเคราะห์ชั้นนำของไทย
โบรกฯ แนะซื้อ SCC สำหรับลงทุนระยะยาว
เริ่มกันที่ SCC นักวิเคราะห์บริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด ประเมินกำไรสุทธิไตรมาส 2/66 อยู่ที่ 4.5 พันล้านบาท ลดลง 54% จากช่วงเดียวกันของปีก่อน กดดันจากความต้องการใช้วัสดุก่อสร้าง - บรรจุภัณฑ์ ในภูมิภาคได้รับผลกระทบจากภาวะเศรษฐกิจ รวมทั้งส่วนต่างปิโตรเคมีส่วนใหญ่ HDPE PP PVC BD ถูกกดดันจากปัญหาอุปทานล้นตลาด ท่ามกลางอุปสงค์ได้รับผลกระทบปัจจัยมหภาคทั้งปัญหาเงินเฟ้อ และการขึ้นดอกเบี้ย
ขณะที่เทียบกับไตรมาส 1/66 คาดกำไรสุทธิ ลดลง 73% เนื่องจากไตรมาสก่อนมีกำไรพิเศษจากการปรับมูลค่ายุติธรรมของธุรกรรมรวมธุรกิจ SCGJWD และไตรมาสนี้คาดได้รับผลกระทบจากการปรับตัวลงของราคาวัตถุดิบ Naphtha ทำให้ประเมินว่าจะมีขาดทุนสินค้าคงคลัง 1.4 พันล้านบาท
อย่างไรก็ตาม หากนับเฉพาะกำไรปกติคาดทำได้ 5.9 พันล้านบาท เพิ่มขึ้น 31%จากไตรมาสแรก แต่ลดลง 48%จากช่วงเดียวกันของปีก่อน โดยการฟื้นตัวจากไตรมาสแรก เนื่องจาก รายได้เงินปันผลสูงขึ้นโดยเฉพาะจากเงินลงทุนในค่ายยานยนต์
รวมทั้งการทยอยฟื้นตัวของ Spread HDPE หลังจีนเปิดประเทศ และต้นทุนวัตถุดิบต่ำลง ประกอบกับปริมาณจำหน่ายปิโตรเคมีเพิ่มขึ้นจากการกลับมาผลิตของโรงงาน ROC เต็มไตรมาส และอัตรากำไรธุรกิจบรรจุภัณฑ์ และวัสดุก่อสร้างฟื้นตัวจากการปรับตัวลงของต้นทุนวัตถุดิบ, ต้นทุนพลังงาน, และค่าขนส่ง
ทั้งนี้หากไตรมาส 2/66 เป็นไปตามคาด กำไรปกติครึ่งแรกปี 66 จะคิดเป็น 45% ของคาดการณ์ทั้งปี แม้เชื่อว่าตลาดปิโตรเคมียังอ่อนแอจากอุปทานล้นตลาด และอุปสงค์วัสดุก่อสร้าง - บรรจุภัณฑ์ยังได้รับผลกระทบจากปัญหาเศรษฐกิจ
อย่างไรก็ตามแนวโน้มครึ่งหลังของปี 66 และปี 2567 จะเห็นการฟื้นตัวต่อเนื่อง โดยเป็นสาเหตุมาจาก อุปทานใหม่ PE ผ่านจุดสูงสุดแล้ว รวมทั้งแรงหนุนจากมาตรการกระตุ้นเศรษฐกิจของจีน, เวียดนาม, อินโดนีเซีย ประกอบกับการฟื้นตัวของเศรษฐกิจในประเทศตามอุตสาหกรรมท่องเที่ยว และการย้ายฐานผลิตของจีน โดยเฉพาะผู้ผลิตยานยนต์ไฟฟ้า และแบตเตอรี่ อีกทั้งแรงกดดันด้านต้นทุนลดลง โดยเฉพาะถ่านหิน – ไฟฟ้า
นอกจากนี้ปรับสมมติฐานปี 2566 – 2567 ให้ระมัดระวังมากขึ้น (โดยเฉพาะอัตรากำไรของธุรกิจปิโตรเคมี) เพื่อ สะท้อนการฟื้นตัวที่ล่าช้าของเศรษฐกิจจีน ส่งผลให้คาดการณ์กำไรปกติปี 2566 ลดลง 25% และปี 2567 ลดลง 13% อย่างไรก็ตาม เมื่อรวมกำไรพิเศษจากธุรกรรมรวมธุรกิจ SCGJWD จำนวน 1.2 หมื่นล้าน บาท (หลังหักภาษี) ในไตรมาส 1/66 ส่งผลให้ประมาณการกำไรสุทธิปี 2566 เพิ่มขึ้น 8% เป็น 3.3 หมื่นล้านบาท เติบโต 54%จากปีก่อน
ดังนั้นคงแนะนำ “ซื้อสำหรับลงทุนระยะยาว” ราคาเป้าหมายกลางปี 2567 ที่ 370.00 บาท (เดิม 360.00 บาท) จาก Valuation ไม่แพง ปัจจุบันหุ้นซื้อขายบน P/BV ที่ 1.0 เท่า ทำให้หุ้นมี Downside จำกัด
ขณะที่ระยะยาวหุ้นมีปัจจัยการเติบโตจากการ COD โครงการปิโตรเคมี CFP ในเวียดนามตั้งแต่ครึ่งหลังปี 66 รวมทั้งแผน Spin-off SCGC และ SCGD เพื่อเร่งการเติบโต
อย่างไรก็ตาม เชิงกลยุทธ์นักลงทุนอาจทยอยสะสมแบบตั้งรับ เพราะระยะสั้นหุ้นมีโอกาสถูกตลาดปรับลดคาดการณ์กำไรปีนี้ และมี Sentiment ลบ จากการฟื้นตัวของราคาน้ำมัน หลังผู้ผลิตปรับลดอุปทานแบบสมัครใจเพิ่มเติมช่วงเดือนก.ค. - ส.ค. (บริษัทฯ จะรายงานผลประกอบการวันที่ 26 ก.ค.)
SCGP ผลงานผ่านจุดต่ำสุดแล้ว
ขณะที่ SCGP นักวิเคราะห์บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) ปรับคำแนะนำขึ้นเป็น “ซื้อ” (เดิม “ถือ”) แต่ปรับลดราคาเป้าหมายเป็น 43 บาท (เดิม 48 บาท) ตามการปรับประมาณการกำไรลง
โดยประเมินกำไรปกติไตรมาส 2/66 ที่ 1.4 พันล้านบาท ลดลง 24%จากช่วงเดียวกันของปีก่อน แต่ดีขึ้น 23%จากไตรมาสแรก โดยกำไรปกติลดลงจากช่วงเดียวกันของปีก่อน เนื่องจากฐานสูง ด้วยผลกระทบต่อเนื่องจากปัญหา oversupply กระดาษบรรจุภัณฑ์ในอาเซียนกดดันราคาขาย (39% ของรายได้รวม)
อย่างไรก็ตามคาดการณ์กำไรปกติจะดีขึ้นต่อเนื่องจากไตรมาสแรก หนุนโดยต้นทุนโดยรวมลดลง ทั้งต้นทุนเศษกระดาษจากการจัดเก็บเศษกระดาษทำได้คล่องตัวขึ้น ต้นทุนถ่านหินทยอยลดลง และต้นทุนขนส่งปรับตัวลงกลับสู่ระดับปกติ ส่งผลให้ core EBITDA margin เพิ่มขึ้นเป็น 14.3% จากไตรมาส 1/66 ที่ 13%
ดังนั้นปรับกำไรปกติปี 2566 ลง 10% เป็น 6 พันล้านบาท แต่ยังเติบโต 5% จากปีก่อน อย่างไรก็ตามเชื่อว่าครึ่งหลังปี 66 โดยรวมจะอยู่ในทิศทางดีขึ้นต่อเนื่อง หนุนโดยการรับรู้ผลบวกต่อเนื่องจากต้นทุนลดลง โดยเฉพาะต้นทุนเศษกระดาษ ซึ่งมี lagging effect ราว 1 ไตรมาส และความต้องการบรรจุภัณฑ์ในอาเซียนฟื้นตัวมากขึ้น
ส่วนราคาหุ้น underperform SET -24% ใน 6 เดือน ขณะที่ปรับตัวลงหนักถึง -36%นับจากต้นปี เนื่องจากความกังวลเศรษฐกิจจีนใช้เวลาฟื้นตัวนานกว่าคาด อย่างไรก็ตามมองว่าราคาหุ้นที่ปรับตัวลงสะท้อนปัจจัยลบแล้ว ส่งผลให้ downside เริ่มจำกัด ขณะที่ผลการดำเนินงานโดยรวมผ่านจุดต่ำสุดแล้ว โดยครึ่งหลังปี 66 มีโอกาสปรับตัวดีขึ้นต่อเนื่อง เมื่อเทียบช่วงเดียวกันของปีก่อน และครึ่งปีแรกของปี 66