

AMATA ราคาหุ้นไหลต่อเนื่อง 8 เดือน ฟากโบรกฯ ยังประสานเสียง “ซื้อ” คาดกำไรครึ่งหลังโตเด่น หลังตุนแบ็กล็อกแน่น
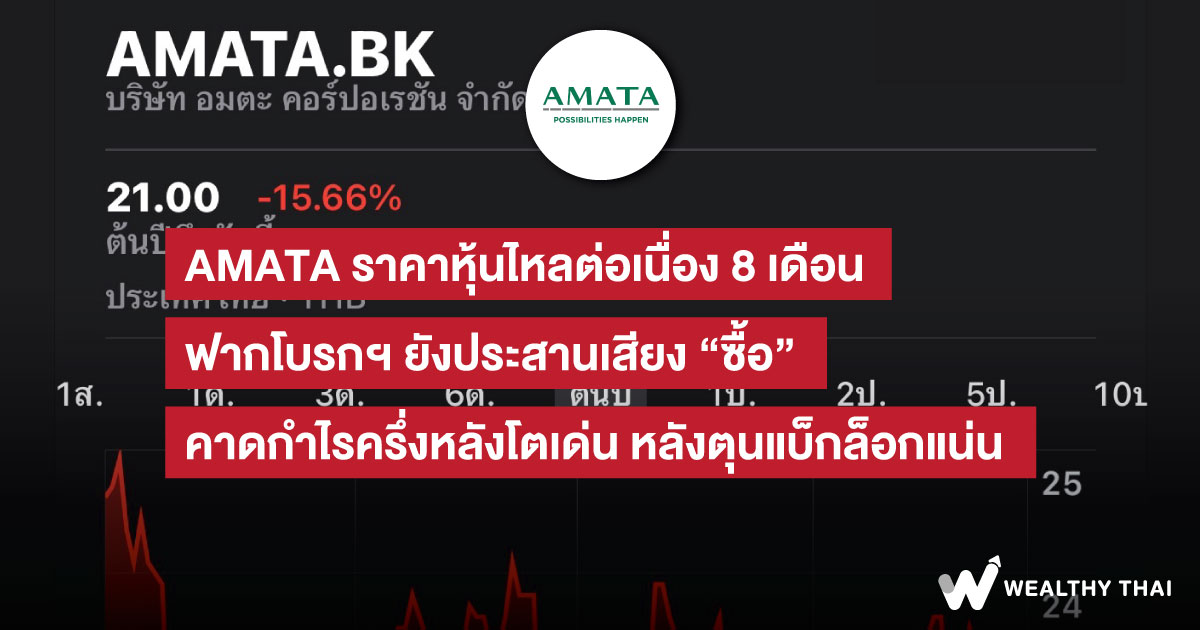
ราคาหุ้น บริษัท อมตะ คอร์ปอเรชัน จำกัด (มหาชน) หรือ AMATA ยังคงปรับตัวลดลงอย่างต่อเนื่องนับตั้งแต่ช่วงต้นปีจนถึงวันทำการล่าสุด โดยราคาหุ้นปรับตัวลดลงถึง 21.12% นับตั้งแต่ราคาหุ้นอยู่ที่ระดับ 26.75 บาท เมื่อวันที่ 28 ธ.ค.66 และล่าสุดเมื่อวันที่ 23 ส.ค.67 ราคาหุ้นได้ปรับตัวลดลงมาที่ระดับ 21.10 บาท ด้วยมูลค่าซื้อขาย 167.87 ล้านบาท
โดยปัจจัยที่เป็นตัวกดดันราคาหุ้น คาดว่ามาจากความกังวลในด้านผลประกอบการของ AMATA ที่ยังคงลดลงอย่างต่อเนื่อง ทั้งในส่วนของผลการดำเนินงานปี 2566 ที่ลดลงจากปี 2565 รวมถึงผลประกอบการในช่วงไตรมาส 1/67 และไตรมาส 2/67 ที่มีการปรับตัวลดลงเมื่อเทียบกับช่วงเดียวกันเมื่อปีก่อนเช่นกัน
อย่างไรก็ดี แม้ผลการดำเนินงานในช่วงครึ่งปีแรกจะดูไม่สดใสเท่าที่ควร แต่ในมุมของนักวิเคราะห์ ยังคงมีมุมมองบวกต่อหุ้น AMATA
โดย บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด แนะนำ “ซื้อ” AMATA ด้วยราคาเหมาะสมสิ้นปี 2567 ที่ 29.40 บาท พร้อมประเมินผลประกอบการช่วงครึ่งปีหลัง 2567 เติบโตจากช่วงครึ่งปีแรก 2567 และจากช่วงเดียวกันเมื่อปีก่อน หนุนจากการโอนส่งมอบที่ดินที่มี Backlog แข็งแกร่งหนุนกว่า 1.5 หมื่นลบ. เพิ่มขึ้น 9% จากไตรมาสก่อนหน้า และ 90% จากช่วงเดียวกันเมื่อปีก่อน และปัจจัยฤดูกาลในการโอนที่ดินที่จะเร่งตัวขึ้นเด่นช่วงครึ่งปีหลัง 2567
อีกทั้ง มองว่าอุปสงค์ที่ดินช่วงครึ่งปีหลัง 2567 จะทรงตัวระดับสูงสะท้อนจากยอดขอรับส่งเสริมการลงทุนจากทาง BOI ช่วงครึ่งปีแรก 2567 มูลค่า 4.6 แสนลบ. (+35% จากช่วงเดียวกันเมื่อปีก่อน) และยอดจากต่างชาติ (FDI) ขยายตัวอย่างต่อเนื่องมูลค่า 3.3 แสนลบ. (+16% จากช่วงเดียวกันเมื่อปีก่อน) โดยปัจจัยหนุนที่สำคัญ คือความตึงเครียดภูมิรัฐศาสตร์ทำให้เกิดการเคลื่อนย้ายฐานการผลิต และภาครัฐออกนโยบายและมาตรการที่จูงใจนักลงทุนเข้ามาลงทุนและตั้งฐานการผลิตในไทยอย่างต่อเนื่อง เช่น มาตรการลดหย่อนภาษีของกลุ่ม EV เป็นต้น
ขณะเดียวกัน บริษัทหลักทรัพย์ บัวหลวง จำกัด (มหาชน) ระบุ คาดว่ากำไรหลักไตรมาส 3/67จะปรับตัวเพิ่มขึ้นจากช่วงเดียวกันเมื่อปีก่อน และจากไตรมาสก่อน หนุนโดยยอดโอนที่ดินที่เพิ่มขึ้น (โดยทั่วไปการโอนที่ดินของ AMATA จะเพิ่มขึ้นจากช่วงครึ่งปีแรก 2567 ในช่วงครึ่งหลังของแต่ละปี)
อย่างไรก็ดี บล.บัวหลวง รวมผลประกอบการไตรมาส 2/67 ไว้ในประมาณการ จึงปรับลดประมาณการกำไรหลักปี 2567 ลง 15% เหลือ 2.12 พันล้านบาท (เพิ่มขึ้น 6% จากช่วงเดียวกันเมื่อปีก่อน) ทั้งนี้ ราคาเป้าหมาย ณ สิ้นปี 2567 ของบล.บัวหลวง จึงปรับลดจาก 29 บาท เหลือ 27 บาท โดยยอดจองซื้อที่ดินที่น่าประทับใจและแนวโน้มครึ่งหลังของปี 2567 ที่แข็งแกร่งจะหนุนราคาหุ้น AMATA จึงยังคงคำแนะนำ “ซื้อ”
นอกจากนี้ บริษัทหลักทรัพย์ ทิสโก้ จำกัด ระบุ แนะนำ “ซื้อ” AMATA ด้วย backlog และ valuations ที่มูลค่าเหมาะสม 26 บาท โดยยังคงมุมมองเชิงบวกต่อการฟื้นตัวในครึ่งปีหลัง และคาดว่าโอนได้มากกว่าครึ่งหนึ่งของ Backlog ในช่วงเวลานี้